Atradius Atrium
Obtenga acceso directo a la información de su póliza, herramientas de solicitud de límites de crédito y perspectivas.

 México
 Alemania
 Australia
 Austria
 Bélgica
 Brazil
 Bulgaria
 Canadá
 China
 Dinamarca
 Emiratos Árabes Unidos
 Eslovaquia
 Eslovenia
 Estados Unidos Estados
 Finlandia
 Francia
 Grecia
 Grupo
 Hong Kong
 Hungría
 India
 Irlanda
 Italia
 Japón
 Lituania
México
 Noruega
 Nueva Zelanda
 Países Bajos
 Polonia
 Portugal
 Reino Unido
 República Checa República
 Rumania
 Singapur
 Spain
 Suecia
 Suiza
 Turquía
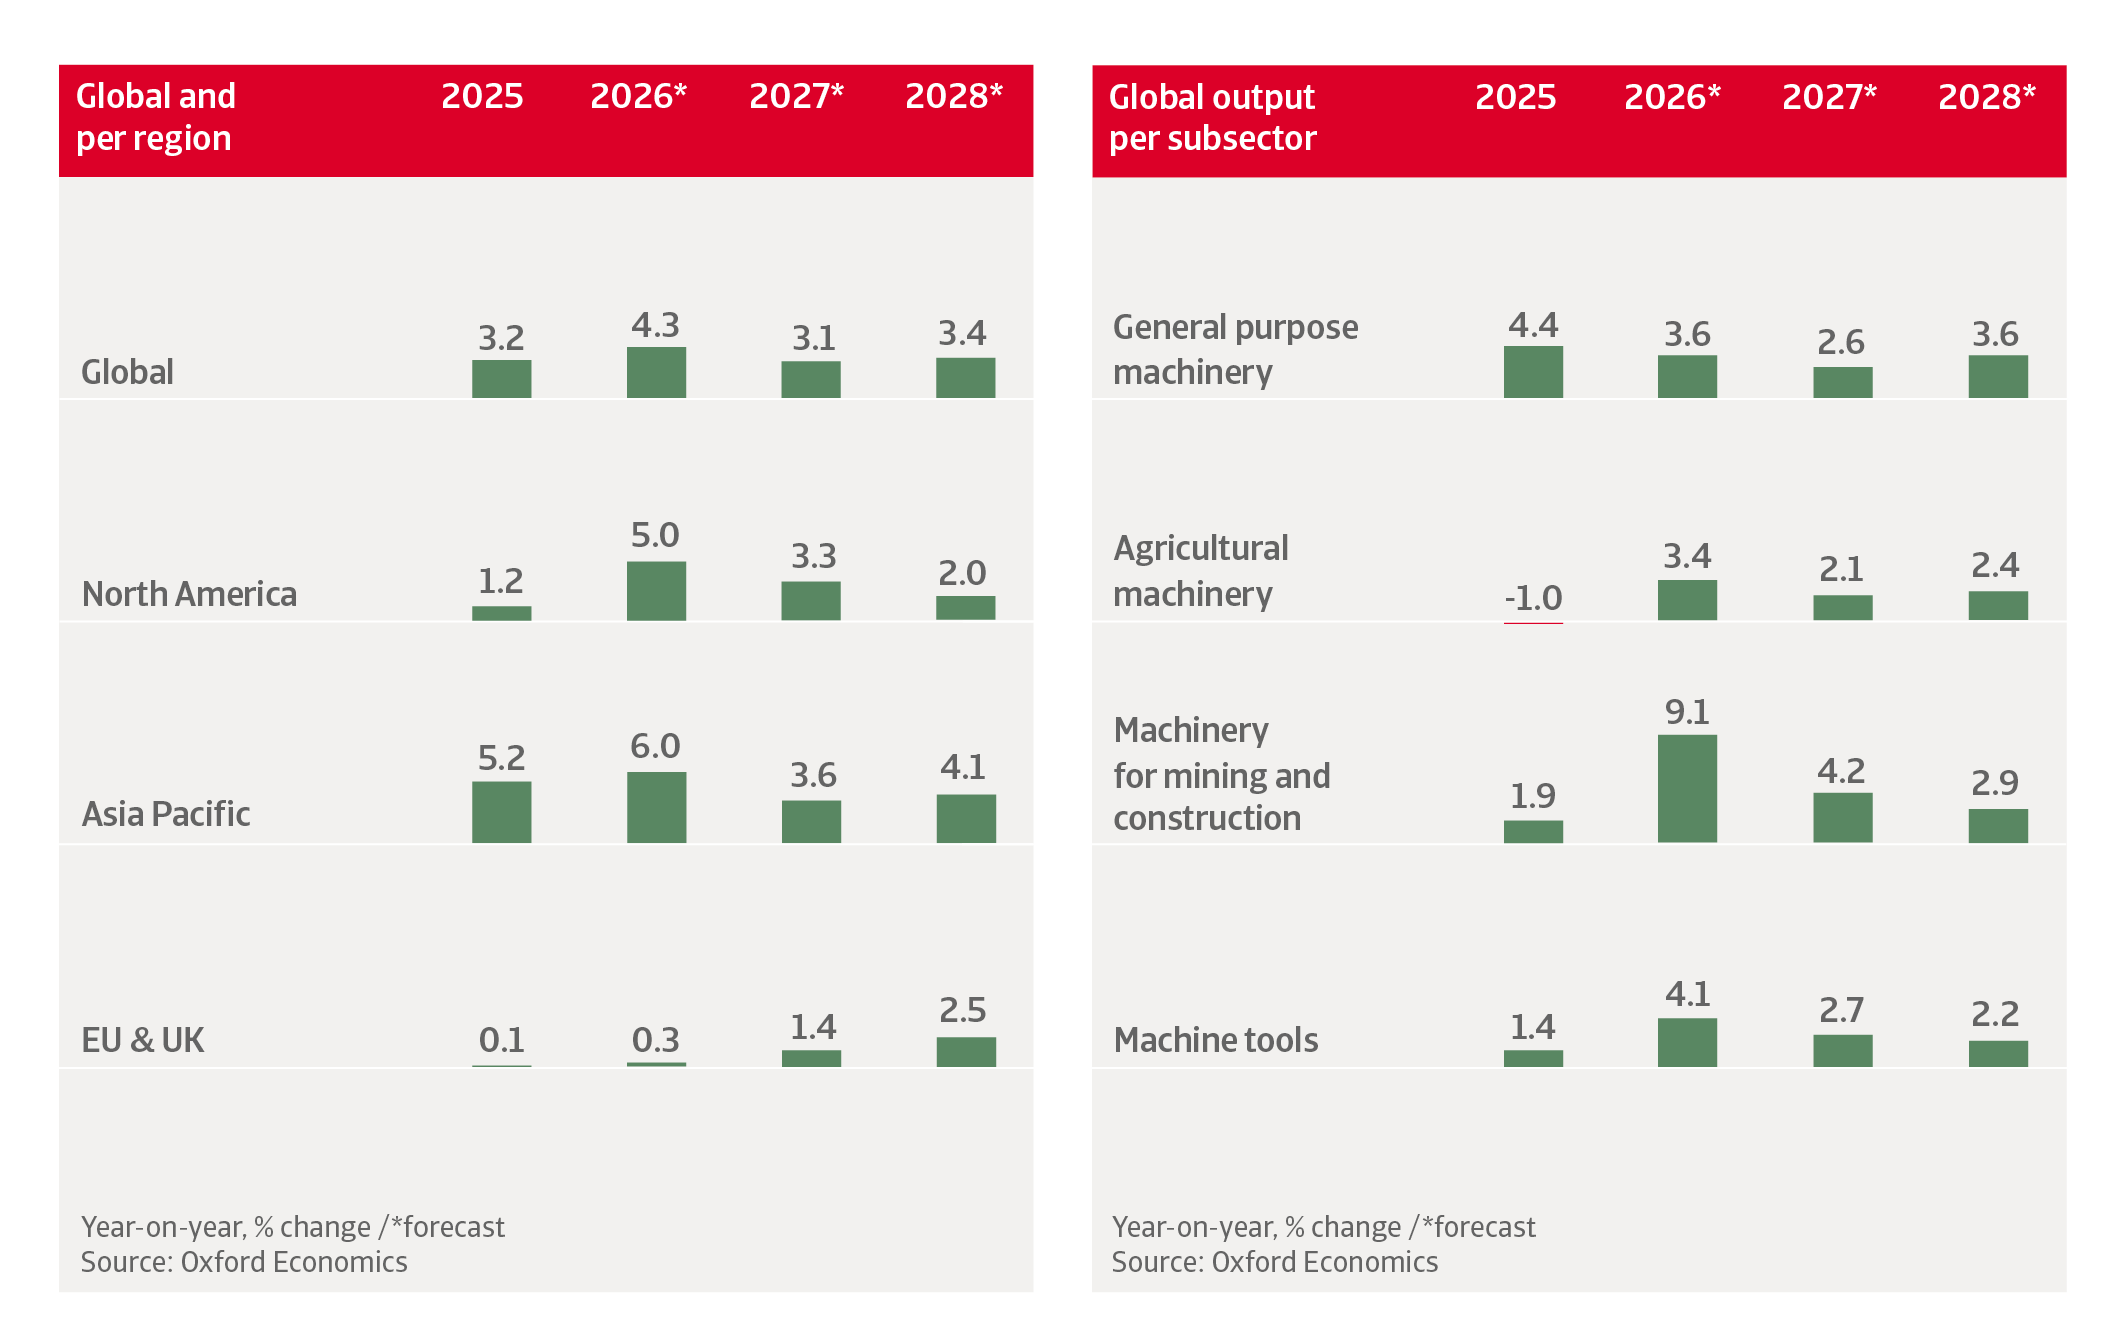
Se prevé que la producción mundial de ingeniería mecánica aumente un 4,3 % en 2026 y un 3,1 % en 2027. Tras las contracciones registradas en 2023 y 2024, la recuperación está cobrando impulso gracias a la mejora del gasto de capital.
Las previsiones de crecimiento para 2026 y 2027 en el sector de maquinaria e ingeniería apuntan a que las regiones con mayor dinamismo serán América del Norte y Asia-Pacífico (véase el gráfico de la página siguiente). En Estados Unidos, la demanda de maquinaria crece impulsada por un gasto de capital sólido y continuo relacionado con la inteligencia artificial, especialmente en hardware y en la construcción de centros de datos. La expansión de la construcción de centros de datos está estimulando la demanda de turbinas, generadores y otros equipos de transmisión de energía. Por su parte, el sector de maquinaria de Asia-Pacífico se beneficia de unas exportaciones sólidas y de la inversión tecnológica, particularmente en las cadenas de suministro de semiconductores y electrónica.
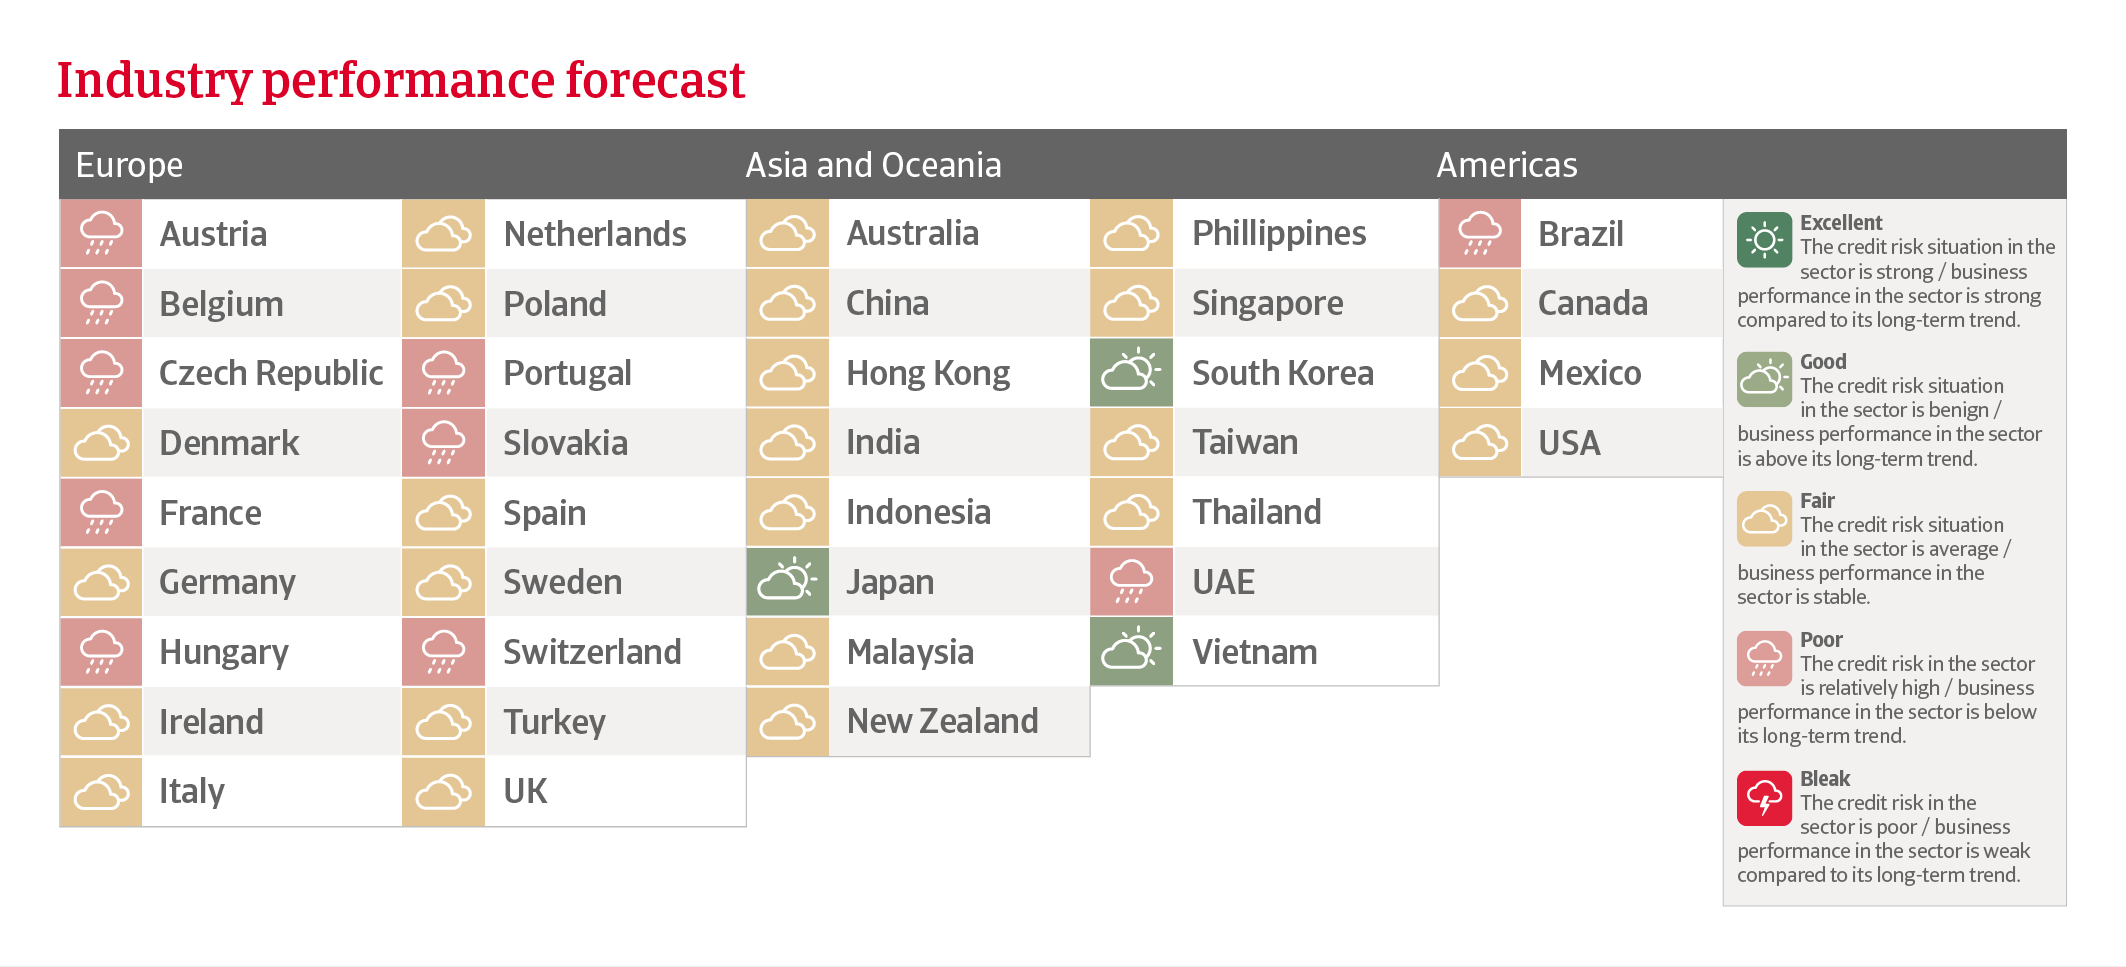
En Europa, el desempeño del sector se ve lastrado por la debilidad de las exportaciones, la elevada incertidumbre y la inflación derivada de los costes energéticos. El endurecimiento de las políticas monetarias en la región está dificultando la capacidad de las empresas manufactureras para invertir en maquinaria. Es considerable la proporción de países en los que la situación del desempeño empresarial y del riesgo crediticio de la industria de maquinaria e ingeniería se califica como "deficiente" (véase el gráfico inferior).
El sector de la maquinaria depende en gran medida de las cadenas de suministro transfronterizas y, por tanto, es muy sensible a los cambios en las políticas comerciales mundiales. La confianza y la seguridad a la hora de tomar decisiones de planificación estratégica son fundamentales para una industria que a menudo requiere financiación para realizar importantes inversiones de capital, frecuentemente a largo plazo. La persistente incertidumbre en torno a los aranceles estadounidenses y las medidas de represalia sigue siendo un problema para el sector.
A medio y largo plazo, la transición hacia los vehículos eléctricos provocará cambios en el suministro de maquinaria al sector de la automoción, con un mayor énfasis en las baterías y los equipos eléctricos asociados. La demanda de maquinaria para la fabricación de sistemas de propulsión convencionales disminuirá. Se prevé una desaceleración del crecimiento del sector a largo plazo en todas las regiones. Esta tendencia afecta principalmente a la región de Asia-Pacífico, donde China está alcanzando los límites de su modelo de crecimiento impulsado por la inversión.
Se prevé que la producción de maquinaria en USA crezca un 5,9 % en 2026 y un 3,2 % el año próximo. Tras aumentar un 8 % en 2025, la inversión en maquinaria y equipos en USA. registrará un crecimiento del 7,8 % este año. El volumen de nuevos pedidos se sitúa en máximos históricos un 53 % por encima de los niveles de hace una década, destacando que la recepción de pedidos de maquinaria y aparatos eléctricos casi se ha duplicado. El principal motor de este crecimiento es la sólida y continua inversión de capital relacionada con la inteligencia artificial (IA), especialmente en hardware y en la construcción de centros de datos. Se estima que la producción de maquinaria de uso específico aumentará un 7,4 % en 2026 y un 4,2 % en 2027. La expansión en la construcción de centros de datos está impulsando la demanda de turbinas, generadores y otros equipos de transmisión de energía.
Los nuevos pedidos de maquinaria industrial aumentaron un 36,0 % interanual en el primer trimestre de 2026, mientras que los envíos crecieron un 34,0 %. A pesar de la persistente incertidumbre sobre la política comercial de USA y la ausencia de medidas de flexibilización monetaria, las intenciones de inversión de capital se mantienen firmes y la inversión se está extendiendo más allá de los sectores vinculados a la IA.
La automatización, así como los sectores aeroespacial y de defensa, también están impulsando la demanda de maquinaria en USA. El incremento del gasto mundial en defensa beneficiará a la industria armamentística estadounidense, dada la dependencia que tienen otros países particularmente en Europa de los equipos de defensa de USA. La denominada ley *One Big Beautiful Bill Act* (OBBBA) contempla disposiciones generosas para la deducción de los costes de adquisición de maquinaria y equipos. La prórroga de los recortes fiscales y el aumento del gasto público (tanto en defensa como en otros ámbitos) respaldan la demanda de maquinaria estadounidense en todos los subsectores.
Si bien los aranceles impulsan a los fabricantes nacionales de maquinaria y equipos, el aumento de los costos de las materias primas ejerce presión en el otro extremo de la ecuación. La inflación de los precios al productor de maquinaria y equipos ha aumentado desde mediados de 2025. El sector utiliza una proporción relativamente alta de metales como insumo para la producción. El acero y el aluminio siguen sujetos a aranceles del 50%, lo que continuará presionando al alza los costos de los insumos y afectando la competitividad. Además, dado que una parte significativa de las empresas estadounidenses sigue dependiendo de maquinaria y equipos importados, estas presiones pueden propagarse rápidamente por las cadenas de suministro y reducir los márgenes. En un contexto de incipiente debilidad de los mercados financieros estadounidenses, es posible que las empresas también dispongan de menos flexibilidad para absorber los aumentos de precios de los proveedores, lo que convierte a los aranceles en un factor adverso cada vez más importante a tener en cuenta.
A medio y largo plazo, la demanda de automatización, digitalización y soluciones de producción sostenible en el sector manufacturero debería favorecer la demanda de maquinaria en Estados Unidos. Las nuevas tecnologías integradas en el proceso de fabricación y la IA generativa aumentarán la productividad en la industria de la ingeniería mecánica.
Prevemos que la producción canadiense de maquinaria disminuya un 2,3 % en 2026, tras haber registrado contracciones anuales en 2025 y 2024. El motivo principal es la persistente incertidumbre en torno a las relaciones comerciales con Estados Unidos y al futuro del bloque comercial USMCA. Las exportaciones a USA representan cerca del 75 % de la producción bruta de maquinaria de Canadá, lo que convierte a este sector en uno de los más expuestos a los aranceles estadounidenses a la importación. No obstante, el aumento del gasto en defensa debería actuar como un factor favorable para la industria en el futuro. Esperamos una recuperación de la producción de maquinaria en 2027, siempre y cuando las negociaciones entre Canadá y Estados Unidos logren resolver la mayoría de las cuestiones comerciales, a pesar de las tensiones actuales. Sin embargo, el fracaso de dichas conversaciones situaría al sector en una senda de crecimiento permanentemente más baja.
Tras crecer un 7,0 % en 2025, se prevé que la producción china de ingeniería mecánica aumente un 6,4 % en 2026 y un 4,2 % al año siguiente. Este crecimiento se ve impulsado por la recuperación del gasto de capital privado y la inversión pública en sectores estratégicos como la alta tecnología, la automatización y los ámbitos climático y energético, lo que beneficia principalmente al segmento de maquinaria eléctrica. La producción de robótica está experimentando un fuerte auge, con incrementos del 29,4 % en 2024 y del 44,2 % en 2025. Las exportaciones de maquinaria y equipos se mantienen sólidas y, gracias a su capacidad para fijar precios, la cuota de China en el mercado mundial de maquinaria ha aumentado de forma constante en los últimos años. Las exportaciones de maquinaria crecieron un 10,6 % y un 7,8 % en el primer y segundo trimestre de 2026, respectivamente.
A pesar de este sólido crecimiento, el sector se enfrenta a ciertos problemas. Su fortaleza exportadora constituye también su principal vulnerabilidad, ya que su éxito está provocando respuestas proteccionistas, especialmente por parte de Estados Unidos y Europa. Al mismo tiempo, el ritmo de inversión sigue siendo desigual. La inversión en activos fijos vinculada a equipos especiales para energía solar fotovoltaica, LED, construcción y otros sectores se enfrenta a un exceso de capacidad y sigue bajo presión. En el primer trimestre de 2026, el crecimiento de la inversión se desaceleró hasta el 1,9 % en la fabricación de equipos de uso general y se contrajo un 8,6 % en la fabricación de equipos especiales. El persistente exceso de oferta sigue presionando los precios a la baja, manteniéndose los precios a la salida de fábrica en terreno negativo tanto para los equipos de uso general como para los de propósito específico.
A medio y largo plazo, se espera que la producción anual china de ingeniería mecánica se estabilice entre el 2,0 % y el 2,5 %, a medida que el país alcanza los límites de su modelo de crecimiento impulsado por la inversión. La transición hacia una economía más orientada a los servicios reducirá la demanda de bienes de equipo.
Se prevé que la producción de ingeniería mecánica de Japón aumente un 3,7 % en 2026, tras una contracción del 1,4 % el año pasado. La cartera de pedidos es sólida y está impulsada cada vez más por factores externos, encabezados por la demanda de equipos para la fabricación de chips. Los pedidos de herramientas para la fabricación de semiconductores y equipos de componentes electrónicos se dispararon un 25,7 % intertrimestral en el primer trimestre de 2026, una clara señal del efecto de contagio derivado del auge de la inversión en inteligencia artificial. Esto compensa en parte el lastre que los aranceles estadounidenses ejercen sobre la demanda de maquinaria. No obstante, el debilitamiento del entorno comercial mundial sigue siendo motivo de preocupación para un sector que depende en gran medida de los mercados extranjeros.
El crecimiento del mercado interno es inferior al de la demanda externa, aunque se mantiene sólido. Se prevé que los pedidos de maquinaria aumenten más de un 4 % en 2026, impulsados por las inversiones relacionadas con la GX (transformación verde), la renovación de equipos y la modernización de infraestructuras. La escasez de mano de obra en todos los sectores industriales de Japón está estimulando la demanda de automatización dentro del sector de la maquinaria. Asimismo, los incentivos fiscales deberían brindar un apoyo adicional a la demanda interna de maquinaria.
El nuevo gobierno japonés ha aprobado un presupuesto considerable centrado en sectores estratégicos y en la expansión de la defensa, lo que debería favorecer la inversión en maquinaria a medio plazo. No obstante, cualquier desviación presupuestaria conlleva el riesgo de provocar un aumento de los rendimientos de los bonos públicos, lo que elevaría los costes de financiación y limitaría la eficacia del apoyo gubernamental.
Tras las contracciones registradas en 2024 y 2025, prevemos que la producción de maquinaria en la UE y el Reino Unido considerados en conjunto crezca apenas un 0,3 % en 2026. Un mejor desempeño se ve frenado por la debilidad de la demanda mundial y de las exportaciones, la elevada incertidumbre empresarial y el aumento de la inflación impulsado por los costes energéticos. El endurecimiento de la política monetaria en la eurozona está limitando la capacidad de las empresas manufactureras para invertir en maquinaria. En el Reino Unido, se espera que el sector de la maquinaria sufra una contracción del 2,3 % este año. La causa principal es la presión sobre la rentabilidad de las empresas nacionales debido a los elevados costes de la energía, el fuerte crecimiento salarial y el aumento de las cotizaciones a la seguridad social a cargo del empleador.
A diferencia de lo que ocurre en USA, la inversión de capital relacionada con la inteligencia artificial no está impulsando la demanda de maquinaria asociada en Europa. Las ventas fuera de la región constituyen una fuente importante de ingresos para el sector, pero existen dificultades. Por ejemplo, las exportaciones europeas de maquinaria dependen en gran medida del mercado estadounidense, lo que expone al sector a aranceles más elevados sobre las importaciones de metales y aluminio. La competencia de los fabricantes asiáticos de maquinaria, especialmente de China, sigue siendo intensa en los mercados de exportación. En los últimos cinco años, la cuota de la UE en las exportaciones mundiales de maquinaria ha disminuido notablemente, mientras que la de China ha aumentado más de un 5 % a medida que sus productos han ascendido en la cadena de valor.
Para 2027, prevemos un aumento del 1,4 % en la producción conjunta de maquinaria de la UE y el Reino Unido, impulsado por la recuperación de la actividad manufacturera en la región y por los recortes de los tipos de interés una vez que la inflación disminuya. No obstante, los problemas en los mercados de exportación persistirán.
Alemania representa más del 45 % de la producción de maquinaria de la eurozona. La producción y las exportaciones de maquinaria se contrajeron en 2024 y 2025, y para este año prevemos un nuevo descenso de la producción del 2,4 %. El sector sigue atrapado entre una baja demanda externa y unos costes elevados. Si bien las exportaciones de maquinaria a USA. han comenzado a recuperarse ligeramente tras las turbulencias arancelarias del año pasado, los envíos a China siguen disminuyendo. En el mercado nacional, la situación es desigual. La inversión pública en equipamiento sigue creciendo gracias a la implementación de un importante paquete fiscal. Sin embargo, la inversión privada en maquinaria permanece contenida, frenada por la incertidumbre, la debilidad de la demanda externa y unas condiciones financieras más restrictivas. Aunque existen indicios incipientes de estabilización, persisten los riesgos a la baja.
La tasa de utilización de la capacidad en el sector de maquinaria y equipos se mantiene baja, en el 77,4 %, y los impagos e insolvencias en la industria han aumentado en los últimos dos años. Se espera que la demanda del sector de la automoción un comprador clave siga disminuyendo y, por motivos de costes, los fabricantes alemanes de maquinaria están trasladando cada vez más su producción al extranjero. La competencia de los fabricantes chinos de maquinaria sigue creciendo en muchos mercados de exportación. Por todas estas razones, prevemos que el riesgo crediticio en el sector alemán de maquinaria se mantenga elevado este año.
Existían ciertas expectativas de que el aumento del gasto en defensa de Alemania beneficiaría al sector de la maquinaria a corto plazo. Sin embargo, el volumen de pedidos ha superado con creces la capacidad del sector de defensa para atenderlos. Actualmente, los pedidos son unas cinco veces superiores a los de 2022, lo que ha añadido presión a una capacidad de producción limitada. En cambio, la producción apenas se ha duplicado desde 2022, y la brecha se traduce en una acumulación de pedidos pendientes, que se han triplicado.
Debido a la limitada capacidad de la industria de defensa para aumentar la producción, el incremento en los pedidos de maquinaria y equipos aún no se ha traducido en un repunte de la producción.
Prevemos que la producción alemana de maquinaria repunte un 0,6 % en 2027 y un 2,7 % en 2028, a medida que cobren impulso las adquisiciones de defensa y la inversión en infraestructuras, y se recupere la inversión empresarial en bienes de capital.
Descargue el informe completo en la sección de documentos relacionados que aparece a continuación.
Para saber cómo fortalecer su propia estrategia de riesgo crediticio, póngase en contacto con nosotros y descubra cómo podemos ayudarle a mantenerse a la vanguardia.