Atradius Atrium
Obtenga acceso directo a la información de su póliza, herramientas de solicitud de límites de crédito y perspectivas.

 México
 Alemania
 Australia
 Austria
 Bélgica
 Brazil
 Bulgaria
 Canadá
 China
 Dinamarca
 Emiratos Árabes Unidos
 Eslovaquia
 Eslovenia
 Estados Unidos Estados
 Finlandia
 Francia
 Grecia
 Grupo
 Hong Kong
 Hungría
 India
 Irlanda
 Italia
 Japón
 Lituania
México
 Noruega
 Nueva Zelanda
 Países Bajos
 Polonia
 Portugal
 Reino Unido
 República Checa República
 Rumania
 Singapur
 Spain
 Suecia
 Suiza
 Turquía
Tras un aumento del 4,7 % el año pasado, se prevé que el crecimiento de la producción mundial de metales básicos se desacelere hasta el 0,5 % en 2026. El crecimiento de la producción en Asia-Pacífico se está ralentizando hasta el 1,5 %, debido principalmente a una producción mucho menor en China (país que representa casi el 50 % de la producción mundial de metales básicos). Tras las contracciones de 2024 y 2025, Europa registrará un crecimiento débil del 0,2 % este año, afectado por los elevados costes energéticos, los desafíos competitivos y las perturbaciones comerciales derivadas de los aranceles estadounidenses. Por el contrario, el crecimiento de la producción de metales y acero en Norteamérica se está acelerando hasta el 2,7 %.
Esperamos que la producción mundial de metales y acero repunte un 4 % en 2027. Esto se debe a que el aumento de la producción industrial mundial (un 4,1 % más) y de la actividad de construcción (un 3,8 % más) impulsará la demanda. Otros factores que favorecerán el crecimiento de los metales y el acero incluyen la fabricación relacionada con la IA en Asia y Norteamérica, así como el aumento de la inversión en vehículos eléctricos, baterías y equipos eléctricos, especialmente en China. Esto debería respaldar la demanda de metales básicos, sobre todo de metales no ferrosos.
Se prevé que el crecimiento de la producción mundial de hierro y acero se desacelere hasta el 2,1 % este año, seguido de un aumento del 3,8 % en 2027. El exceso de capacidad lastra actualmente al sector y el proceso de consolidación avanza con lentitud. En China, la prolongada crisis del sector de la construcción ha agravado el exceso de capacidad existente, presionando los precios a la baja, mientras que las exportaciones se ven cada vez más distorsionadas por los aranceles en los mercados extranjeros. El arancel estadounidense sobre el acero se sitúa actualmente en el 50 % y la UE está adoptando sus propias medidas proteccionistas, como la reducción de las cuotas de importación libres de aranceles y el aumento de los gravámenes para las cantidades que superan dichas cuotas. El resultado de estas medidas es un mercado mundial del acero cada vez más fragmentado, en el que el exceso de capacidad y el apoyo estatal desigual siguen distorsionando los flujos comerciales. La OCDE prevé que el exceso de capacidad siderúrgica alcance los 745 millones de toneladas para 2028. El exceso de capacidad mundial en el sector siderúrgico seguirá siendo un problema, incluso si China logra contener su producción. Esto se debe a que muchas economías de mercados emergentes, especialmente en la India y el Sudeste Asiático, planean aumentar su capacidad en más de 100 millones de toneladas en los próximos años.
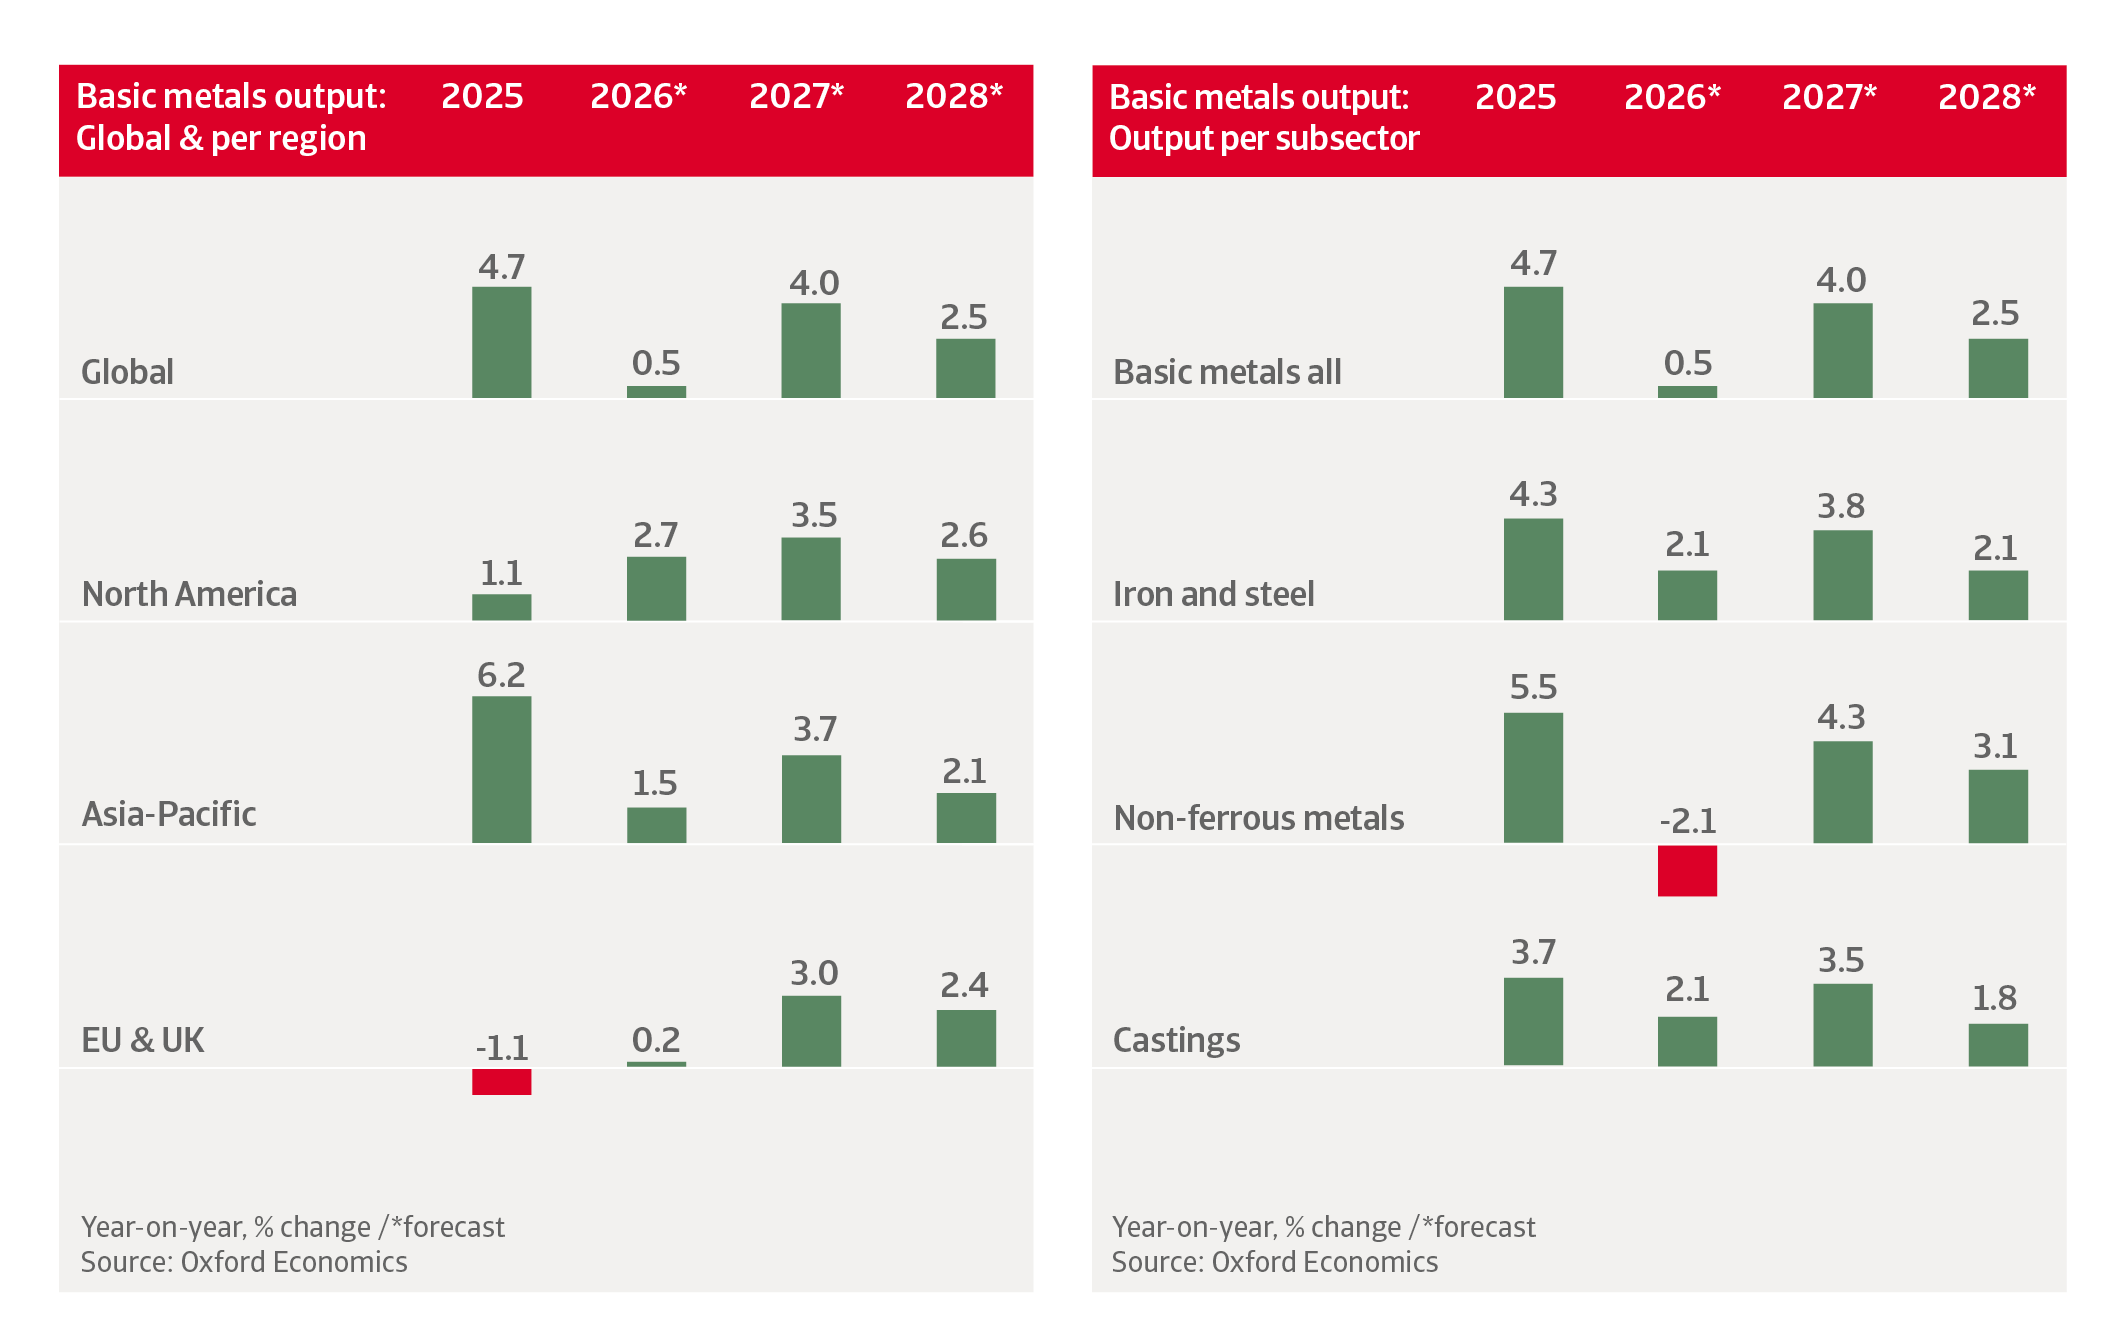
Se prevé que la producción de metales no ferrosos se contraiga un 2,1 % este año, con una disminución del 16,5 % en la producción de Oriente Medio. La producción de aluminio, en particular, se ha visto afectada por el conflicto en Irán, lo que ha provocado interrupciones en las plantas de fundición y en el suministro regional, del cual la región del Golfo es un proveedor clave. Esta situación ha impulsado el alza de los precios, y existe una capacidad limitada para compensar rápidamente la pérdida de suministro proveniente del Golfo. La expansión de la producción china se ve restringida por límites a la producción y presiones relacionadas con el suministro eléctrico. El rápido aumento de la producción en Indonesia tardará tiempo en compensar plenamente la interrupción del suministro del Golfo. No obstante, los niveles de inventario, la capacidad ociosa, el ajuste de la demanda y la reorientación de las rutas comerciales han contribuido a evitar una escasez generalizada y a limitar la magnitud del impacto en los precios. Las perspectivas a corto plazo dependen en gran medida del ritmo al que se normalice el suministro. La persistente presión sobre los precios podría atenuarse si finaliza el conflicto en el Golfo y mejoran las condiciones de transporte marítimo. Sin embargo, nuevas interrupciones o un crecimiento más lento del suministro asiático podrían mantener los precios elevados en los próximos meses.
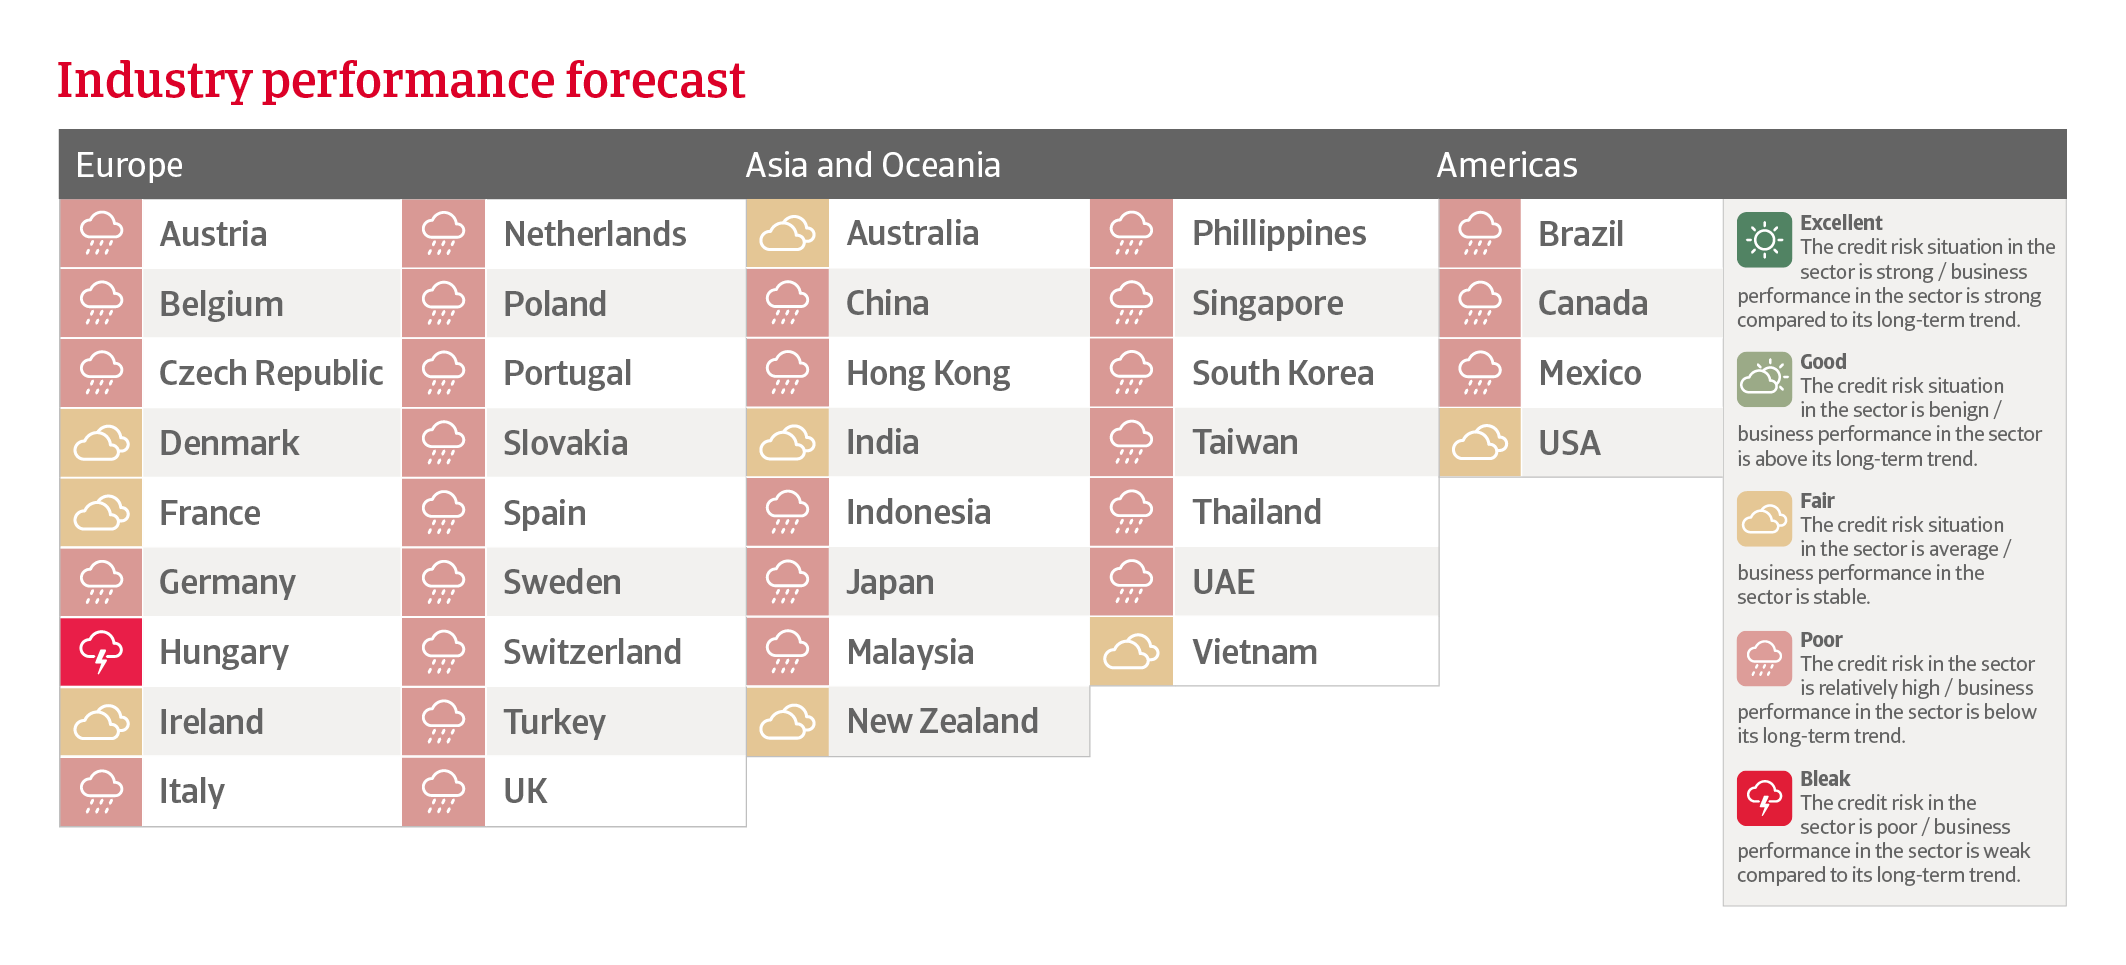
Se prevé que la producción de metales básicos en USA aumente un 3,5 % tanto en 2026 como en 2027. Se estima que la producción de hierro y acero crecerá un 5,1 % y un 4,4 % respectivamente, impulsada por medidas de protección comercial, inversiones en infraestructura, la relocalización de la producción (reshoring) y la demanda proveniente de centros de datos, proyectos energéticos y manufactura avanzada. No obstante, los elevados tipos de interés, la incertidumbre en la política comercial y la debilidad de los mercados residencial y de bienes de consumo duradero siguen representando riesgos a la baja.
Las actualizaciones de abril de 2026 a los aranceles de la Sección 232 fijaron un arancel del 50 % para el acero bruto, el aluminio y el cobre, mientras que para los productos derivados se estableció una tasa inferior del 25 %. Sin embargo, el arancel se aplica ahora sobre el valor total en aduana del producto, a diferencia del sistema anterior, en el que el gravamen se centraba únicamente en su contenido metálico. Estas medidas arancelarias han reducido la competencia de las importaciones y han fortalecido la capacidad de fijación de precios de los productores nacionales. Las importaciones de acero acabado han disminuido considerablemente, especialmente en el caso de chapas y placas, al tiempo que una sólida cartera de pedidos y una gestión disciplinada de la capacidad han favorecido mayores tasas de utilización y mejores márgenes para los productores locales. Se espera que la nueva capacidad mejore gradualmente el suministro interno, aunque los largos plazos de construcción y puesta en marcha limitan la capacidad de respuesta a corto plazo. Los elevados precios de venta del acero en USA en comparación con los mercados internacionales podrían atraer importaciones si se debilitaran las medidas de protección comercial.
Se prevé que la producción de metales no ferrosos en USA aumente un 2,2 % en 2026 y un 3,2 % en 2027. La demanda de aluminio sigue impulsada por la electrificación, las inversiones en redes eléctricas, el transporte y la construcción de centros de datos; sin embargo, la limitada capacidad de fundición y las elevadas necesidades energéticas restringen el suministro interno. En consecuencia, Estados Unidos sigue dependiendo de las importaciones de aluminio especialmente de Canadá, lo que deja a los usuarios de etapas posteriores de la cadena de valor expuestos a los aranceles y a elevadas primas regionales.
Los precios de la energía son considerablemente más bajos en USA que en otras regiones, gracias al gran volumen de producción energética nacional. Por ello, los productores estadounidenses de metales y acero gozan de una ventaja competitiva frente a sus homólogos de Europa y Japón.
Existe un mayor riesgo crediticio para los centros de servicios, procesadores y empresas dependientes de las importaciones que operan con apalancamiento, debido a las crecientes necesidades de capital circulante.
Las condiciones de riesgo crediticio en la industria estadounidense de metales y acero se mantienen favorables para los grandes productores diversificados. El riesgo es mayor entre los centros de servicio y procesadores altamente endeudados, así como en las empresas dependientes de las importaciones que enfrentan mayores necesidades de capital circulante, liquidez limitada o dificultades para trasladar los mayores costos a los clientes.
Se prevé que la producción de metales básicos de Canadá se contraiga un 1,5 % este año, tras haber registrado un descenso del 6,4 % en 2025. Esto ilustra cómo el sector se está viendo afectado por los aranceles del 50 % impuestos por Estados Unidos a las importaciones. La fuerte dependencia de USA como principal mercado de exportación deja a los productores de acero especialmente vulnerables a una reducción de los envíos, al exceso de oferta interna y a presiones sobre la utilización de la capacidad y la rentabilidad. Si bien las medidas de protección comercial, las iniciativas de compra de productos canadienses (Buy Canadian) y la inversión pública en infraestructuras deberían ofrecer cierto respaldo, es poco probable que compensen totalmente la restricción del acceso al mercado estadounidense.
En consecuencia, se espera que la producción a corto plazo siga bajo presión, mientras que el momento y la intensidad de una eventual recuperación son altamente inciertos. Los productores están recortando la producción, controlando los costes y ajustando sus plantillas. Por el contrario, el segmento del aluminio muestra una resiliencia comparativamente mayor, ya que los compradores estadounidenses dependen del suministro canadiense y las fundiciones se benefician de una energía hidroeléctrica competitiva. No obstante, los aranceles elevan los costes de entrega y generan incertidumbre en torno a los flujos comerciales. El riesgo crediticio sigue calificándose como "malo", especialmente para los productores de acero, los centros de servicios y las empresas de transformación que presentan elevados costes fijos, un alto nivel de endeudamiento, liquidez limitada o una exposición significativa a clientes estadounidenses.
Prevemos que el crecimiento anual de la producción de metales básicos en China se desacelere hasta el 0,1% en 2026 y el 1,9% en 2027, tras haber crecido un 5,9% el año pasado. Un crecimiento económico anual de alrededor del 4,5%, la fortaleza de la manufactura avanzada, el apoyo fiscal y las exportaciones están sosteniendo la demanda actualmente. Sin embargo, al mismo tiempo, los problemas persistentes en el sector inmobiliario, el menor crecimiento del crédito y las perturbaciones comerciales están limitando la expansión.
Se espera que el crecimiento de la producción de acero se reduzca a solo un 1,6% este año y a un 1,0% en 2027. El sector inmobiliario, principal fuente de demanda, muestra escasos signos de recuperación. El gasto en infraestructuras ofrece cierto apoyo, pero no logra compensar el lastre que supone la construcción residencial. La oferta de acero supera a la demanda, lo que ha sometido a los precios y a los márgenes a una presión creciente. El crecimiento de las exportaciones ofrece un alivio limitado, ya que muchos países aplican cada vez más medidas proteccionistas frente a las exportaciones de acero chino. Los márgenes reducidos y el aumento de las existencias de acero acabado están provocando recortes en la producción y retrasos en las compras dentro del sector.
Los sectores tradicionales intensivos en acero desempeñan un papel cada vez menor en el crecimiento económico a medida que la actividad se desplaza hacia la manufactura de mayor valor añadido y los servicios; asimismo, parece poco probable que la prolongada crisis inmobiliaria atraiga el nivel de apoyo gubernamental observado en ciclos anteriores. Esto reduce las perspectivas de una recuperación sostenida de la demanda de acero impulsada por la construcción y sugiere que cualquier mejora cíclica en el consumo de mineral de hierro será probablemente limitada.
El subsector de los metales no ferrosos presenta un mejor comportamiento, ya que el gobierno prioriza la manufactura avanzada, los vehículos eléctricos y la producción de energía renovable. Se espera que este segmento crezca un 1,6% este año y un 2,9% en 2027. El aluminio ofrece las mejores perspectivas de márgenes, pero el límite de producción de 45 millones de toneladas establecido por China restringe el crecimiento de la oferta. Dados los largos plazos de ejecución de los nuevos proyectos y el crecimiento continuo de la demanda para la transmisión de energía y los vehículos eléctricos, es probable que persista la tensión en el mercado. Las exportaciones han aumentado para aprovechar los precios elevados en otros mercados.
El riesgo crediticio en el sector chino de los metales y el acero sigue siendo elevado debido a un entorno empresarial difícil, caracterizado por precios y márgenes bajos. En particular, algunas empresas del sector siderúrgico de menor tamaño y con una situación financiera débil podrían enfrentarse a problemas de liquidez si no logran obtener financiación externa.
A pesar del sólido crecimiento económico interno, prevemos que el crecimiento de la producción del sector de metales básicos de la India se desacelere hasta el 7,9 % en 2026, tras haber aumentado un 18,2 % el año pasado. El incremento de los costes energéticos, la aceleración de la inflación, el endurecimiento de la política monetaria y el debilitamiento de la confianza inversora están lastrando la actividad de la construcción y la manufactura. Los mayores costes de financiación y la presión sobre los márgenes empresariales están frenando tanto la inversión privada intensiva en el uso de metales como la demanda industrial. La implementación gradual del Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la UE aumentará los costes para los exportadores indios de acero y aluminio, lo que podría reducir su competitividad en los mercados europeos.
Las perspectivas siguen siendo positivas, respaldadas por la inversión en infraestructuras, la expansión manufacturera y las iniciativas de industrialización impulsadas por el gobierno. El rápido progreso económico de la India, la urbanización y el crecimiento demográfico sostendrán la producción de metales y acero a medio y largo plazo. La producción de acero seguirá siendo el principal motor de crecimiento del sector, impulsada por el aumento de la capacidad y una sólida demanda subyacente proveniente de los sectores de infraestructuras, transporte y construcción.
Tras una contracción del 2,5 % en 2025, prevemos que la producción japonesa de metales básicos se recupere solo ligeramente: un 0,3 % en 2026 y un 0,7 % el año siguiente. La demanda se ve actualmente afectada por el bajo crecimiento económico anual del país, que se sitúa en apenas un 0,5 %. Los elevados costes energéticos y la gran incertidumbre lastran la actividad manufacturera, la construcción y la inversión, mientras que el aumento de los costes de los insumos y la reducción de los beneficios empresariales frenan el consumo de metales. Se espera que la producción de acero se contraiga un 0,6 % este año, ya que la demanda moderada de los sectores de automoción y construcción, sumada a la persistente sobrecapacidad china, mantiene la demanda bajo presión. Los mercados del aluminio también atraviesan dificultades, con interrupciones en el suministro desde Oriente Medio que han disparado los costes de aprovisionamiento.
La prevista implantación de un sistema de comercio de emisiones elevará los costes estructurales de la fabricación de acero en altos hornos, un método que todavía representa el 75 % de la producción. Aunque los detalles de su implementación son aún inciertos, la orientación de esta política refuerza la transición gradual hacia la producción en hornos de arco eléctrico, lo que transformará el perfil de la demanda y las necesidades de materias primas de Japón durante la próxima década.
La demanda de metales y acero sigue viéndose impulsada por la inversión en infraestructuras, la urbanización y la inversión extranjera vinculada a la industria manufacturera en el Sudeste Asiático. No obstante, la demanda de los sectores de la construcción y residencial varía considerablemente entre los distintos mercados. La capacidad de producción regional está aumentando, lo que podría reducir gradualmente la dependencia de las importaciones. Se prevé que la producción bruta de metales básicos en la región de la ASEAN crezca un 5,2 % en 2026 y un 7,9 % en 2027.
En el segmento siderúrgico, el persistente exceso de oferta mundial y la continua volatilidad de los precios están afectando considerablemente a los márgenes en toda la región.
A pesar de la existencia de nichos con demanda estable, el sector sigue operando bajo una presión considerable. En el segmento siderúrgico, el persistente exceso de oferta mundial y la continua volatilidad de los precios están afectando gravemente a los márgenes en toda la región. Los productores locales se enfrentan a una intensa competencia del acero chino y de otras importaciones, a precios bajos derivados de las restricciones comerciales y, en algunos mercados, a elevados costes de energía y materias primas. Al mismo tiempo, la gran intensidad de capital y la considerable expansión de la capacidad han aumentado, sin duda, el apalancamiento de algunos productores. Las necesidades de inversión adicionales para la descarbonización podrían tensar aún más los balances a largo plazo. Vietnam e Indonesia están llevando a cabo una importante ampliación de su capacidad. Tailandia y Malasia están explorando la producción de acero con bajas emisiones de carbono y medidas de fijación de precios del carbono, impulsadas por la demanda de sectores manufactureros de mayor valor añadido. En general, las perspectivas siguen siendo complejas, observándose una mayor vulnerabilidad financiera entre los productores más pequeños y altamente apalancados que presentan estructuras de costes poco competitivas, una escasa diferenciación de productos o importantes necesidades de refinanciación.
Tras las contracciones registradas en 2024 y 2025, se prevé que la producción de metales básicos de la UE repunte un modesto 0,7 % este año. Los elevados precios de la energía, el aumento de la inflación y el endurecimiento de la política monetaria están lastrando la actividad industrial y el gasto de los consumidores en la región. La demanda de sectores clave de uso final como la construcción, la automoción y la maquinaria sigue siendo moderada, al tiempo que persisten riesgos a la baja debido a la continua incertidumbre geopolítica y a las perturbaciones en el mercado energético.
El mercado siderúrgico de la UE está entrando en una fase de protección, aunque no en un auge cíclico convencional. Desde julio de 2026, los contingentes anuales de importación libres de aranceles se han reducido cerca de un 47 % pasando de aproximadamente 34,5 millones de toneladas a 18,3 millones, mientras que el arancel aplicable a las cantidades que exceden dichos contingentes se ha duplicado, pasando del 25 % al 50 %. A partir de octubre de 2026, nuevos requisitos de trazabilidad endurecerán los controles de importación al exigir pruebas verificables sobre el lugar donde se fundió y coló originalmente el acero. Esto debería dificultar la elusión de las medidas comerciales mediante el desvío del acero hacia la UE a través de terceros países. Asimismo, la implementación del Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la UE ya ha comenzado a transformar los patrones de importación en 2026, elevando el coste de las importaciones intensivas en carbono e incentivando la competencia interna en favor de aceros más ecológicos.
El endurecimiento de las restricciones comerciales y la fijación de precios al carbono impulsarán al alza los precios del acero europeo en 2026; no obstante, se tratará de un ajuste puntual de precios más que de una tendencia alcista sostenida. A medida que los contingentes más estrictos y el CBAM frenen las importaciones de menor coste, se espera que los precios de las bobinas laminadas en caliente (HRC) aumenten un 13,1 %, situándose en 680 euros por tonelada. Los precios se moderarán ligeramente en 2027 antes de experimentar un ascenso gradual hasta alcanzar los 710 euros por tonelada en 2030.
Se prevé que la recuperación de la demanda de acero en 2027 sea desigual entre sectores y países.
A pesar de las medidas de salvaguardia vigentes, se prevé que la producción de acero de la UE se recupere solo gradualmente. Se espera que la producción aumente un 0,3 % en 2026, ya que la demanda de acero recibirá poco impulso del ciclo industrial de este año. Se pronostica que la producción industrial de la UE se contraiga un 0,4 % y la producción manufacturera un 0,7 %. Además, la necesaria reactivación de líneas de producción paralizadas podría plantear nuevas dificultades. En 2027, se espera que la producción de acero crezca un 3,8 %, a medida que la producción industrial y manufacturera de la UE aumenten un 2,2 % y un 1,9 %, respectivamente. No obstante, la recuperación seguirá siendo desigual entre sectores y países.
La demanda de acero por parte del sector de la automoción un comprador clave seguirá siendo débil, lo que lastrará la demanda de acero plano, recubierto y de ingeniería, especialmente en Alemania y Europa Central. Los cambios en los sistemas de propulsión y el continuo avance de los vehículos eléctricos han puesto el foco en la reducción del peso de los componentes, fomentando la sustitución por aluminio y aleaciones especiales.
El sector de la construcción será el que más impulse la demanda de acero de la UE el próximo año, liderado por la edificación residencial y no residencial, mientras que los proyectos de transición energética, los centros de datos y las inversiones en redes eléctricas aportarán un impulso adicional. Esto beneficiará a las barras corrugadas, los perfiles, el acero estructural, los tubos y determinados productos de chapa gruesa. Sin embargo, la contención fiscal está limitando la actividad de ingeniería civil fuera de Alemania. España y algunas zonas del sur de Europa están en mejor posición para beneficiarse, mientras que la persistente debilidad de la actividad constructora en Francia limitará el consumo de acero convencional en dicho país.
El crecimiento en sectores de mayor valor añadido generará cierto aumento de la demanda. Se prevé que la producción aeroespacial crezca un 6,1 % en 2026 y un 7,3 % en 2027, impulsada por la cartera de pedidos de aeronaves, las adquisiciones de defensa y la ampliación de la capacidad. La inversión en redes eléctricas, electrónica de defensa e infraestructuras energéticas beneficiará a los fabricantes de chapa especializada, piezas forjadas y acero eléctrico.
El aumento del gasto en defensa en toda la UE tendrá un efecto directo limitado en el volumen total de acero, ya que la capacidad de producción de equipos como los vehículos blindados sigue siendo reducida. No obstante, el impacto indirecto podría ser mayor gracias a la inversión en fábricas, naves industriales y maquinaria. Las medidas de estímulo de Alemania en materia de infraestructuras y defensa reforzarán estas fuentes de demanda a partir de 2027, si bien los cuellos de botella en la ejecución retrasarán dicho impulso.
En el segmento de los metales no ferrosos, se prevé que los factores relacionados con la oferta marquen la evolución del mercado. Los mercados del aluminio siguen siendo vulnerables a las interrupciones del suministro en Oriente Medio y a los elevados costes energéticos estructurales en Europa, lo que genera riesgos al alza para las primas y los precios.
Prevemos que la producción de metales básicos en Alemania repunte un 1,2 % este año tras cuatro años de contracción. Durante bastante tiempo, el sector ha sufrido una demanda débil por parte de industrias compradoras clave como la automotriz, la construcción y la ingeniería, mientras que los aranceles a la importación de USA han perjudicado las exportaciones. La situación del riesgo crediticio en la industria sigue siendo tensa, ya que la demanda moderada, los elevados costes energéticos y los bajos precios de venta han deteriorado los márgenes. Los retrasos en los pagos y las insolvencias han aumentado durante el último año, y la situación seguirá siendo tensa en los próximos meses, especialmente entre los proveedores del sector automotriz y las empresas con un alto nivel de endeudamiento. La mayoría de las pymes del sector de metales básicos dependen de líneas de crédito para financiar su capital circulante o aumentar sus inventarios. Sin embargo, los bancos han endurecido los controles antes de conceder créditos, exigiendo a menudo más garantías.
Para 2027, esperamos un crecimiento de la producción del 5 %. Las condiciones de producción deberían mejorar a partir de finales de 2026, a medida que el gasto público en infraestructuras y defensa, así como los estímulos fiscales más amplios, impulsen la actividad industrial y las inversiones intensivas en metales y acero. No obstante, no se prevé una recuperación total hasta los niveles anteriores a la pandemia en los próximos años. Alemania es, con diferencia, el mayor productor de acero de Europa; sin embargo, dado que el 75 % de su capacidad utiliza altos hornos tradicionales, se encuentra en desventaja frente a los países vecinos, ya que deberá invertir en tecnologías más limpias.
Se prevé que la producción de metales básicos y acero disminuya un 5,9 % en 2026, tras una contracción del 13,4 % el año pasado. Esta fuerte contracción se debe en parte al cierre de varias plantas de altos hornos, que están siendo sustituidas por hornos de arco eléctrico cuya entrada en funcionamiento está prevista entre finales de 2026 y principios de 2028. Se estima que la producción de metales y acero registrará un nuevo descenso del 2,2 % en 2027.
Las condiciones de la demanda siguen siendo moderadas, ya que el débil crecimiento económico, la política monetaria restrictiva y una política fiscal más rigurosa lastran la actividad manufacturera, la producción del sector de la construcción y la inversión empresarial en el Reino Unido. El aumento de los costes energéticos y la elevada incertidumbre geopolítica frenan el consumo de metales, y el nuevo régimen de salvaguardia del acero de la UE podría afectar a tres cuartas partes de las exportaciones de acero británico destinadas a dicho mercado. Es probable que la baja rentabilidad, la escasez de financiación interna y la frágil confianza empresarial limiten la inversión en todo el sector. Los fabricantes y proveedores de metales y acero siguen enfrentándose a unos costes de insumos persistentemente elevados, incluidos los salarios y las cuantiosas cargas por el servicio de la deuda.
No se prevé una recuperación significativa de la demanda a corto plazo. Entre las pocas excepciones figuran los nichos de mercado de las aleaciones aeroespaciales y los metales para baterías. El entorno favorece una transición hacia una producción de mayor valor añadido y orientada a nichos específicos.
La nacionalización de la planta de British Steel en Scunthorpe ha evitado la pérdida de capacidad productiva, pero por sí sola apenas aborda los problemas de competitividad que amenazaban con provocar su cierre inicialmente. Asimismo, la titularidad pública no ofrece una vía clara para realizar las inversiones y la modernización necesarias para restablecer la viabilidad comercial.
Esperamos que el número de insolvencias en el sector de los metales y el acero en el Reino Unido se mantenga elevado durante los próximos seis meses.
Para las empresas que dependen de modelos de financiación respaldados por cuentas por cobrar, la disminución de la producción y de los precios ha reducido considerablemente la disponibilidad de financiación. Prevemos que el número de insolvencias en el sector de los metales y el acero se mantenga elevado durante los próximos seis meses. Corren especial riesgo aquellas empresas que operan con modelos de grandes inventarios sin mecanismos de precios para adaptarse a nuevas fluctuaciones, así como aquellas que dependen de deuda costosa para financiar su capital circulante.
La UE y el Reino Unido aplican actualmente medidas de defensa comercial muy similares; ambos utilizan contingentes arancelarios considerablemente reducidos y un arancel del 50 % para las cantidades que exceden dichos contingentes. La UE ofrece una protección general más sólida, ya que estas medidas de salvaguardia se ven reforzadas por el Mecanismo de Ajuste en Frontera por Carbono (CBAM) y el Régimen de Comercio de Derechos de Emisión de la UE (RCDE UE), mientras que el Reino Unido depende en mayor medida de las barreras comerciales convencionales y de la política industrial nacional. El objetivo de ambos es aproximar la penetración de las importaciones a los niveles históricos y permitir que los productores nacionales de metales y acero recuperen cuota de mercado. No obstante, estas medidas no bastarán para generar la recuperación generalizada de la demanda necesaria para devolver la producción de acero y metales a los niveles anteriores a la pandemia. Se prevé que la producción de acero en Europa Occidental aumente solo gradualmente a lo largo de la década y alcance los 102,8 millones de toneladas en 2030, una cifra que sigue situándose más de un 12 % por debajo del nivel de 2019.
El aumento de los precios de venta debería impulsar un incremento de la producción a medio plazo; sin embargo, es probable que las desventajas estructurales de costes de Europa limiten la rentabilidad de sus empresas del sector de los metales y el acero. Los elevados precios de la electricidad y el gas, las limitaciones de la red, el acceso restringido al capital y los costes de la descarbonización frenarán la inversión e impedirán que una mayor capacidad de fijación de precios se traduzca plenamente en márgenes o volúmenes de producción más elevados.
Los costes energéticos siguen siendo el principal problema. Los precios de la electricidad y el gas en la UE y el Reino Unido son más elevados que en los mercados competidores, lo que erosiona los márgenes y frena la inversión. La ampliación de la red y las mejoras en la seguridad y resiliencia del suministro deberían aliviar estas presiones con el tiempo, pero ofrecen un alivio limitado a corto plazo.
Las recientes restricciones a las importaciones beneficiarán a los productores europeos de acero, pero aumentarán los costos para los sectores de etapas posteriores de la cadena de valor, como la automoción, la maquinaria y la fabricación de productos metálicos.
La descarbonización transformará la producción de metales y acero más que reducir sus costes. La transición hacia hornos de arco eléctrico disminuye la dependencia del mineral de hierro, el carbón metalúrgico y los costes directos asociados al carbono, pero aumenta la dependencia de electricidad a menor coste, el acceso a la red, chatarra de calidad y otros materiales metálicos, como el hierro de reducción directa y el hierro briquetado en caliente. El acero bajo en carbono tiene un coste superior al convencional, por lo que requiere un sobreprecio para ser viable, a menos que las políticas públicas reduzcan la brecha de costes. Según las exigencias actuales, la industria europea del metal y el acero dispone de poco tiempo para lograr la descarbonización. El exceso de capacidad mundial, las menores tasas de utilización en Europa y una mayor rentabilidad de la inversión en otros sectores restan atractivo a la inversión de capital privado, lo que hace cada vez más necesario un apoyo estatal sustancial para financiar la descarbonización.
Las recientes restricciones a las importaciones beneficiarán a los productores europeos de acero, pero elevarán los costes para los sectores transformadores, como la automoción, la maquinaria y la fabricación de productos metálicos. Esta situación plantea un desafío considerable, dado que muchas de estas industrias se enfrentan a una competencia creciente de las importaciones chinas, las cuales podrían no estar sujetas a costes comerciales o de carbono equivalentes.
Descargue el informe completo en la sección de documentos relacionados que aparece a continuación.
Para saber cómo fortalecer su propia estrategia de riesgo crediticio, póngase en contacto con nosotros y descubra cómo podemos ayudarle a mantenerse a la vanguardia.


