Atradius Atrium
Obtenga acceso directo a la información de su póliza, herramientas de solicitud de límites de crédito y perspectivas.

 México
 Alemania
 Australia
 Austria
 Bélgica
 Brazil
 Bulgaria
 Canadá
 China
 Dinamarca
 Emiratos Árabes Unidos
 Eslovaquia
 Eslovenia
 Estados Unidos Estados
 Finlandia
 Francia
 Grecia
 Grupo
 Hong Kong
 Hungría
 India
 Irlanda
 Italia
 Japón
 Lituania
México
 Noruega
 Nueva Zelanda
 Países Bajos
 Polonia
 Portugal
 Reino Unido
 República Checa República
 Rumania
 Singapur
 Spain
 Suecia
 Suiza
 Turquía
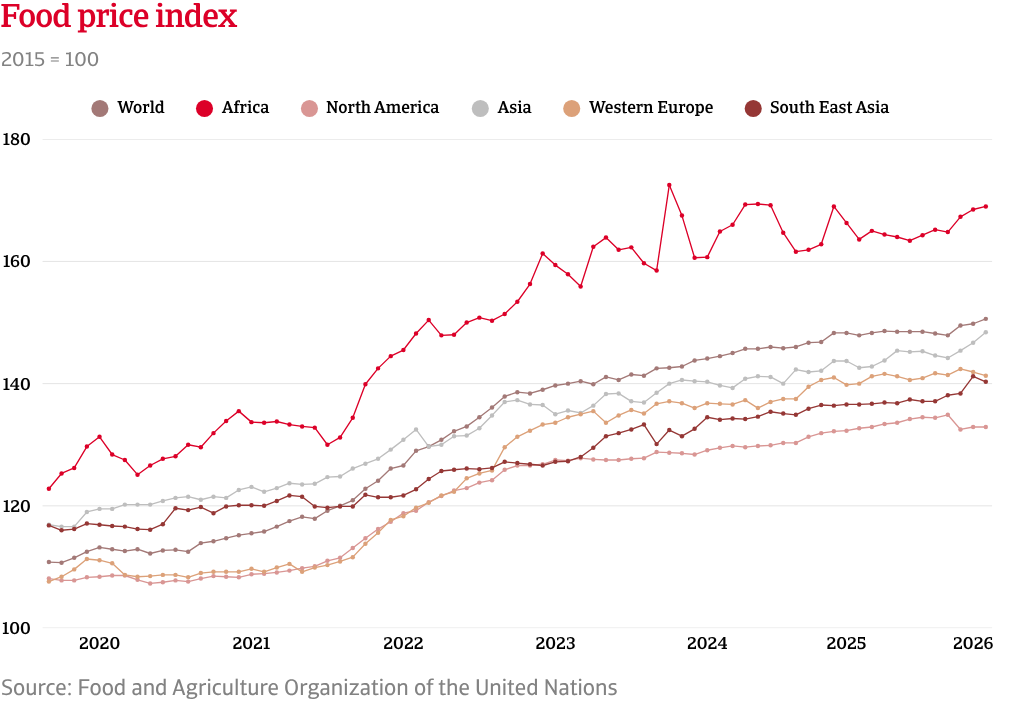
Desde los márgenes de rentabilidad agrícola hasta las estanterías de los supermercados, el impacto del conflicto en el Golfo se percibe en toda la cadena de producción alimentaria. El cierre del estrecho de Ormuz ha provocado un aumento de los precios de la energía y los fertilizantes, lo que repercute directamente en la producción y los precios mundiales de los alimentos. El encarecimiento de los fertilizantes ya se refleja en unos precios de los alimentos más elevados. Además, el aumento de los costes energéticos afecta a todas las etapas de la producción alimentaria, desde la siembra y la cosecha hasta el procesamiento, el almacenamiento y el transporte. Todo ello tiene un impacto directo tanto en los productores y procesadores de alimentos como en los minoristas y los consumidores.
Paralelamente al impacto del conflicto en el Golfo, la producción y los precios de los alimentos son muy sensibles a las condiciones meteorológicas adversas, como las olas de calor, las sequías y los fenómenos de El Niño. Se prevé que las temperaturas extremas de este verano reduzcan el rendimiento de los cultivos y la producción agrícola en Estados Unidos y Europa. A principios de junio, más de la mitad del territorio estadounidense sufría condiciones de sequía, lo que afectaba a unos 250 millones de acres de tierras agrícolas. En Europa Occidental, el calor y la sequía prolongados podrían elevar la inflación de los precios de los alimentos más de un punto porcentual el próximo año, alcanzando potencialmente el 3 %. Un fenómeno de El Niño intenso puede perturbar aún más el comercio agrícola mundial al reducir las cosechas y restringir el suministro de alimentos. Estas limitaciones de la oferta pueden impulsar al alza los precios de los alimentos, afectando especialmente a las economías dependientes de la agricultura y situadas en la cuenca del Pacífico.
Otro factor de riesgo a la baja es la escalada del conflicto en Ucrania. Los ataques a puertos, terminales de carga y buques han interrumpido las exportaciones de grano de la región, reduciendo los volúmenes comerciales. Al mismo tiempo, los ataques a refinerías e infraestructuras de exportación rusas están elevando los precios mundiales de los productos petrolíferos y los fertilizantes, lo que aumenta la probabilidad de una presión indirecta sobre los costes de los alimentos en todo el mundo.
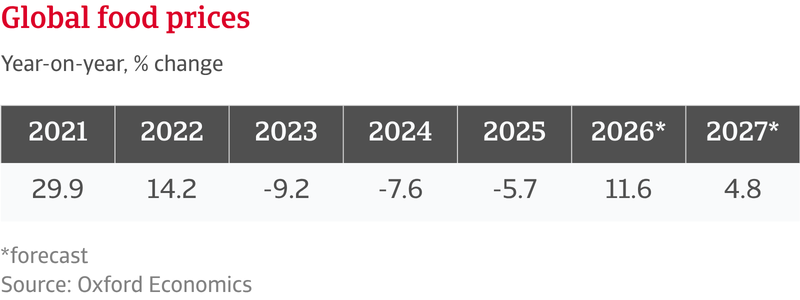
Es probable que la combinación de presiones geopolíticas y climáticas limite la producción en varias regiones agrícolas clave, aumente la volatilidad de los precios mundiales e impulse al alza los precios de los alimentos en todo el planeta. Se prevé que los precios mundiales de los alimentos aumenten un 11,6 % en 2026 y un 4,8 % en 2027.
Se espera que los mercados emergentes se vean más afectados que las economías avanzadas, dado el mayor peso de los alimentos en sus cestas de consumo. En economías como Filipinas, Indonesia e India, los alimentos representan hasta el 40 % del índice de precios al consumo, frente a cerca del 10 % en las economías avanzadas, lo que amplifica el efecto sobre la inflación general.
El aumento de los costes de los insumos y la inflación alimentaria, la reducción de la renta disponible de los hogares debido a los mayores precios de la energía y las alteraciones en la seguridad alimentaria están transformando los hábitos de consumo y la dinámica del sector. Para los hogares, el impacto de la subida de los precios de la energía y los alimentos se traduce en facturas de la compra más elevadas y en una menor capacidad adquisitiva.
A continuación, nuestros expertos en el sector alimentario para USA, Europa y Asia emergente analizan el impacto de la coyuntura actual en el comportamiento del consumidor, en los productores y distribuidores de alimentos y en el segmento de productos alimentarios de gama alta, examinando asimismo la situación del riesgo crediticio en determinados segmentos.
El aumento de los precios de la energía y los alimentos está reforzando la sensibilidad de los consumidores ante los precios. Los hogares optan cada vez más por marcas de alimentación más económicas, buscan promociones y priorizan las compras que ofrecen una buena relación calidad-precio, así como los productos básicos. En los mercados desarrollados, las marcas de distribuidor siguen ganando cuota de mercado a medida que los consumidores se centran en el gasto esencial y reducen los gastos discrecionales, como comer fuera o comprar alimentos de gama alta. Los compradores comparan activamente los precios, aprovechan las promociones y cambian de marca cuando las diferencias de precio son significativas.
Tal y como señaló Sharon Benfer, suscriptora sénior de Atradius en Baltimore (USA): "Esto está acelerando una tendencia que ya observábamos. Incluso antes de las recientes subidas de precios, los consumidores estadounidenses y europeos ya mostraban una mayor sensibilidad al precio en los productos alimentarios. Esto refleja una "fatiga ante los precios", ya que estos se mantienen estructuralmente por encima de los niveles previos a la pandemia, a pesar de que los precios de los alimentos han bajado recientemente». Por consiguiente, tanto en Europa como en Estados Unidos, las cadenas de descuento están ganando cuota de mercado, impulsadas por una demanda constante de precios asequibles.
Incluso antes de las actuales subidas de precios, los consumidores estadounidenses y europeos se han mostrado más sensibles al precio de los alimentos.
En el Sudeste Asiático, los consumidores muestran un comportamiento similar: optan por marcas más económicas, reducen las compras no esenciales y priorizan los alimentos básicos. Sherly Caroline, suscriptora de riesgos de Atradius en Yakarta (Indonesia), señaló: «Los consumidores de la región destinan entre el 20 % y el 35 % de sus gastos domésticos a la alimentación, frente al 10 % en Estados Unidos y el 13 % en la UE. Sin embargo, los hogares de menores ingresos pueden llegar a destinar entre el 60 % y el 70 % de sus ingresos a la compra de alimentos».
Ante el aumento de los precios de los alimentos, estos consumidores no pueden reducir su consumo de manera significativa. Se produce una reorientación del gasto hacia los productos de primera necesidad, priorizando los alimentos básicos frente al consumo discrecional. Por ejemplo, se da prioridad al arroz o al trigo frente a proteínas más costosas, como la carne y el pescado.
En comparación con los mercados desarrollados, los productos de marca blanca tienen menor penetración en las economías emergentes. Para hacer frente a las presiones inflacionistas, los consumidores tienden a adaptarse rápidamente: compran envases de menor tamaño, optan por alternativas más económicas, aprovechan mejor las promociones y aumentan sus compras a través de los canales de venta minorista tradicionales.
Tanto en los mercados avanzados como en los emergentes, los productores y procesadores de alimentos se enfrentan a mayores costes de los insumos, en particular de energía, materias primas, envases y transporte. Los márgenes de beneficio de muchas empresas de este sector son estructuralmente reducidos y ya estaban bajo presión antes del estallido del conflicto del Golfo. La creciente presión al alza sobre los costes de los insumos ha aumentado los riesgos para la rentabilidad en toda la cadena de valor alimentaria, si bien el impacto varía según la región.
En Europa, el aumento de los precios de la energía afecta especialmente a la producción de alimentos intensiva en energía, sobre todo a aquellas actividades que requieren energía para refrigeración, calefacción y procesamiento. Estos factores agravan desafíos preexistentes, como los elevados costes laborales y las cargas normativas, incluidas las estrictas normas de sostenibilidad de la UE. Como resultado, unos márgenes ya de por sí estrechos se ven aún más comprimidos. Además, la limitada capacidad para fijar precios dificulta repercutir totalmente el aumento de los costes de los insumos, especialmente en un entorno minorista altamente competitivo y dominado por grandes actores.
En consecuencia, muchos productores europeos de alimentos se centran en el control de costes, la optimización de la cartera, la mejora de la eficiencia y aumentos selectivos de precios para proteger su rentabilidad. No obstante, persiste la brecha entre el incremento de los costes de los insumos y los precios que realmente se pueden aplicar. El riesgo crediticio es mayor para las empresas más pequeñas o menos diversificadas con menor poder de negociación y para los subsectores intensivos en energía que dependen en gran medida de la calefacción o refrigeración, el transporte y los costes de los piensos, como el sector lácteo y el de procesamiento de carne.
En el Sudeste Asiático, los productores también tienen dificultades para repercutir los mayores costes a los minoristas, ya que el mercado de venta de alimentos al por menor está altamente concentrado. Un reducido número de enormes cadenas de supermercados domina el sector y suele contar con un inmenso poder de compra, lo que les otorga una mayor capacidad para rechazar los aumentos de precios propuestos por los procesadores de alimentos. Además, existe una fuerte resistencia de los consumidores a los precios más altos, dado que los ingresos reales están sometidos a una gran presión. Sherly Caroline advirtió: "Existe un elevado riesgo de impago para los pequeños y medianos procesadores de alimentos, que luchan contra la compresión de márgenes y mayores necesidades de capital circulante debido a los elevados precios de los insumos."
En el Sudeste Asiático existe un elevado riesgo de impago para las pequeñas y medianas empresas procesadoras de alimentos.
En Estados Unidos, los productores y procesadores de alimentos también se ven afectados actualmente por el aumento de los costes de los insumos y se enfrentan a márgenes estructuralmente reducidos. Sin embargo, a diferencia de lo que ocurre en Europa y el Sudeste Asiático, prevemos que un mayor número de empresas estadounidenses repercutirán los aumentos de precios en los consumidores, ya que muchas de ellas no podrán absorber el incremento de los costes.
Desde hace algún tiempo, la competencia en el subsector de la venta minorista de alimentos se ha centrado cada vez más en el precio. Esta tendencia se ha manifestado en las tres regiones y es probable que continúe, generando una presión adicional sobre los márgenes de las empresas. Los mercados minoristas de alimentación se caracterizan por un entorno de competencia feroz, en el que los grandes minoristas y las cadenas de descuento poseen un fuerte poder de negociación. Las guerras de precios persistirán a medida que los minoristas compitan por atraer a consumidores sensibles al precio. Estos minoristas tienen limitada su capacidad para trasladar los mayores costes a los precios finales, ya que deben mantenerlos bajos para retener a unos consumidores cada vez más sensibles al precio, lo que deriva en una presión sostenida sobre los márgenes. Dicha presión se ve agravada por el aumento de los costes de energía, mano de obra, logística y proveedores.
Sharon Benfer señaló: "Es posible que los grandes minoristas estadounidenses estén mejor posicionados para soportar la presión sobre los márgenes, ya que cuentan con mayor capacidad para absorber la compresión de los mismos, un mayor poder de negociación y un mejor acceso a financiación y a economías de escala." No obstante, existe un impacto negativo en el perfil de riesgo crediticio de los minoristas de alimentación más pequeños, que disponen de menor capacidad para absorber el aumento de costes o competir agresivamente en precios.
Los minoristas de mayor tamaño podrían estar mejor posicionados para resistir la presión sobre los márgenes.
En el Sudeste Asiático, los minoristas de alimentos independientes y de pequeña escala son más vulnerables debido a su limitado poder de negociación frente a los proveedores y a su reducida capacidad para competir eficazmente con las grandes cadenas en materia de precios o promociones. Muchos negocios se ven atrapados en un desajuste de flujo de caja: pagan rápidamente a los proveedores por inventarios costosos, mientras tardan más en recuperar el efectivo de unos consumidores con recursos limitados. Esto aumenta rápidamente la probabilidad de impago de los préstamos comerciales locales. Por su parte, los distribuidores y comerciantes de alimentos que dependen de las importaciones son vulnerables al alza de los precios mundiales de los alimentos y a la volatilidad de los tipos de cambio, así como a las interrupciones en el transporte y la logística de carga.
En Europa, la vulnerabilidad es mayor allí donde la inflación de costes coincide con una escasa flexibilidad para fijar precios. Los pequeños minoristas muy endeudados se verán más afectados en comparación con los grandes productores diversificados y las principales cadenas minoristas o de descuento, que cuentan con mayor escala, poder de fijación de precios y capacidad para absorber costes. Aurora Zubillaga, analista sénior de la Unidad de Grandes Compradores de Atradius CyC (Madrid, España), señaló: "En la UE, los supermercados tradicionales de gama media son los que soportan mayor presión, atrapados entre el liderazgo en precios de las cadenas de descuento y la diferenciación de los minoristas de gama alta."
En la UE, los supermercados tradicionales de gama media se enfrentan a la mayor presión, atrapados entre las cadenas de descuento y los operadores de gama alta.
Para fortalecer su resiliencia, muchos minoristas están ampliando sus gamas de marca propia, optimizando las estrategias de abastecimiento e invirtiendo en medidas de eficiencia como la automatización y la IA para proteger los márgenes. La consolidación y una diferenciación clara se están volviendo esenciales.
Los productos prémium, orgánicos y artesanales han ganado gran popularidad en Europa Occidental y Estados Unidos, impulsados por una tendencia hacia opciones alimentarias sostenibles y orientadas a la salud. En los mercados asiáticos emergentes, la expansión de estos alimentos ha sido impulsada por una clase media en rápido crecimiento, compuesta mayoritariamente por consumidores con aspiraciones de mejora en su estilo de vida, más que por individuos de gran riqueza.
Sin embargo, el fuerte aumento de la inflación en los precios de la energía y los alimentos plantea riesgos a la baja para el segmento de alimentos prémium. Los productores y minoristas de este sector enfrentan presiones adicionales, previéndose un mayor riesgo crediticio para las empresas de menor tamaño. En Europa, el actual entorno inflacionario está generando un patrón de demanda más polarizado. Si bien los consumidores de mayores ingresos siguen respaldando ciertos nichos del segmento prémium especialmente en las categorías de salud y bienestar, la caída generalizada del poder adquisitivo está llevando a muchos hogares a priorizar la asequibilidad. Como consecuencia, se está generalizando la tendencia a optar por productos de menor precio y a reducir la frecuencia de compra, sobre todo en categorías discrecionales y de gama media.
Muchos minoristas de alimentos prémium enfrentan presiones sobre el volumen de ventas a medida que se amplía la brecha de precios frente a las marcas propias; por su parte, los productores suelen operar con estructuras de costos más elevadas, lo que aumenta su exposición a la inflación de los insumos y limita su flexibilidad para fijar precios. Tal como señaló Aurora Zubillaga respecto al segmento de alimentos prémium en Europa: "En términos generales, los alimentos prémium siguen siendo estructuralmente atractivos a largo plazo, pero presentan vulnerabilidad cíclica en el actual entorno de bajos ingresos reales, con presiones sobre los márgenes y riesgos especialmente elevados para las empresas pequeñas o de nicho." Los minoristas del segmento prémium están demostrando resiliencia, aunque su desempeño depende en gran medida de los consumidores de rentas altas.
El sector de la alimentación premium sigue siendo estructuralmente atractivo a largo plazo, pero es cíclicamente vulnerable en el actual entorno de bajos ingresos reales.
En el Sudeste Asiático, el aumento de los precios de los alimentos y la energía está reduciendo el poder adquisitivo de los hogares e impulsando un cambio hacia un consumo orientado al valor. Sin embargo, el impacto no es uniforme. Sherly Caroline explicó: "La demanda de los consumidores de mayores ingresos podría mantenerse relativamente resiliente, y algunas marcas *premium* con un fuerte valor de marca, productos diferenciados y una base de clientes leales podrían conservar su capacidad para fijar precios." No obstante, es probable que los actores más pequeños y menos consolidados de este segmento sean más vulnerables en el entorno actual, especialmente ante el incremento de los costes de energía, aprovisionamiento y logística. Las empresas centradas en productos alimentarios básicos, las marcas consolidadas del mercado masivo y aquellas con cadenas de suministro de origen local suelen estar mejor posicionadas para afrontar las presiones inflacionistas sostenidas. Por el contrario, los productores de alimentos premium no esenciales, las empresas que dependen en gran medida de insumos importados y las marcas con posiciones competitivas más débiles podrían enfrentarse a una mayor presión sobre sus beneficios y márgenes, a medida que los consumidores se vuelven más sensibles a los precios.
En los últimos años, las empresas alimentarias han recurrido a fusiones y adquisiciones (M&A) para impulsar el crecimiento en un contexto de desaceleración de la demanda, presión sobre los márgenes y un crecimiento orgánico más débil. En USA, prevemos una aceleración de las operaciones de M&A debido a las difíciles condiciones del mercado. Las grandes empresas se centrarán en categorías clave y se desprenderán de aquellas que no aporten valor añadido. El capital privado seguirá invirtiendo en empresas más pequeñas que no logren hacer frente a las presiones sobre los márgenes.
La actividad de M&A en el sector alimentario europeo se está recuperando en 2026 tras un 2025 más flojo. La lógica estratégica basada en la escala, la eficiencia y la reconfiguración de la cartera sigue siendo sólida en un entorno de bajo crecimiento y costes elevados. Las presiones sobre los márgenes y la competencia impulsan a las empresas a utilizar las fusiones y adquisiciones para ganar escala, reducir costes y fortalecer las cadenas de suministro.
En Europa, se espera que la actividad de M&A aumente de forma más significativa en el sector minorista especialmente entre las cadenas de descuento y en el procesamiento de alimentos sobre todo entre empresas de tamaño mediano, siendo la consolidación el principal motor. También se prevén adquisiciones selectivas en segmentos resilientes, orientados a la salud y de alto crecimiento, como los productos proteicos y los alimentos funcionales. No obstante, la creciente incertidumbre del mercado y los mayores costes de financiación podrían ralentizar o posponer algunas operaciones, especialmente entre empresas más pequeñas o con un alto nivel de endeudamiento. Por otro lado, la actividad de M&A podría mantenerse más limitada en el caso de marcas artesanales, de nicho o de gama alta (premium), ya que estos segmentos están más expuestos a una demanda más débil y a presiones en las valoraciones.
Si desea saber cómo reforzar su estrategia de riesgo de crédito, póngase en contacto con nosotros y descubra cómo podemos ayudarle a mantener una posición de ventaja.


