Atradius Atrium
Obtenga acceso directo a la información de su póliza, herramientas de solicitud de límites de crédito y perspectivas.

 México
 Alemania
 Australia
 Austria
 Bélgica
 Brazil
 Bulgaria
 Canadá
 China
 Dinamarca
 Emiratos Árabes Unidos
 Eslovaquia
 Eslovenia
 Estados Unidos Estados
 Finlandia
 Francia
 Grecia
 Grupo
 Hong Kong
 Hungría
 India
 Irlanda
 Italia
 Japón
 Lituania
México
 Noruega
 Nueva Zelanda
 Países Bajos
 Polonia
 Portugal
 Reino Unido
 República Checa República
 Rumania
 Singapur
 Spain
 Suecia
 Suiza
 Turquía
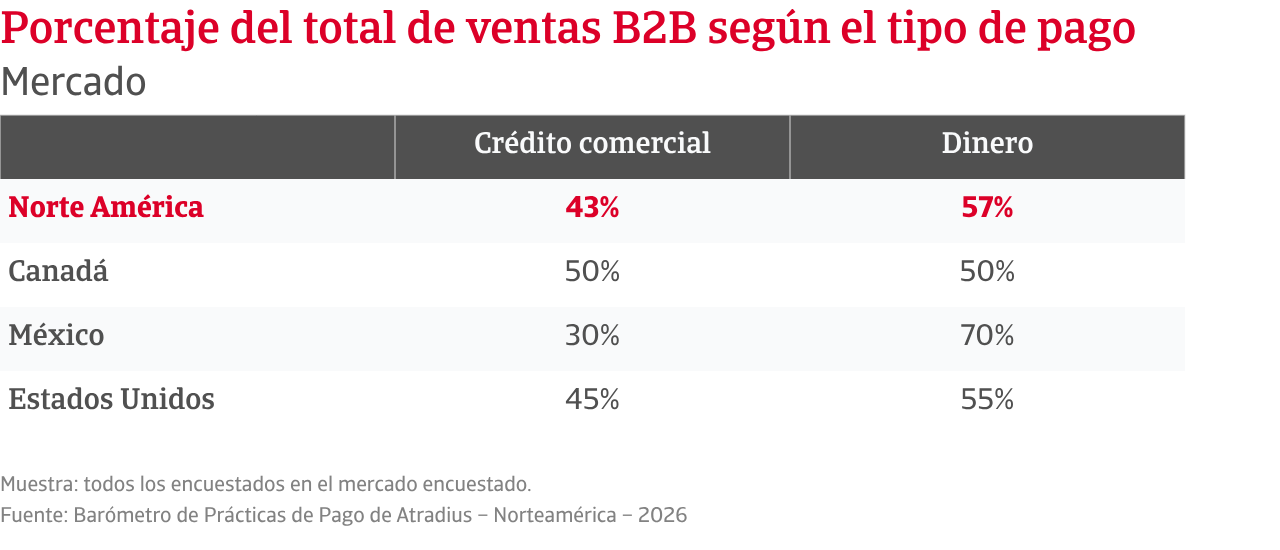
Según los datos de nuestra encuesta, las empresas de Norteamérica realizan, en promedio, el 43 % de sus ventas entre empresas (B2B) bajo condiciones de crédito, mientras que el resto se abona por adelantado. Este equilibrio refleja un uso cauteloso pero consolidado del crédito comercial en la región, donde los proveedores buscan fomentar las ventas sin dejar de controlar la exposición del flujo de caja. Al analizar los distintos sectores, las pymes son las más propensas a conceder crédito a sus clientes empresariales, utilizándolo a menudo como una herramienta competitiva para captar y fidelizar clientes en mercados fragmentados. A nivel nacional, Canadá presenta la mayor dependencia del crédito comercial, con cerca de la mitad de las ventas realizadas bajo condiciones de pago aplazado, seguido por Estados Unidos con un 45 %. México registra la menor dependencia, cercana al 30 %, lo que indica una marcada preferencia por los pagos anticipados y unas prácticas crediticias más restrictivas en el comercio B2B. Los datos sobre tendencias confirman que las empresas norteamericanas han incrementado el uso del crédito comercial B2B en los últimos meses, especialmente aquellas que operan en los sectores manufacturero y comercial, donde las relaciones con los proveedores y el crecimiento del volumen de negocio suelen depender de condiciones de pago flexibles.
El comercio B2B en América del Norte se basa en gran medida en ciclos crediticios cortos, con un uso limitado de condiciones de pago extendidas más allá de la práctica estándar. Poco menos de tres de cada cinco empresas en la región informan que ofrecen condiciones de pago B2B dentro de una ventana de crédito estándar de 30 días, que sigue siendo la estructura predominante en toda la región.Alrededor de la mitad extienden los plazos de pago a entre uno y dos meses, mientras que sólo muy pocos permiten períodos de pago más allá de este umbral. Es más probable que las empresas manufactureras medianas y grandes dependan de ciclos más largos, lo que refleja cadenas de suministro más complejas y mayores valores de transacción. Este patrón es más visible entre las empresas mexicanas, donde algunos proveedores adoptan términos extendidos para sostener las relaciones comerciales. Los datos de tendencias destacan que la mayoría de los proveedores norteamericanos han mantenido las condiciones de pago prácticamente sin cambios en los últimos meses. Cuando se han producido cambios, con mayor frecuencia han resultado en plazos de pago más largos que cortos, particularmente entre empresas y negocios comerciales en México y Estados Unidos.
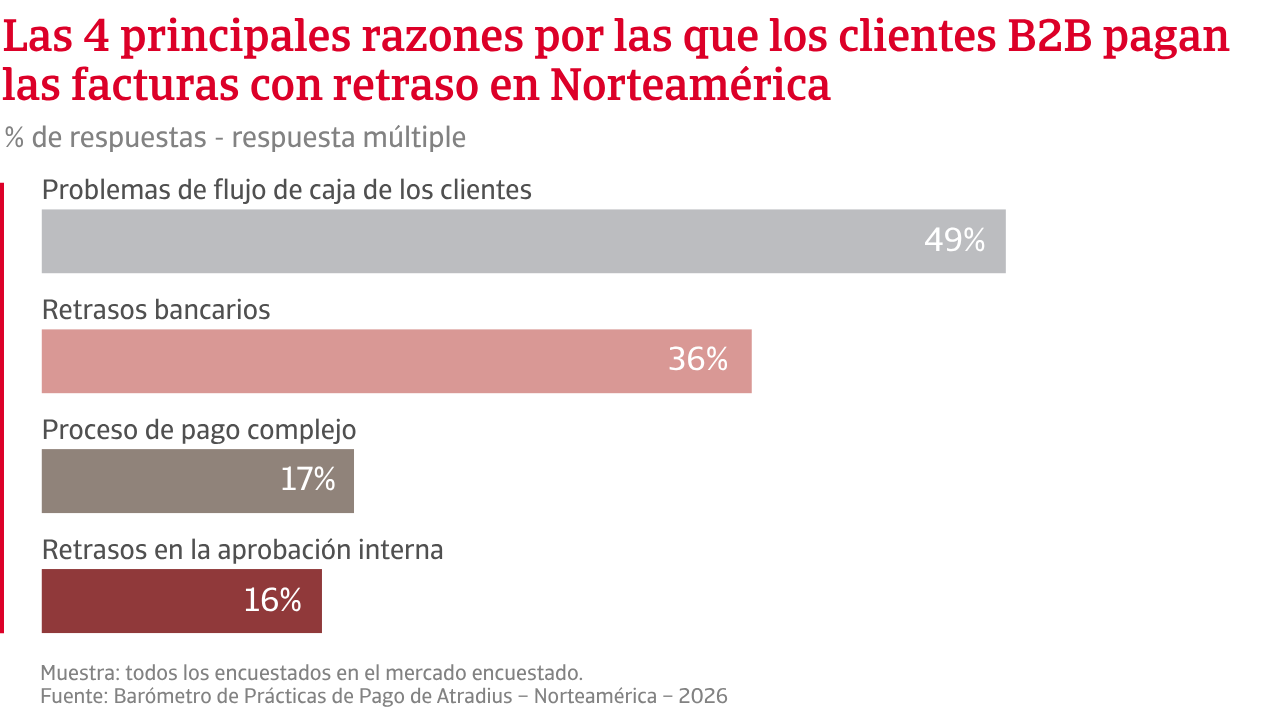
Aproximadamente la mitad de las empresas encuestadas en la región no reportan cambios significativos en el comportamiento de pago de sus clientes empresariales en los últimos meses. Cuando se observan variaciones, estas tienden a ser muy limitadas y se concentran principalmente en las grandes empresas de los sectores de comercio y construcción. A pesar de esta relativa estabilidad, los retrasos en los pagos siguen siendo generalizados en los mercados norteamericanos analizados, afectando en promedio a siete de cada diez empresas de la región, especialmente a las medianas empresas de diversos sectores y a los negocios en Canadá. Estos retrasos afectan, en promedio, al 23 % de las cuentas por cobrar entre empresas (B2B) a nivel regional, lo que ejerce una presión considerable sobre los ciclos de capital de trabajo. La mayoría de los proveedores atribuye los retrasos principalmente a problemas de liquidez de los clientes, más que a disputas o errores administrativos. Los inconvenientes operativos, como los retrasos bancarios y los procesos internos de aprobación, también contribuyen a prolongar los plazos de liquidación, aunque en menor medida.
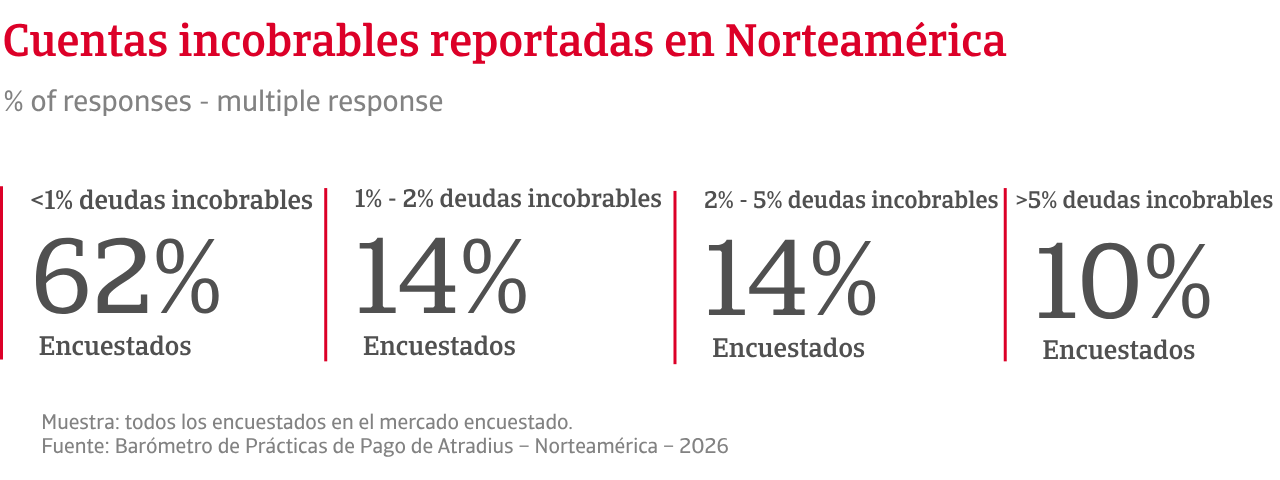
Dado que la mayoría de las cuentas por cobrar B2B vencidas se liquidan en el plazo de un mes tras la fecha de vencimiento, los ciclos de conversión de efectivo generales de los proveedores norteamericanos suelen extenderse a unos dos meses desde la facturación. Esto se refleja en los datos sobre el periodo medio de cobro (DSO, por sus siglas en inglés). Estos plazos de liquidación ayudan a limitar la antigüedad de las cuentas por cobrar y pueden explicar por qué la morosidad se asocia más a menudo con la inactividad o la imposibilidad de contactar con el cliente que con el impago prolongado de grandes facturas pendientes. Casi la mitad de los proveedores norteamericanos registran niveles de morosidad inferiores al 1 % de las cuentas por cobrar, mientras que menos de uno de cada cuatro experimenta niveles superiores al 2 %. Esto confirma que la morosidad se mantiene bajo control en toda la región, aunque es algo más acusada entre las empresas comerciales y a nivel de mercado en México.
Las respuestas a la encuesta también indican que el principal impacto del riesgo de impago de los clientes B2B en el capital circulante es de carácter operativo más que estructural. Alrededor de un tercio de los proveedores informa de una menor disponibilidad de efectivo, lo que a su vez limita las decisiones de inversión y afecta a la planificación de la liquidez diaria. Un menor número de empresas reporta mayores costes de capital o una menor flexibilidad financiera, lo que sugiere que la mayoría de las firmas absorben el riesgo de impago mediante ajustes operativos en lugar de permitir que derive en una tensión financiera sostenida. Este enfoque refleja un estilo de gestión pragmático en el que la preservación de la liquidez sigue siendo la prioridad.
El principal impacto del riesgo de impago de los clientes B2B en el capital circulante es operativo, más que estructural.
En cuanto a la mitigación de riesgos, los proveedores norteamericanos se centran principalmente en medidas preventivas y operativas. Muchos priorizan la protección del flujo de caja desde el inicio de las transacciones, solicitando pagos por adelantado o manteniendo una parte de las ventas bajo condiciones de pago al contado. Los incentivos por pronto pago también desempeñan un papel clave a la hora de fomentar una liquidación más rápida. Alrededor de una quinta parte de las empresas utiliza herramientas de transferencia de riesgos más estructuradas como el seguro de crédito y las provisiones para deudas incobrables para complementar sus prácticas internas de gestión de crédito. Las estrategias de carácter más reactivo, incluidas las acciones legales o la financiación de cuentas por cobrar, se emplean con mucha menor frecuencia. Esto refuerza la idea de que los proveedores buscan abordar el riesgo de impago de los clientes en una fase temprana del ciclo de la transacción, evitando así que derive en un retraso prolongado en el cobro o en tensiones financieras de mayor alcance.
El panorama económico de América del Norte sigue mostrando resiliencia, aunque con una desigualdad creciente. La desaceleración del crecimiento, el endurecimiento de las condiciones financieras y la persistente incertidumbre comercial parecen estar afectando a la liquidez empresarial. Estados Unidos continúa impulsando la actividad regional, mientras que Canadá y México afrontan un crecimiento más limitado debido a la inflación persistente y a la incertidumbre en torno a la revisión del T-MEC (USMCA). En este contexto, aumenta la presión sobre el capital circulante.
No obstante, los datos de las encuestas indican que esto aún no se ha traducido en expectativas generalizadas de un deterioro en el comportamiento de los pagos entre empresas (B2B) a corto plazo. La mayoría de los sectores y empresas de diversos tamaños prevé que los hábitos de pago B2B se mantengan estables en los próximos meses, especialmente entre las pequeñas empresas de servicios. Paralelamente, dos de cada cinco empresas anticipan una mayor rapidez en los pagos de sus clientes corporativos, sobre todo en el sector industrial. Esto sugiere una paulatina relajación de las tensiones de liquidez en los segmentos más cíclicos de la economía. Un número relativamente menor de empresas espera un empeoramiento en el comportamiento de pago de los clientes, destacando en este sentido las empresas comerciales de tamaño mediano. Más que un cambio generalizado, se observa una mayor concentración del riesgo de impago. Están surgiendo focos de debilidad, particularmente entre las empresas medianas y en aquellos segmentos donde se prevé que los retrasos en los pagos sigan situándose por encima de la media.
Las expectativas en torno al riesgo de insolvencia refuerzan esta tendencia. La mayoría de las empresas prevé que el riesgo se mantenga por encima de los niveles normales, lo que refleja una presión persistente más que un nuevo deterioro acusado. No obstante, más de una de cada cuatro empresas anticipa un aumento de las insolvencias, lo que indica que la tensión financiera sigue acumulándose en ciertos segmentos del mercado. Un porcentaje menor se muestra indeciso, lo que pone de manifiesto la escasa visibilidad. Las perspectivas de beneficios parecen positivas. Casi la mitad de las empresas de Norteamérica espera un aumento de los márgenes en los próximos meses, mientras que una proporción similar prevé que se mantengan sin cambios. Solo una minoría limitada anticipa un descenso. Esto apunta a un panorama de rentabilidad generalmente favorable, aunque es probable que los resultados varíen según el sector y la empresa. En un contexto de comportamiento de pago estable y elevado riesgo de insolvencia, esto subraya un entorno operativo que exige mayor selectividad. Es probable que las empresas recurran al control de costes y a la disciplina en la fijación de precios para proteger sus márgenes, aun cuando persistan las presiones subyacentes.
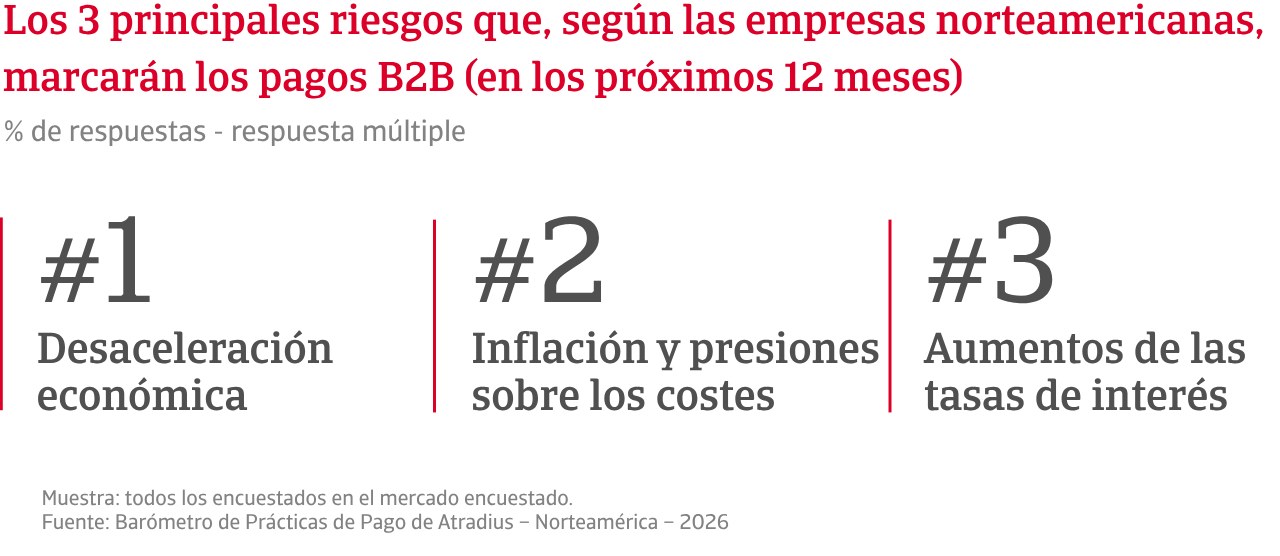
De cara al futuro, las empresas identifican claramente las condiciones macroeconómicas como el principal riesgo para el comportamiento de los pagos. La desaceleración económica encabeza la lista con gran diferencia, seguida por la inflación y las presiones sobre los costes. Asimismo, los tipos de interés siguen limitando la financiación y el capital circulante de muchas empresas. Otros riesgos, como la inestabilidad geopolítica, el fraude y las interrupciones en la cadena de suministro, desempeñan un papel secundario pero relevante.
En conjunto, los resultados apuntan a un equilibrio estable pero frágil. El comportamiento de los pagos entre empresas (B2B) sigue estrechamente vinculado a las condiciones económicas y financieras generales. Si bien las tendencias principales parecen estables, persisten vulnerabilidades subyacentes. Para las empresas, esto refuerza la necesidad de vigilar de cerca los indicadores macroeconómicos y centrarse en los riesgos específicos del sector y de las contrapartes.
Para obtener una visión general completa de los resultados de la encuesta de 2026 para Norteamérica, descargue el informe regional y el anexo estadístico en la sección de documentos relacionados que aparece a continuación.
Para saber cómo fortalecer su estrategia de riesgo crediticio, póngase en contacto con nosotros y descubra cómo podemos ayudarle a mantenerse a la vanguardia.
