Atradius Atrium
Obtenga acceso directo a la información de su póliza, herramientas de solicitud de límites de crédito y perspectivas.

 México
 Alemania
 Australia
 Austria
 Bélgica
 Brazil
 Bulgaria
 Canadá
 China
 Dinamarca
 Emiratos Árabes Unidos
 Eslovaquia
 Eslovenia
 Estados Unidos Estados
 Finlandia
 Francia
 Grecia
 Grupo
 Hong Kong
 Hungría
 India
 Irlanda
 Italia
 Japón
 Lituania
México
 Noruega
 Nueva Zelanda
 Países Bajos
 Polonia
 Portugal
 Reino Unido
 República Checa República
 Rumania
 Singapur
 Spain
 Suecia
 Suiza
 Turquía
En un contexto de crecimiento económico más lento y de presión continua sobre la liquidez empresarial, las empresas mexicanas siguen equilibrando la necesidad de fomentar las ventas y las relaciones con los clientes con la protección de su flujo de caja. En promedio, alrededor del 30 % de las ventas que realizan actualmente las empresas mexicanas en el ámbito B2B (entre empresas) se efectúan bajo condiciones de crédito. Si bien Canadá es el mercado de Norteamérica que más depende del crédito comercial, las empresas estadounidenses recurren comparativamente menos a esta forma de financiación. Dentro de México, las grandes empresas constructoras son las que más utilizan el crédito comercial B2B.
Los datos sobre tendencias indican que las empresas mexicanas han optado por vender a crédito con mayor intensidad que el promedio regional. Casi la mitad de las empresas declararon un aumento en la proporción de sus ventas B2B a crédito en los últimos meses, una cifra muy superior a la referencia regional. La mayoría de las empresas restantes indicó que no hubo cambios, mientras que solo una pequeña minoría reportó una disminución. Esto sugiere que el crédito comercial B2B está cobrando cada vez más importancia en el mercado mexicano, ya que las empresas tienden más a vender a crédito para fortalecer las relaciones con los clientes e impulsar el crecimiento de las ventas.
Las empresas mexicanas suelen ofrecer plazos de pago más largos a sus clientes B2B que el promedio regional. Aunque la mitad de las empresas establece plazos de pago de hasta un mes a partir de la facturación, esta cifra se sitúa notablemente por debajo de la referencia regional. Los plazos de pago más extensos son más frecuentes en México que en el resto de la región, especialmente aquellos que abarcan de dos a tres meses. Solo una proporción muy reducida de empresas amplía los plazos de pago más allá de los tres meses, en consonancia con el promedio regional. Las empresas industriales medianas y grandes son las que ofrecen los plazos de pago más largos. En comparación con el promedio regional, las empresas mexicanas han mostrado una mayor tendencia en los últimos meses a ampliar los plazos de pago ofrecidos a sus clientes B2B. No obstante, este enfoque también aumenta la exposición a presiones sobre el flujo de caja, a los retrasos en los pagos y al riesgo de impago por parte de los clientes.
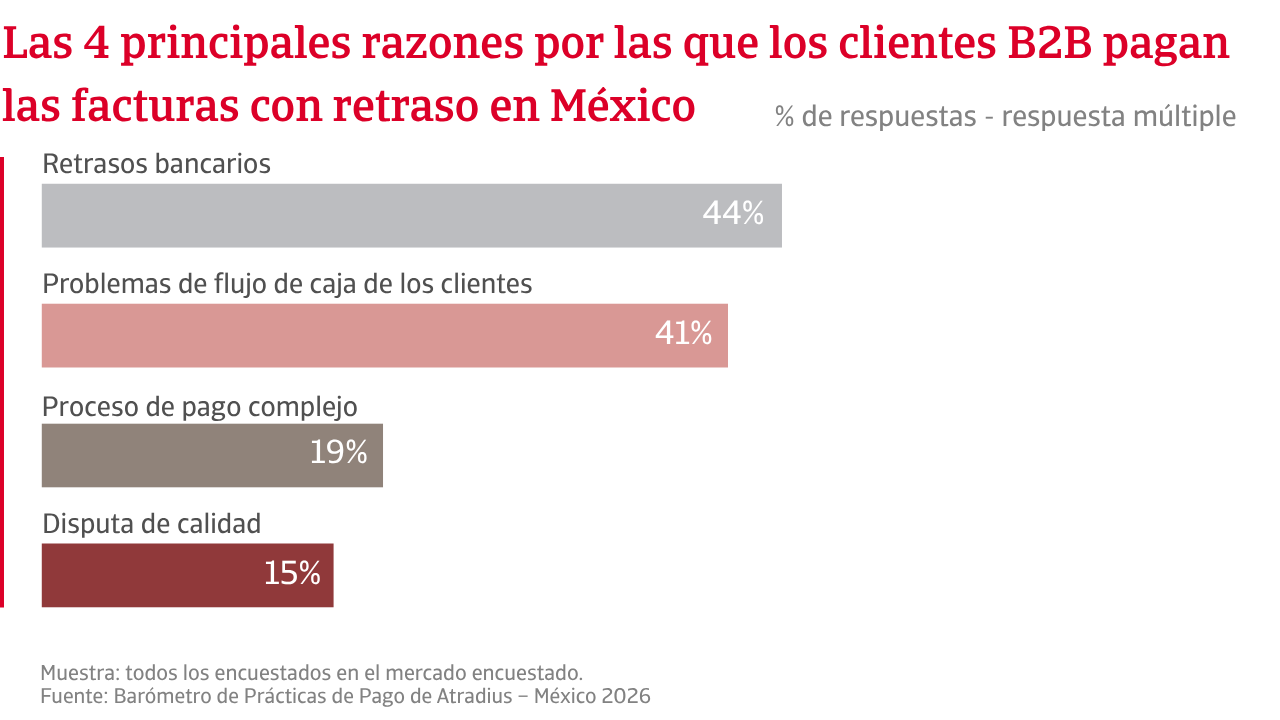
En los últimos meses, el comportamiento de los pagos B2B en México se ha mantenido relativamente estable; una mayor proporción de empresas, en comparación con el promedio regional, no ha experimentado cambios significativos. No obstante, cerca de siete de cada diez empresas señalan sufrir retrasos en los pagos de sus clientes B2B, lo que pone de manifiesto que esta demora sigue siendo una característica habitual del comercio B2B en el mercado, en consonancia con la situación regional. Las facturas B2B vencidas representan, en promedio, una quinta parte del total de facturas B2B, una cifra ligeramente inferior al referente regional. Los datos sobre tendencias indican que las empresas mexicanas han sido más propensas que sus homólogas de la región a reportar una disminución en la proporción de facturas B2B vencidas en los últimos meses, lo que ha contribuido a aliviar parte de la presión que los retrasos en los pagos ejercen sobre el flujo de caja y el capital circulante.
Las causas de los retrasos en los pagos en México difieren en cierta medida del patrón regional. Los retrasos bancarios son el motivo más citado, con una frecuencia superior a la observada en el resto de la región. Las restricciones de flujo de caja de los clientes ocupan el segundo lugar, aunque se reportan con menor frecuencia que el promedio regional. Asimismo, las empresas mexicanas tienden más que sus pares regionales a atribuir los retrasos a procesos de pago complejos y a cuestiones relacionadas con divisas o transacciones transfronterizas.
A pesar de la disminución observada en las facturas B2B vencidas, los resultados de la encuesta revelan que los retrasos en los pagos de los clientes siguen traduciéndose en pérdidas de ingresos y una menor rentabilidad para muchos proveedores mexicanos. Si bien las deudas incobrables representan menos del 1 % de los ingresos anuales para la mayoría de las empresas en línea, por lo general, con el promedio regional, las firmas mexicanas son más propensas que sus homólogas a registrar niveles más elevados de impagos, con pérdidas que llegan a mermar hasta el 10 % de los ingresos anuales por ventas. Esta situación es especialmente patente entre las grandes empresas del sector comercial, lo que subraya el impacto financiero que pueden tener los impagos de los clientes, incluso en un entorno en el que el comportamiento de pago parece estar mejorando.
Más allá de la rentabilidad, el impacto del riesgo de pago de los clientes se extiende al capital circulante. Las empresas mexicanas son más propensas que sus pares de Norteamérica a señalar que el riesgo de pago de los clientes afecta a la liquidez operativa, limita la inversión y provoca retrasos en los pagos a proveedores. Estos hallazgos sugieren que los problemas de pago de los clientes pueden generar un efecto dominó en toda la empresa, afectando tanto al desempeño financiero como a la flexibilidad operativa. Dado que la insolvencia del cliente es la principal causa de la cancelación de deudas incobrables, la encuesta destaca la importancia de evaluar la solidez financiera de los clientes antes de conceder crédito comercial.
Las facturas B2B vencidas representan, en promedio, una quinta parte del total de las facturas B2B, una cifra ligeramente inferior a la referencia regional.
Para gestionar el riesgo de impago de los clientes, las empresas mexicanas suelen optar principalmente por solicitar pagos por adelantado a sus clientes empresariales (B2B), una estrategia que emplean con mayor frecuencia que sus homólogas de la región. Asimismo, es más probable que constituyan provisiones para deudas incobrables y ofrezcan incentivos por pronto pago, lo que refleja sus esfuerzos por limitar el impacto financiero de los impagos y acelerar el cobro de efectivo. El uso de seguros de crédito y de prácticas activas de gestión crediticia se mantiene, en líneas generales, en consonancia con el promedio regional. En conjunto, estos resultados sugieren que las empresas mexicanas se centran en proteger el flujo de caja y limitar la exposición al riesgo de impago mediante medidas preventivas, en lugar de abordar los problemas únicamente una vez que estos han surgido.
Al mirar hacia los próximos meses, las empresas mexicanas se muestran notablemente más optimistas que sus homólogas de la región respecto a las perspectivas del comportamiento de los pagos B2B. A pesar de la persistente preocupación por la insolvencia de los clientes y la morosidad, más de siete de cada diez empresas mexicanas prevén una mejora en el comportamiento de pago de sus clientes empresariales a corto plazo una cifra muy superior a la media regional, mientras que solo una pequeña minoría anticipa un deterioro. Esta perspectiva positiva podría ayudar a aliviar parte de la presión que el riesgo de impago de los clientes ejerce sobre el capital circulante y la rentabilidad. Las medianas empresas del sector comercial destacan por ser las más propensas a anticipar un empeoramiento en el comportamiento de los pagos B2B, lo que sugiere que persisten las inquietudes sobre el riesgo crediticio de los clientes en algunos segmentos del mercado.
Las perspectivas relativamente positivas sobre el comportamiento de los pagos B2B también se reflejan en las expectativas sobre la salud financiera de los clientes empresariales. La mayoría de las empresas mexicanas no prevé un aumento del riesgo de insolvencia de los clientes a corto plazo, lo que denota confianza en que se mantendrán las recientes mejoras en el cumplimiento de los pagos. No obstante, alrededor de una de cada cuatro empresas anticipa un incremento de las insolvencias, lo que pone de manifiesto que las preocupaciones sobre la resiliencia financiera de los clientes no han desaparecido por completo.
Las empresas mexicanas también se muestran optimistas respecto a sus perspectivas de rentabilidad. Más de la mitad espera que los márgenes de beneficio mejoren a corto plazo un porcentaje notablemente superior a la media regional, mientras que solo una pequeña minoría prevé un deterioro. Esto sugiere que las empresas mexicanas confían en que una combinación de mejor comportamiento en los pagos, solvencia estable de los clientes y una actividad comercial sostenida favorecerá la rentabilidad en los próximos meses.
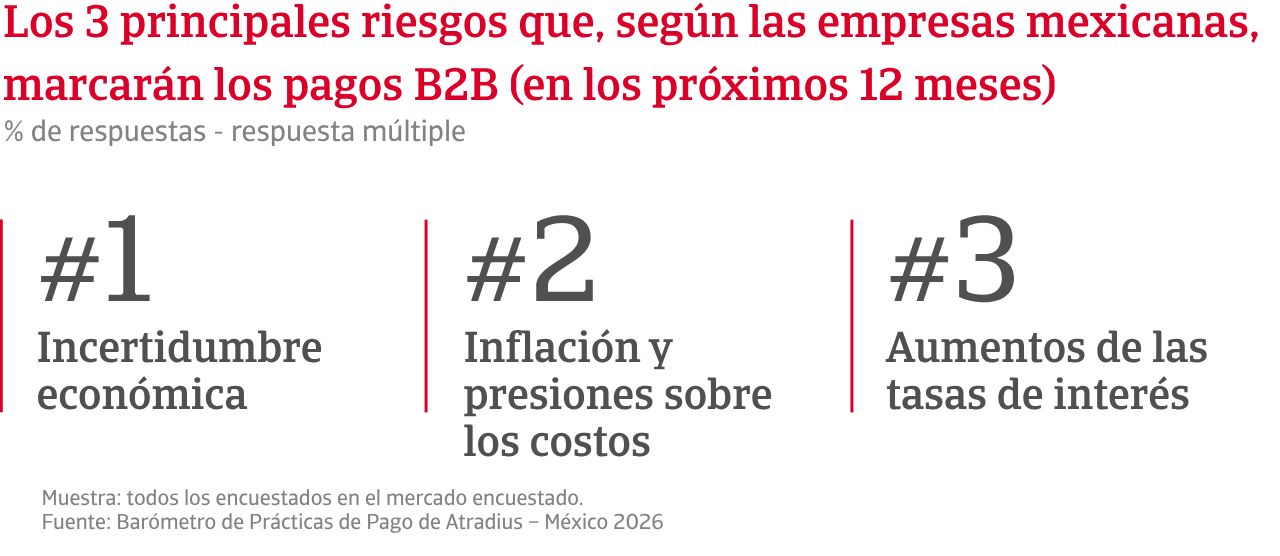
A pesar de sus expectativas positivas respecto al comportamiento de los pagos B2B, las empresas mexicanas siguen atentas a diversos riesgos que podrían alterar el cumplimiento de los pagos por parte de los clientes en los próximos meses. Si bien la desaceleración económica sigue siendo la preocupación más citada, las empresas en México son más propensas que sus homólogas de la región a señalar la volatilidad cambiaria y el aumento de las tasas de interés como posibles amenazas para el pago puntual.
Las inquietudes sobre la inestabilidad geopolítica, los riesgos de ciberseguridad y los cambios normativos también son más frecuentes en México que en otras partes de Norteamérica. Esto sugiere que, aunque las empresas se muestran generalmente optimistas respecto a las perspectivas de los pagos B2B, siguen siendo conscientes de los desafíos que plantea el entorno empresarial actual.
Una parte significativa de las empresas mexicanas reconoce que los cambios en las condiciones económicas o del mercado pueden afectar rápidamente la situación financiera y la capacidad de pago de los clientes. En consecuencia, la confianza en las perspectivas de pago se acompaña de un enfoque continuo en la gestión estratégica del riesgo crediticio para salvaguardar el flujo de caja, proteger la rentabilidad y fortalecer la resiliencia financiera en los meses venideros.
Para obtener una visión general completa de los resultados de la encuesta de 2026 para México, descargue el informe específico del mercado en la sección de documentos relacionados que aparece a continuación. En la sección de contenido relacionado, también encontrará información sobre Norteamérica.
Si desea saber cómo fortalecer su estrategia de riesgo crediticio, póngase en contacto con nosotros y descubra cómo podemos ayudarle a mantenerse a la vanguardia.
