Atradius Atrium
Obtenga acceso directo a la información de su póliza, herramientas de solicitud de límites de crédito y perspectivas.

 México
 Alemania
 Australia
 Austria
 Bélgica
 Brazil
 Bulgaria
 Canadá
 China
 Dinamarca
 Emiratos Árabes Unidos
 Eslovaquia
 Eslovenia
 Estados Unidos Estados
 Finlandia
 Francia
 Grecia
 Grupo
 Hong Kong
 Hungría
 India
 Irlanda
 Italia
 Japón
 Lituania
México
 Noruega
 Nueva Zelanda
 Países Bajos
 Polonia
 Portugal
 Reino Unido
 República Checa República
 Rumania
 Singapur
 Spain
 Suecia
 Suiza
 Turquía
Los cierres y la obstrucción del tráfico marítimo en la región del Golfo, junto con los precios de la energía persistentemente elevados, están teniendo un impacto significativo en la industria química. Este sector es uno de los más afectados por el conflicto en el Golfo, el cual repercute en el acceso a materias primas y en los precios del combustible.
El sector representa el 25 % del consumo mundial de energía industrial. Además de servir como fuente de energía, el petróleo y el gas constituyen materias primas fundamentales para las que existen pocas alternativas. La región del Golfo suministra cerca de la mitad de las exportaciones mundiales de etilenglicol y casi el 40 % del metanol, productos ambos esenciales para la fabricación de plásticos y productos químicos industriales.
Asimismo, dado que los productos químicos son precursores clave para una amplia gama de bienes industriales, actúan como un importante canal de transmisión a través del cual los precios del petróleo y el gas influyen en los costes de fabricación, los precios a la producción y, en última instancia, en la inflación al consumidor.
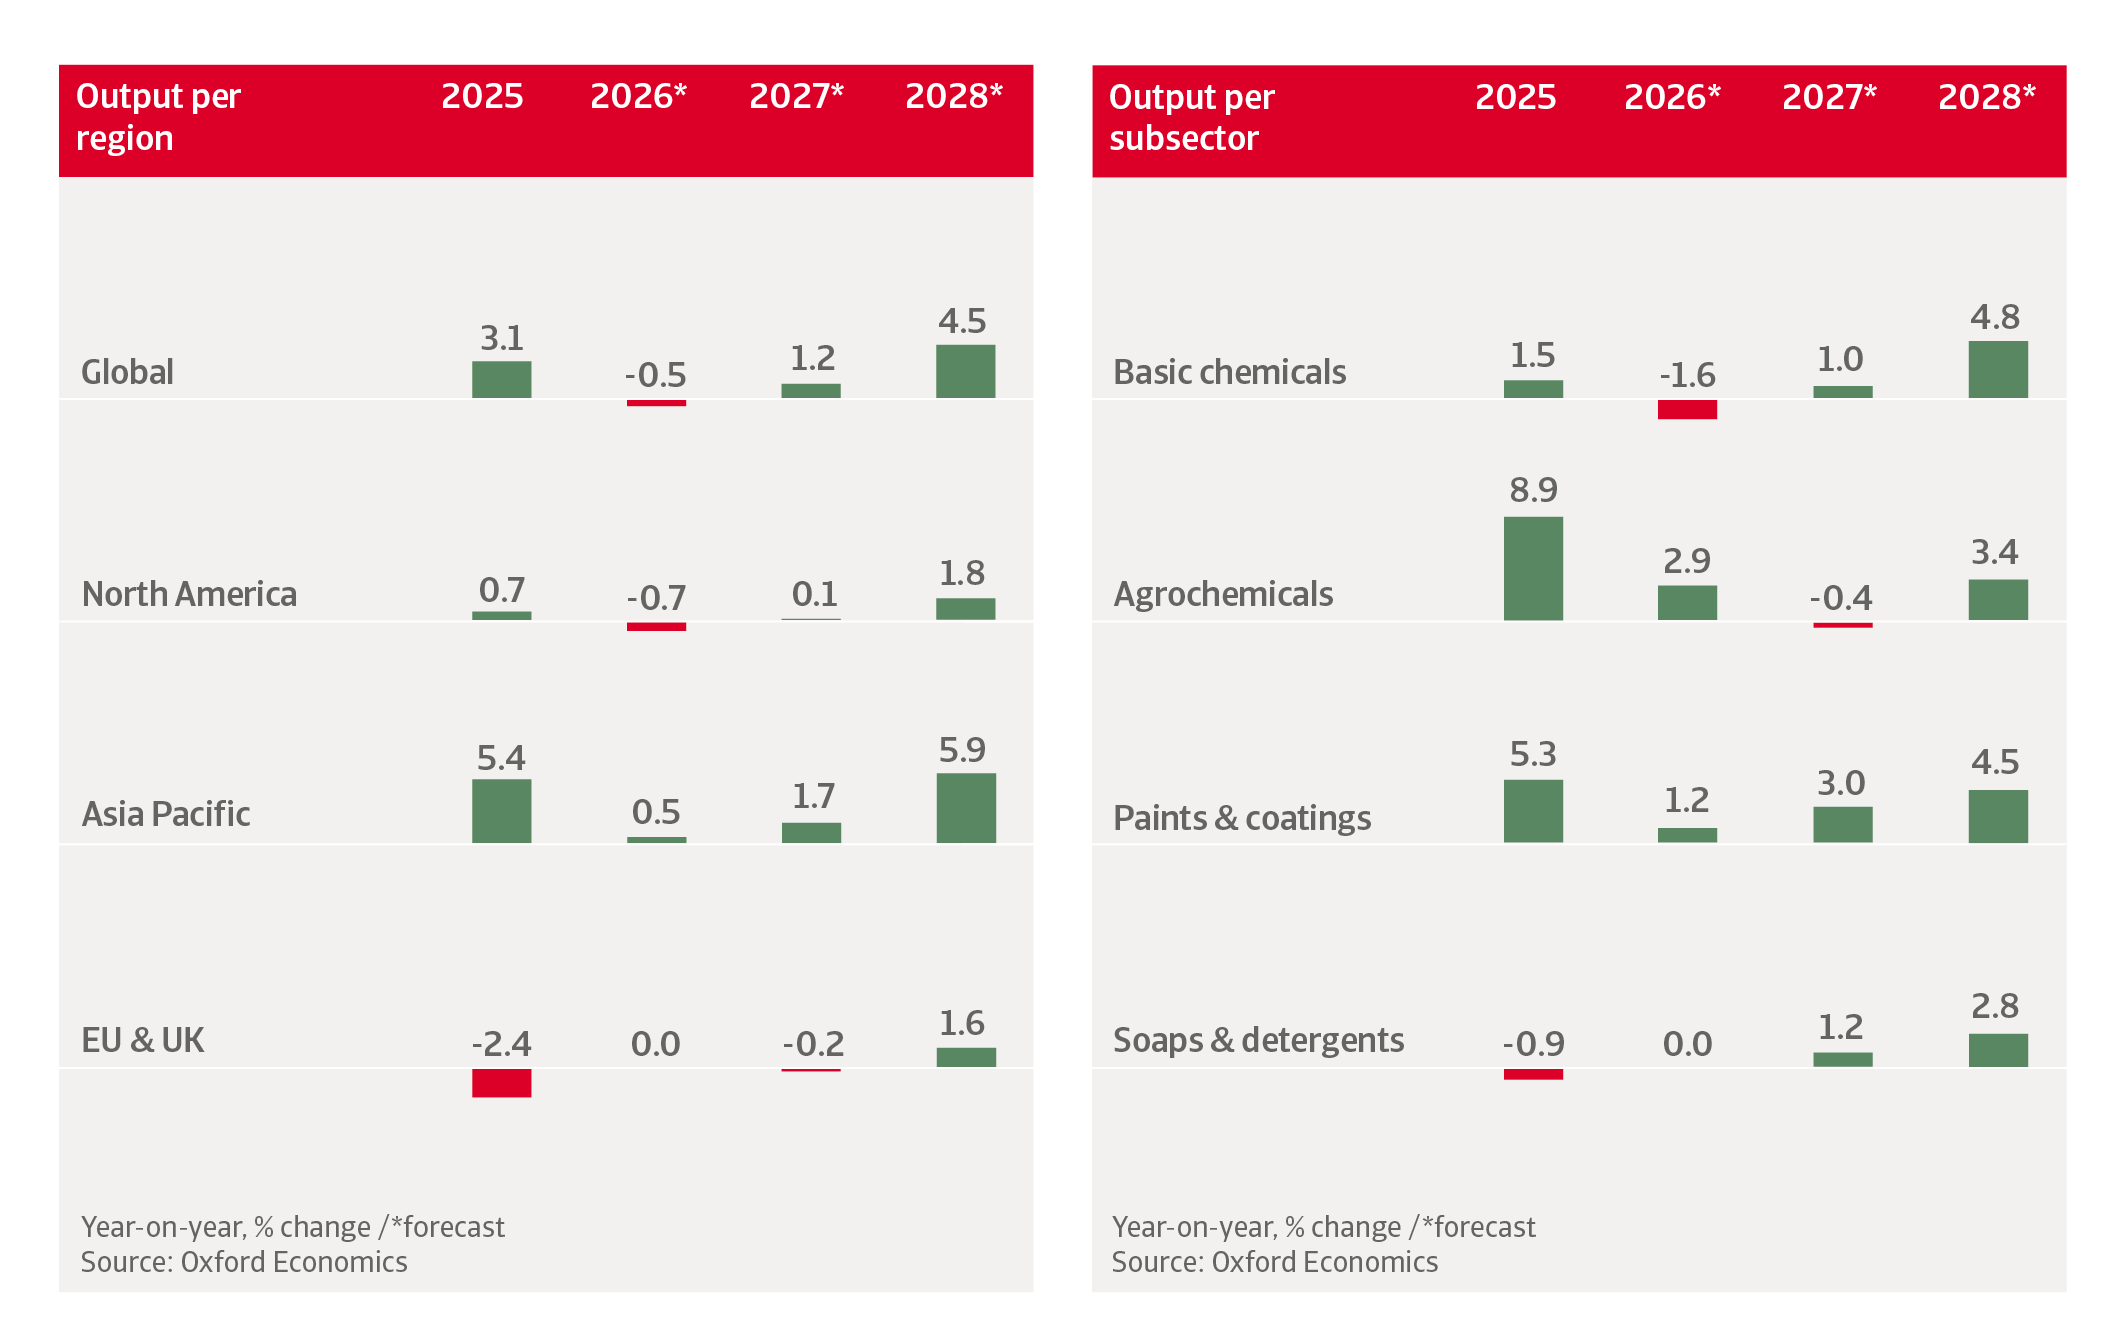
Se prevé que la producción mundial de productos químicos se contraiga un 0,5 % en 2026, con una disminución del 8,6 % en Oriente Medio. Asia ha soportado la mayor parte de las perturbaciones hasta la fecha, ya que la profunda dependencia de sus economías respecto al petróleo y el gas de Oriente Medio las ha dejado especialmente expuestas. Se espera que el crecimiento de la producción química en Asia-Pacífico se desacelere, pasando del 5,4 % en 2025 al 0,5 % este año.
Si se logra alcanzar un acuerdo preliminar entre Estados Unidos e Irán durante el resto de 2026 y principios de 2027, el suministro de petróleo y gas debería recuperarse gradualmente y los precios deberían descender. En tal escenario, prevemos que la producción mundial de productos químicos repunte un 1,2 % en 2027. Por subsectores, esperamos un crecimiento del 1,0 % en la producción de productos químicos básicos, del 3,0 % en pinturas y revestimientos, y del 1,2 % en jabones y detergentes para 2027.
Sin embargo, en un escenario adverso caracterizado por una perturbación sostenida en el estrecho de Ormuz, acompañada de interrupciones del tráfico marítimo en el mar Rojo, los precios de la energía se mantendrían elevados durante más tiempo. En tal caso, la producción mundial de productos químicos se contraería un 3,2 % en 2027, con caídas del 4,9 % en Asia-Pacífico y del 1,8 % en Europa y Estados Unidos.
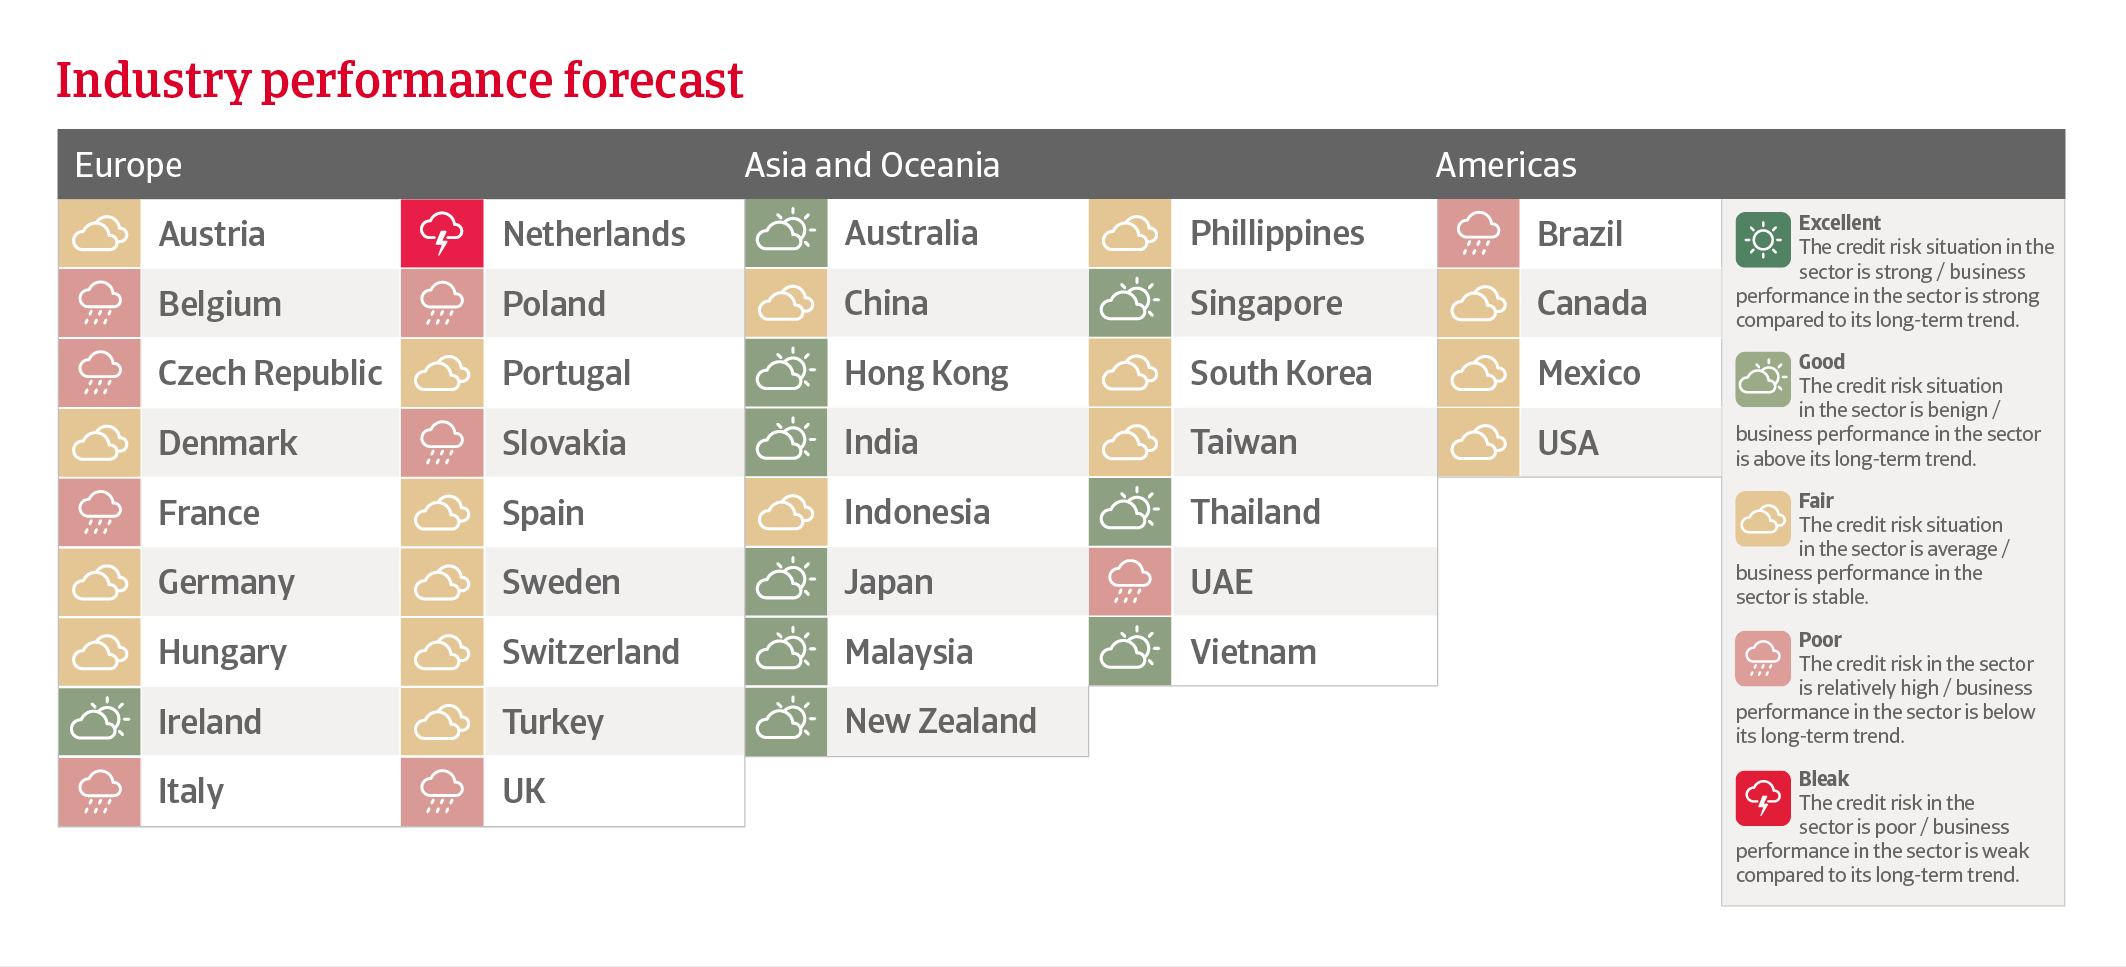
 Persisten los problemas relacionados con los aranceles.
Otro problema que afecta a la industria química mundial es la actual incertidumbre en materia de políticas comerciales. Los productos químicos, en particular los productos químicos básicos, son bienes muy comercializados. Hoy en día, la profunda integración de la industria en casi todas las áreas de la producción industrial significa que es vulnerable al impacto de los aranceles y a cualquier problema que surja de las decisiones de política comercial. Esperamos que el sector siga sufriendo por la amplia gama de aranceles que Estados Unidos ha anunciado e implementado. Los aranceles de represalia también afectarán al sector. Las principales industrias compradoras de productos químicos también se ven afectadas. El sector automotriz es un objetivo principal de los aranceles estadounidenses, y la consiguiente disminución de la demanda estadounidense de vehículos importados se está extendiendo a lo largo de la cadena de suministro y, en última instancia, reduciendo la demanda de insumos químicos.
Tras un aumento del 1,2 % en 2025, se prevé que la producción química de USA se contraiga ligeramente un 0,7 % en 2026, a pesar de que la economía nacional crece por encima del 2 %. Si bien el desempeño general de la producción industrial estadounidense sigue siendo sólido, una parte considerable del crecimiento se concentra en sectores que no dependen intensamente de los productos químicos, como la electrónica, los equipos eléctricos y la inteligencia artificial. Para 2027 y 2028, se pronostica un nuevo aumento en la producción química de USA, impulsado por una mayor demanda de sectores de uso intensivo de productos químicos, como la automoción y la construcción. La política fiscal expansiva de la administración estadounidense debería estimular la inversión empresarial, impulsando así la demanda de bienes manufacturados y químicos, así como el gasto de capital en el sector químico.
En términos energéticos, la producción química de USA se basa principalmente en el gas natural, tanto como fuente de combustible y energía como materia prima para fabricar productos como amoníaco, metanol, hidrógeno, plásticos y petroquímicos. La industria está relativamente protegida frente a las perturbaciones derivadas del conflicto en Oriente Medio gracias a las abundantes reservas nacionales de gas de esquisto (shale gas). Las importantes inversiones realizadas en la última década en proyectos relacionados con el gas de esquisto en USA han propiciado una mayor estabilidad en los precios del gas, una cadena de suministro fiable y menores costes de producción para productos químicos como el etileno. USA es un exportador neto de energía y no se ve afectado por posibles interrupciones en el suministro de GNL procedente del Golfo. Esta situación ha beneficiado al sector, ya que los precios internos del gas han disminuido mientras que los precios mundiales de los productos químicos han aumentado, lo que ha incrementado la rentabilidad de los productores. Es probable que esta tendencia se mantenga mientras persistan las perturbaciones en Oriente Medio. Las exportaciones estadounidenses de GNL están limitadas por la capacidad de las instalaciones, lo que reduce el riesgo de fuertes subidas en los precios internos del gas natural.
Todo ello permite a los productores químicos estadounidenses disfrutar de una ventaja competitiva en costes frente a sus homólogos europeos y asiáticos. A largo plazo, los recursos naturales de USA deberían impulsar el crecimiento del sector químico y atraer inversión extranjera, consolidando así dicha ventaja en costes.
La producción nacional de semiconductores, baterías de iones de litio, paneles solares y otras tecnologías limpias está generando demanda de productos químicos. Sin embargo, Washington ha retirado 3700 millones de dólares en ayudas destinadas a energías limpias. Asimismo, el Departamento de Energía de USA está reestructurando, revisando o eliminando más de 83 000 millones de dólares en préstamos y compromisos condicionales que abarcan proyectos de energía limpia, manufactura y transporte otorgados durante la administración anterior. Esta medida forma parte de un retroceso más amplio en el apoyo federal a las energías renovables, la reducción de emisiones y los vehículos eléctricos. El sector químico también se ha visto afectado directamente por los recortes en la financiación para la descarbonización industrial.
Tras fuertes incrementos en 2024 y 2025, se prevé que el crecimiento de la producción química de China se desacelere hasta el 1,6 % en 2026. Los volúmenes de construcción se mantendrán bajos, lo que reducirá la demanda de productos químicos por parte de un sector clave de la cadena de valor descendente. No obstante, las interrupciones en los envíos de petróleo y gas a través del estrecho de Ormuz no han afectado a los productores químicos chinos tanto como a los de otras partes de Asia. Dado que el carbón constituye una materia prima viable para una gran parte de la producción química nacional y que China cuenta con importantes reservas de crudo, el sector dispone de un margen de seguridad considerable frente a las perturbaciones de la oferta y los precios originadas en Oriente Medio.
Los aranceles estadounidenses siguen lastrando las exportaciones, tanto de productos químicos como de bienes procedentes de industrias compradoras clave. Aun así, las exportaciones chinas se mantienen sólidas, especialmente hacia el Sudeste Asiático y Corea del Sur. La fuerte demanda internacional de productos chinos debería repercutir positivamente en la demanda de productos químicos. En términos comparativos a nivel internacional, la producción química china mantiene precios competitivos, y el sector constituye una prioridad estratégica para las autoridades del país. Prevemos que la producción química crezca un 1,5 % el próximo año, seguida de un fuerte repunte del 7 % en 2028.
China se enfrenta a un problema significativo de exceso de capacidad que afecta a los márgenes de muchos productores químicos, principalmente en los segmentos de etileno, polipropileno, amoníaco y metanol. La Comisión Nacional de Desarrollo y Reforma está impulsando el cierre de plantas antiguas e ineficientes con el objetivo de reequilibrar la oferta. La transición hacia una economía impulsada por el consumo y el auge de la clase media beneficiarán a sectores como el de los jabones y detergentes y el de los productos químicos especializados.
Se prevé que el crecimiento de la producción química de la India se desacelere hasta el 2,0 % en 2026, ya que el conflicto en el Golfo ha elevado los costes, perturbado las cadenas de suministro y reducido los márgenes de los productores químicos indios. No obstante, la fortaleza del mercado interno y unas políticas industriales favorables están sosteniendo el desempeño del sector. Se espera que el crecimiento vuelva a acelerarse el próximo año, superando el 4 %. La expansión económica, el crecimiento demográfico y las políticas gubernamentales de apoyo a la inversión extranjera directa impulsarán el crecimiento durante la próxima década.
Prevemos que la producción de productos químicos de Japón se contraiga un 5,9 % en 2026, siendo la producción de productos químicos básicos la más afectada. Este descenso se debe principalmente al cierre del estrecho de Ormuz, dado que los productores japoneses dependen en gran medida del petróleo de Oriente Medio (alrededor del 95 % de sus suministros de petróleo provienen de dicha región). No obstante, Japón está aumentando las importaciones de nafta y crudo procedentes de fuentes ajenas a Oriente Medio como Estados Unidos y Argelia en un esfuerzo por reducir su exposición al conflicto del Golfo. Esperamos que la producción de productos químicos repunte en 2027 y 2028.
A largo plazo, el creciente exceso de oferta de China constituye un desafío clave para el sector y está obligando a los productores japoneses a racionalizar su producción. Prevemos que los fabricantes japoneses de productos químicos se alejarán progresivamente de los productos de bajo valor añadido para centrarse en aquellos de alta calidad y precio premium que requieran un menor consumo energético. Los productos más especializados destinados a los sectores de automoción, electrónica y ciencias de la vida deberían generar mayores márgenes.
Actualmente, el sector químico regional se ve gravemente afectado por el conflicto del Golfo; se prevé que el crecimiento de la producción química se desacelere hasta el 0,1 % en 2026. Dado que los productores dependen en gran medida del suministro de nafta y GNL procedente de Oriente Medio, el cierre del estrecho de Ormuz ha provocado un aumento de los precios del petróleo, la nafta y las materias primas petroquímicas, así como retrasos en las entregas e incluso interrupciones en la cadena de suministro. Entre las zonas más afectadas se encuentran los complejos integrados de refino y petroquímica que dependen de diversas materias primas derivadas de hidrocarburos. Los retrasos en las entregas ya han dado lugar a declaraciones de fuerza mayor en varias refinerías de Singapur, Indonesia y Tailandia. Los sectores de transformación posterior, como el de los plásticos, se han visto presionados por el aumento de los costes de las materias primas.
Se prevé que los productores de productos químicos del Sudeste Asiático enfrenten una rentabilidad reducida y una presión sostenida sobre los márgenes hasta 2026.
Tailandia y Singapur son los países más vulnerables debido a su elevada dependencia de las importaciones y a su gran capacidad de craqueo independiente. Se prevé que la producción de productos químicos en Tailandia se desacelere hasta el 0,2 % en 2026 y que incluso se contraiga un 8,9 % en Singapur. Indonesia y Vietnam se enfrentan a una exposición similar en cuanto a materias primas, pero se benefician de un crecimiento de la demanda interna relativamente más sólido. Malasia presenta una resiliencia comparativamente mayor gracias a su capacidad vinculada al gas, aunque los derivados de etapas posteriores de la cadena de valor siguen expuestos a unos costes de insumos más elevados. En general, se espera que los productores de productos químicos del Sudeste Asiático afronten una menor rentabilidad y una presión sostenida sobre los márgenes hasta 2026. Las empresas solo pueden repercutir el aumento de los costes de las materias primas a los clientes de forma limitada, ya que la demanda de las industrias transformadoras es relativamente débil y la competencia procedente de China es feroz.
A pesar de los problemas actuales, el sector químico regional sigue mostrando una resiliencia relativa, y los impagos se han mantenido, por lo general, estables. Siempre que se alcance un acuerdo preliminar entre Estados Unidos e Irán durante el resto de 2026 y principios de 2027, y que el suministro de petróleo y gas a través del estrecho de Ormuz se recupere gradualmente, prevemos que la producción de productos químicos en el Sudeste Asiático repunte un 5 % en 2027. El Sudeste Asiático representa alrededor del 5 % de la producción mundial de productos químicos, y se espera que esta cuota aumente en los próximos años debido a la creciente demanda de las economías en expansión de la región.
Prevemos que la producción de productos químicos en la UE y el Reino Unido se estabilice en 2026 y 2027, tras una contracción del 2,4 % en 2025. El sector se ha visto fuertemente afectado por el fuerte aumento de los precios del petróleo y el gas derivado del conflicto en el Golfo, lo que encarece las materias primas y la energía necesarias para la fabricación de productos químicos. No obstante, los productores europeos se benefician en parte de ventajas competitivas frente a Asia Oriental (principalmente Japón, Corea del Sur y Taiwán). Los productores de esa región se enfrentan a precios de insumos aún más elevados e incluso a interrupciones en la producción, dado que dependen en gran medida del suministro de materias primas (petróleo y gas) procedentes del Golfo. Asimismo, la carrera por acumular existencias durante las primeras fases del conflicto en el Golfo ha sostenido la demanda de productos químicos europeos, si bien se trata de un fenómeno temporal.
Para la industria química europea, no se vislumbra un alivio de los costes, lo que mantiene bajo presión los márgenes de los productores.
A lo largo de 2027, la producción europea de productos químicos debería beneficiarse de una mayor demanda por parte de sectores intermedios, como la construcción, y de una modesta recuperación de la producción industrial regional. Sin embargo, esto no se traduce en un alivio a corto y medio plazo para el sector, ya que persisten importantes desventajas competitivas, especialmente frente a China y Estados Unidos. Los precios del gas estructuralmente elevados, agravados por los niveles mínimos históricos de almacenamiento actuales, implican que no se prevé un alivio de los costes, lo que mantiene bajo presión los márgenes de los productores. Los precios del gas en el mercado estadounidense Henry Hub son inferiores a los europeos, lo que beneficia a los competidores de USA Al mismo tiempo, el exceso de oferta mundial procedente principalmente de China presiona los precios a la baja, afectando a los proveedores europeos con márgenes reducidos. Todo ello ocurre en un momento en que las empresas químicas europeas se enfrentan a una creciente presión para invertir en automatización, transformación y digitalización.
Con el fin de reducir costes y mejorar la eficiencia operativa, en los últimos dos años se han cerrado varias instalaciones en la UE y el Reino Unido. Prevemos un proceso de consolidación ordenado pero significativo en los próximos años, dado que la estructura de costes europea sigue siendo excesivamente alta y China continúa ampliando su capacidad productiva. Las pymes que carecen de coberturas energéticas y de capacidad de inversión para la descarbonización corren un riesgo especial, mientras que las grandes empresas eficientes centradas en productos químicos especializados gozan de una ventaja competitiva.
Se prevé que la producción química en Alemania aumente apenas un 1,1 % este año, tras una contracción del 3,4 % en 2025. El sector se enfrenta actualmente a una combinación de factores: precios elevados de la energía, una demanda interna y europea moderada, aranceles estadounidenses y una competencia mundial creciente, especialmente por parte de China. Los costes elevados, las exigencias normativas y los cambios en el comercio mundial influyen cada vez más en las decisiones de inversión.
El sector también afronta desafíos logísticos. Debido a la sequía de este verano, el nivel del agua del río Rin ha descendido, lo que impide que las embarcaciones transporten la cantidad habitual de carga. Esta situación afecta tanto al suministro de materias primas como a la salida de productos de las plantas químicas; algunas empresas incluso han declarado situaciones de fuerza mayor.
El riesgo crediticio ha aumentado para las pymes del sector de productos químicos básicos que carecen de capacidad para fijar precios, así como para las empresas más pequeñas sin coberturas energéticas ni financiación para invertir en descarbonización. También son vulnerables aquellas empresas con una gran dependencia del gas y los proveedores afectados por los aranceles. El acceso a la financiación se ha vuelto más complicado para diversas empresas químicas, en particular para las pymes y aquellas que soportan costes energéticos elevados. Asimismo, la disminución en la recepción de pedidos dificulta la financiación de las innovaciones necesarias mediante recursos propios.
No obstante, el desempeño de los productos químicos especializados sigue siendo más sólido; se trata de un segmento en el que los fabricantes alemanes poseen una gran experiencia. Además, aumenta la demanda de productos químicos en sectores centrados en la sostenibilidad como el de los vehículos eléctricos y en el ámbito de las ciencias de la vida.
Descargue el informe completo en la sección de documentos relacionados a continuación.
Para explorar cómo fortalecer su propia estrategia de riesgo crediticio, póngase en contacto con nosotros y descubra cómo podemos ayudarle a mantenerse a la vanguardia.
