Atradius Atrium
Obtenga acceso directo a la información de su póliza, herramientas de solicitud de límites de crédito y perspectivas.

 México
 Alemania
 Australia
 Austria
 Bélgica
 Brazil
 Bulgaria
 Canadá
 China
 Dinamarca
 Emiratos Árabes Unidos
 Eslovaquia
 Eslovenia
 Estados Unidos Estados
 Finlandia
 Francia
 Grecia
 Grupo
 Hong Kong
 Hungría
 India
 Irlanda
 Italia
 Japón
 Lituania
México
 Noruega
 Nueva Zelanda
 Países Bajos
 Polonia
 Portugal
 Reino Unido
 República Checa República
 Rumania
 Singapur
 Spain
 Suecia
 Suiza
 Turquía
Se prevé que las insolvencias a nivel mundial aumenten un 5 % en 2026. Esto supone una revisión al alza de dos puntos porcentuales con respecto a nuestras perspectivas de insolvencia de abril de 2026. Para 2027, pronosticamos un descenso global del 4 %.
El clima empresarial sigue siendo complejo debido a la persistencia de los elevados costes de los insumos y de las tensiones comerciales. Las deudas impagadas contraídas durante la pandemia de COVID-19 siguen planteando problemas en algunos países. La crisis en Oriente Medio y el consiguiente aumento de los precios de la energía suponen un obstáculo adicional para las empresas. En nuestro escenario base, el tráfico marítimo a través del estrecho de Ormuz y las rutas del mar Rojo se mantendrá por debajo de los niveles previos al conflicto durante un periodo prolongado. Es probable que esto mantenga el precio del petróleo por encima de los 100 dólares por barril durante el resto de 2026, antes de que descienda gradualmente en 2027.
De cara a 2027, esperamos que las empresas se adapten cada vez más al nuevo entorno económico. Si bien los elevados tipos de interés y la inflación siguen planteando desafíos para las compañías, es probable que el entorno general de financiación sea más estable y predecible que durante el ciclo anterior de endurecimiento monetario. Prevemos que muchas empresas continúen adaptando sus estructuras de costes, acuerdos de financiación y estrategias de precios a este entorno de mayores costes. Junto con la salida del mercado de algunas de las empresas más vulnerables en los últimos años, se espera que estos factores favorezcan un descenso moderado de las insolvencias.
Los precios mundiales de la energía han vuelto a registrar un fuerte aumento, impulsados por nuevas interrupciones en infraestructuras energéticas críticas y en las rutas de transporte marítimo. El resurgimiento de las hostilidades entre Estados Unidos e Irán y la reanudación del bloqueo naval estadounidense contra Irán han puesto fin, en la práctica, a la tregua temporal anterior. Además, los hutíes han atacado el oleoducto Este-Oeste en Arabia Saudí y han reforzado su control sobre el estrecho de Bab el-Mandeb para obstaculizar el transporte de petróleo a través del mar Rojo. La presión alcista sobre los precios se ha visto agravada por las limitaciones en la capacidad mundial de refinado tras los ataques ucranianos a refinerías rusas. En nuestro escenario base, partimos de la premisa de que las exportaciones de petróleo de la región se mantendrán muy por debajo de los niveles previos al conflicto, dado que persisten las perturbaciones tanto en el estrecho de Ormuz como en las rutas del mar Rojo. Se prevé que el precio del petróleo Brent se mantenga por encima de los 100 dólares por barril durante los próximos seis meses aproximadamente, para descender a un nivel ligeramente inferior a los 90 dólares por barril hacia finales de 2027.
A pesar de los efectos adversos derivados de la crisis en Oriente Medio, la actividad económica mundial se ha mantenido más sólida de lo previsto. Los indicadores de confianza se han recuperado en los últimos meses; el índice compuesto mundial de gestores de compras (PMI) ascendió a 54,3 puntos en septiembre, situándose claramente en terreno expansivo. Prevemos un crecimiento del PIB mundial del 2,5 % para 2026, una cifra apenas inferior a la estimada en nuestro informe de abril de 2026 sobre perspectivas de insolvencia. Para 2027, esperamos un crecimiento del 2,8 %, con una recuperación que cobra impulso lentamente debido a las persistentes presiones sobre los precios generadas por el conflicto en Oriente Medio. Si las interrupciones de los flujos comerciales a través del estrecho de Ormuz se prolongan más de lo previsto o si los daños en las infraestructuras energéticas son mayores de lo estimado, las repercusiones económicas negativas podrían agravarse. Por consiguiente, los riesgos para la economía mundial siguen inclinándose a la baja.
Se prevé que la eurozona experimente un crecimiento moderado del 0,9 % en 2026, seguido de un 1,2 % en 2027. Los indicadores de confianza confirman la resiliencia, con una mejora del PMI compuesto hasta los 53,1 puntos en septiembre. No obstante, el aumento de los precios del gas supone un riesgo al alza para la inflación. La inflación aumentó tanto en julio como en agosto, situándose actualmente por encima del 3 %. Si los precios de la energía se mantuvieran elevados durante más tiempo, las presiones inflacionistas podrían resultar más persistentes de lo que se estima actualmente, lastrando el crecimiento económico. En la eurozona, los países del sur muestran cifras de PIB relativamente sólidas, impulsadas por el auge del sector turístico, la recuperación del mercado laboral y el gasto público. Alemania, Francia e Italia presentan un crecimiento comparativamente más débil. El sector industrial alemán y la economía italiana intensiva en el uso de energía siguen sufriendo los efectos de los elevados precios energéticos, mientras que el crecimiento en Francia se ve frenado por las tensiones políticas y las preocupaciones sobre la sostenibilidad fiscal.
Para la economía estadounidense, pronosticamos un crecimiento del 2,1 % en 2026 y del 2,4 % en 2027. Las previsiones de crecimiento para 2026 y 2027 se han revisado a la baja en un total acumulado de 0,6 puntos porcentuales respecto a abril de 2026; esta corrección refleja principalmente una inflación más elevada, impulsada por el aumento de los precios del petróleo y el incremento de las importaciones. Al mismo tiempo, el crecimiento se mantiene resiliente gracias a la inversión en inteligencia artificial, a una política fiscal expansiva y a la producción nacional de energía. Estados Unidos muestra una resiliencia comparativamente mayor frente a las perturbaciones en los mercados energéticos derivadas del conflicto en Oriente Medio. Al ser un exportador neto de energía, el país no se ve afectado por la posible interrupción del suministro de GNL procedente del Golfo. No obstante, el aumento de los precios del petróleo seguirá presionando al alza la inflación en Estados Unidos, ya que repercute directamente en los precios de la energía para el consumidor. Ahora se espera que la inflación estadounidense se sitúe en una media del 3,4 % en 2026, lo que supone 0,2 puntos porcentuales más de lo previsto anteriormente.
Los bancos centrales deben sopesar el impacto inflacionista provocado por el aumento de los precios de la energía frente al riesgo de estancamiento económico. En Estados Unidos, la Reserva Federal se rige por un doble mandato: lograr el pleno empleo y mantener la estabilidad de precios. En septiembre, la Reserva Federal elevó el tipo de interés oficial al 4,0 %. Prevemos dos subidas de tipos adicionales este año, en octubre y noviembre; tras ellas, es probable que la Reserva Federal mantenga los tipos sin cambios hasta finales de 2027. El BCE elevó los tipos de interés oficiales en junio y septiembre. Esperamos una nueva subida en diciembre de 2026, dado que los precios de la energía y la inflación subyacente han repuntado recientemente. Esto situaría el tipo de facilidad de depósito del BCE en el 2,75 % para finales de año. Prevemos que este tipo oficial se mantenga estable durante la mayor parte de 2027, con una única bajada de tipos prevista para el cuarto trimestre de ese año.
A corto plazo, las empresas se verán afectadas por el endurecimiento de los criterios de concesión de crédito derivado de la persistente incertidumbre económica. Dichos criterios para los préstamos a empresas en la eurozona se endurecieron aún más en el segundo trimestre de 2026. Este fenómeno respondió a la percepción de riesgos para las perspectivas económicas y a una menor tolerancia al riesgo por parte de los bancos, lo que denota un mayor grado de aversión al riesgo. En Estados Unidos, los bancos comunicaron que los criterios de concesión de préstamos comerciales e industriales a empresas de todos los tamaños se mantuvieron sin cambios. Tanto en la eurozona como en Estados Unidos, los tipos de interés oficiales de los bancos centrales han experimentado un endurecimiento moderado a lo largo de 2026. Se espera que, en 2027, las condiciones del crédito bancario permanezcan prácticamente inalteradas. Si bien podrían producirse nuevas subidas de tipos de interés hacia finales de 2026, la trayectoria actual de los incrementos no es tan pronunciada como la observada en el periodo 2022-2023, lo que confiere mayor estabilidad y previsibilidad a la situación financiera de las empresas.
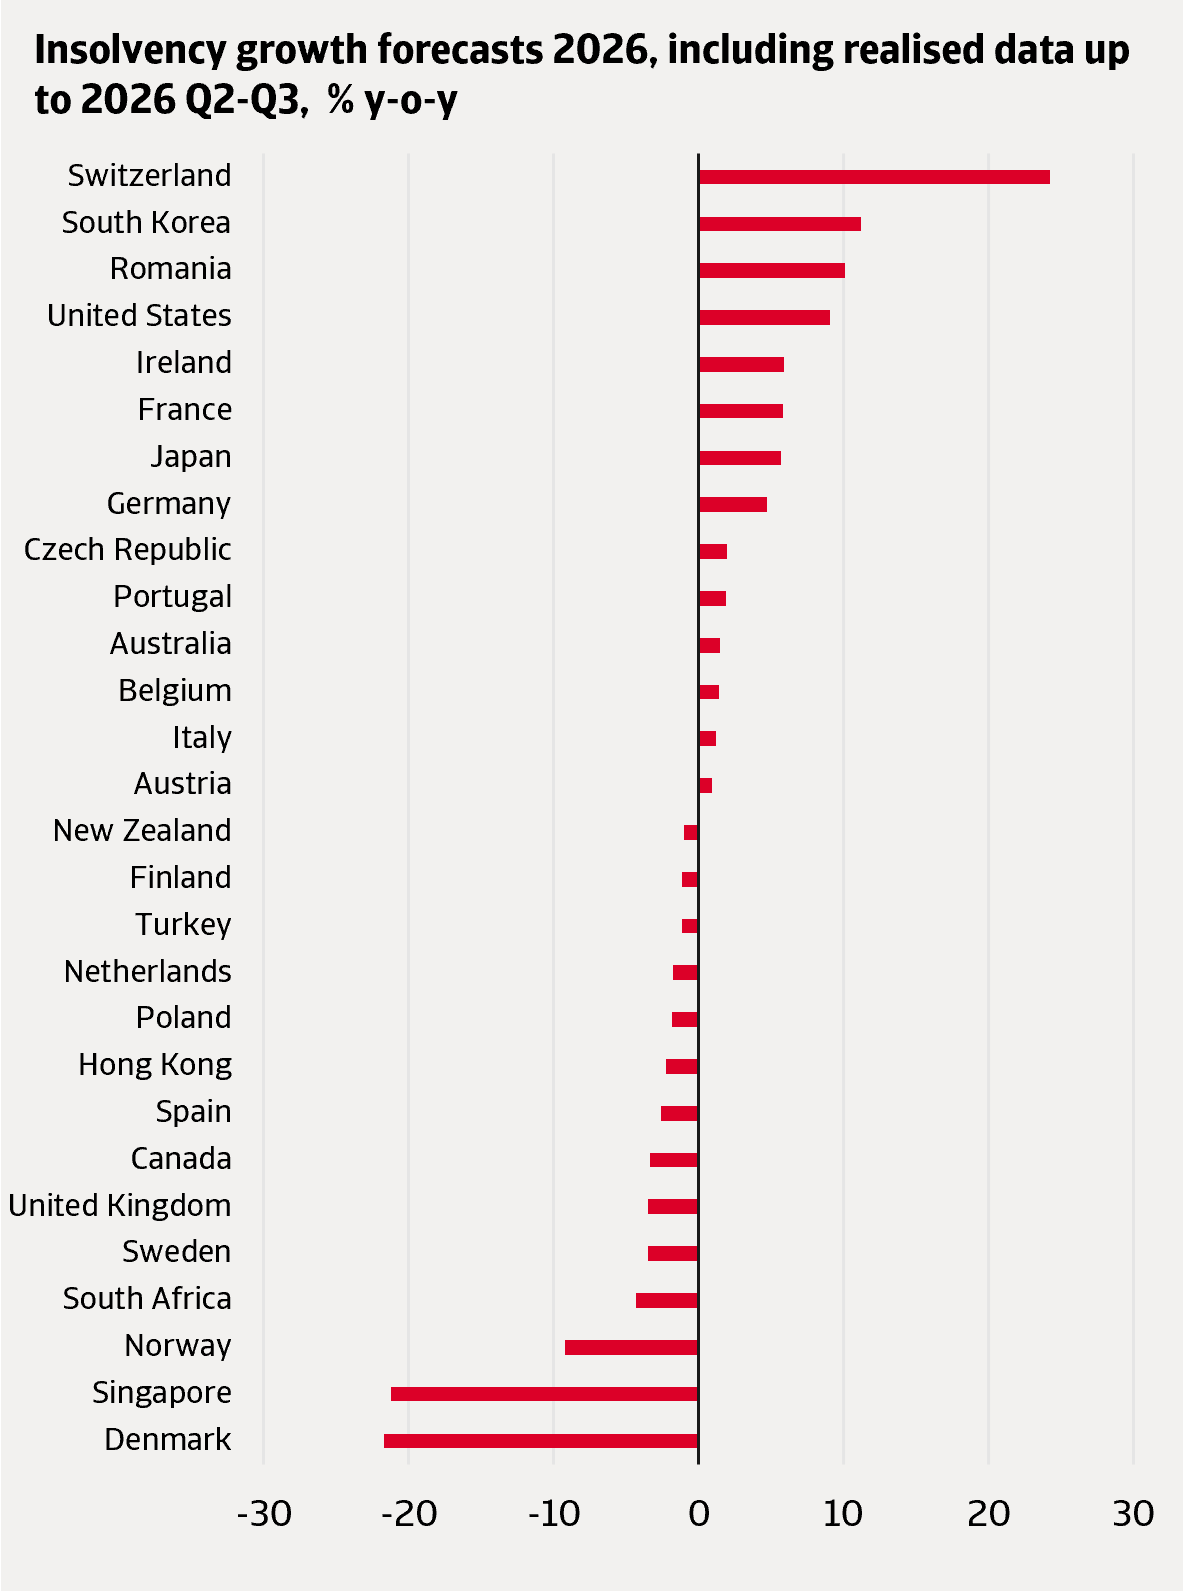
Los datos más recientes indican que, durante los tres primeros trimestres de 2026, las insolvencias siguieron aumentando en la mayoría de los mercados que analizamos, superando ligeramente las previsiones que habíamos establecido en nuestro informe de abril sobre perspectivas de insolvencia. A partir de estos datos y de nuestras previsiones sobre la evolución económica para el resto del año, hemos elaborado una estimación de las insolvencias para el conjunto de 2026. La Figura 1 muestra las tasas de crecimiento interanual resultantes para dicho año. A escala mundial, se prevé un aumento del 5 % en las insolvencias, si bien existen diferencias significativas entre los distintos mercados.
En Suiza, las insolvencias experimentaron un fuerte incremento en 2026 debido al impacto de una reforma de la legislación concursal realizada en 2025. Bajo el nuevo marco normativo, los acreedores públicos como las autoridades fiscales y los fondos de compensación de la seguridad social están obligados a reclamar las deudas pendientes a través de procedimientos concursales, mientras que anteriormente podían recuperarlas mediante procedimientos de embargo de activos. Este cambio aumentó considerablemente el número de empresas que iniciaron procesos formales de insolvencia, contribuyendo así al incremento de las cifras totales.
En Corea del Sur, las pequeñas y medianas empresas (pymes) siguen soportando la carga de la deuda acumulada durante la pandemia. Esto, sumado a los elevados tipos de interés, está incrementando los costes del servicio de la deuda. Además del elevado número de insolvencias, las dificultades empresariales también se manifiestan en el aumento de las tasas de morosidad de los préstamos. Por otra parte, la caída de las ventas minoristas refleja una demanda interna débil, lo que lastra aún más el entorno empresarial.
En Estados Unidos, se prevé que las insolvencias aumenten un 9 % en 2026. Las pequeñas empresas se han visto especialmente afectadas por unos tipos de interés relativamente altos, la volatilidad en la política arancelaria y los precios del petróleo, y una mayor incertidumbre política. Al mismo tiempo, los ingresos de las pequeñas empresas han disminuido una vez ajustados a la inflación, lo que sugiere que el impacto acumulado de las subidas de precios anteriores ha empezado a afectar a la demanda de los consumidores. Se espera que esta situación siga impulsando al alza los niveles de insolvencia en 2026.
En Rumanía, la economía se contrajo debido a que la elevada inflación mermó el gasto de los consumidores y se recortó el gasto público para reducir el importante déficit presupuestario. Además, la persistente crisis política ha aumentado la incertidumbre sobre las políticas y está contribuyendo a retrasar el desembolso de fondos de la UE. Como consecuencia, el entorno empresarial se ve afectado negativamente, tal y como demuestra el notable deterioro de la confianza empresarial.
Irlanda, Francia y Alemania registran aumentos de las insolvencias más moderados, aunque todavía significativos. Los tres países se enfrentaron a tipos de interés a corto plazo relativamente bajos durante la primera mitad de 2026. Sin embargo, el BCE comenzó a endurecer ligeramente la política monetaria a partir de junio, ejerciendo una mayor presión sobre la capacidad de financiación de las empresas. Los indicadores sectoriales apuntan a una presión sobre las insolvencias derivada de una producción deprimida y una baja confianza empresarial en algunos de los principales sectores, como los servicios nacionales (excluidas las TIC) y la industria manufacturera en Irlanda; el comercio minorista y la construcción en Francia; y el comercio minorista, la construcción y la industria manufacturera en Alemania.
Figura 1: Las insolvencias siguen registrando aumentos notables en varios mercados en 2026.
Fuente: Atradius
También hay países donde las empresas parecen haberse adaptado relativamente bien a la nueva realidad económica de tipos de interés e inflación ligeramente elevados, así como a la retirada gradual de las medidas de apoyo de la era de la COVID. Al observar los mercados con una evolución favorable, destaca la caída más pronunciada de las insolvencias en Singapur y Dinamarca. En Singapur, el crecimiento económico es sólido, impulsado por un fuerte comercio relacionado con la inteligencia artificial. Las insolvencias fueron elevadas en 2025, pero registraron un fuerte descenso a principios de 2026, lo que resulta en una tasa de variación interanual negativa para el conjunto del año 2026. En Dinamarca, las empresas se beneficiaron de unas condiciones de financiación favorables durante el primer semestre de 2026. Es posible que la inflación repunte ligeramente en lo que queda de año debido al aumento de los precios de la energía y a un mayor crecimiento de la demanda interna, aunque se mantiene moderada en comparación con la media de la eurozona. Por otra parte, las condiciones de financiación podrían volverse algo menos favorables durante el resto del año debido al alza de los tipos de interés. No obstante, en términos generales, se espera que las empresas se beneficien de una economía sólida en 2026, tal como reflejan las dinámicas favorables de la confianza empresarial en los sectores de servicios y comercio minorista.
También prevemos un descenso de las insolvencias en Noruega y, en menor medida, en los Países Bajos. En Noruega, a pesar de los tipos de interés relativamente altos, la actividad económica se mantiene sólida tanto en el sector manufacturero como, en términos generales, en los sectores de servicios. En los Países Bajos, la disminución de las insolvencias guarda coherencia con la mejora del clima empresarial, especialmente en la industria manufacturera, el comercio minorista y la construcción. Si bien el crecimiento económico sigue siendo moderado, los indicadores de confianza en estos sectores han mejorado respecto a años anteriores, lo que sugiere una paulatina mejora de las condiciones empresariales.
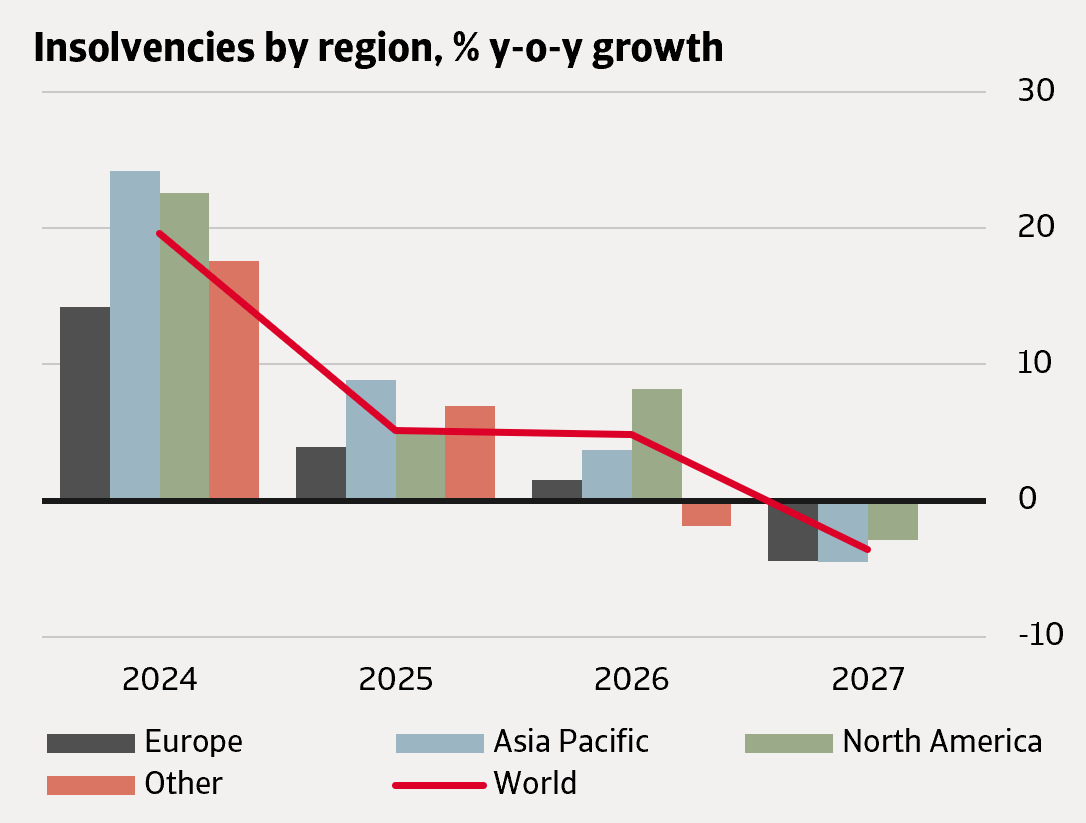
A escala mundial, prevemos que las insolvencias disminuyan moderadamente un 4 % en 2027, con signos de normalización hacia niveles más bajos que, por lo general, comenzarán a manifestarse en la segunda mitad de dicho año. El descenso de las insolvencias que esperamos para 2027 es ligeramente inferior al previsto en nuestro informe Perspectivas de insolvencia de abril de 2026. Esto se debe principalmente a la mayor persistencia de las insolvencias observada en diversos mercados durante 2026. En aquellos mercados donde las insolvencias han alcanzado niveles inusualmente elevados, partimos de la hipótesis de un descenso gradual a lo largo del tiempo, lo que refleja la adaptación progresiva de las empresas al nuevo entorno caracterizado por una inflación más alta y una política monetaria ligeramente más restrictiva. Asimismo, suponemos que las empresas más vulnerables ya habrán salido del mercado para principios de 2027.
Existen algunos mercados, como Suiza y el Reino Unido, donde esperamos que el nivel de insolvencias se mantenga cerca de máximos históricos durante todo 2027. En el caso de Suiza, esto se debe en gran medida a las modificaciones de la legislación concursal realizadas en 2025. En el Reino Unido, la situación de endeudamiento de las empresas tras la pandemia, los elevados costes de financiación y la débil demanda de los consumidores mantendrán previsiblemente las insolvencias en niveles altos.
La Figura 2 presenta nuestras previsiones agregadas a escala mundial y regional. Esperamos un descenso de las insolvencias en 2027 en todas las regiones principales que analizamos. Asia-Pacífico y Europa registran una disminución significativa del 5 %, impulsada principalmente por nuestra hipótesis de normalización tras los elevados niveles observados en 2026. En cuanto a Asia-Pacífico, observamos una importante revisión al alza de las previsiones debido a que los niveles de insolvencia se han mantenido persistentemente por encima de lo anticipado en abril. Norteamérica muestra un descenso del 3 %, tras una evolución de las insolvencias mejor de lo esperado en Estados Unidos a finales de 2026 y una resiliencia continuada del crecimiento económico.
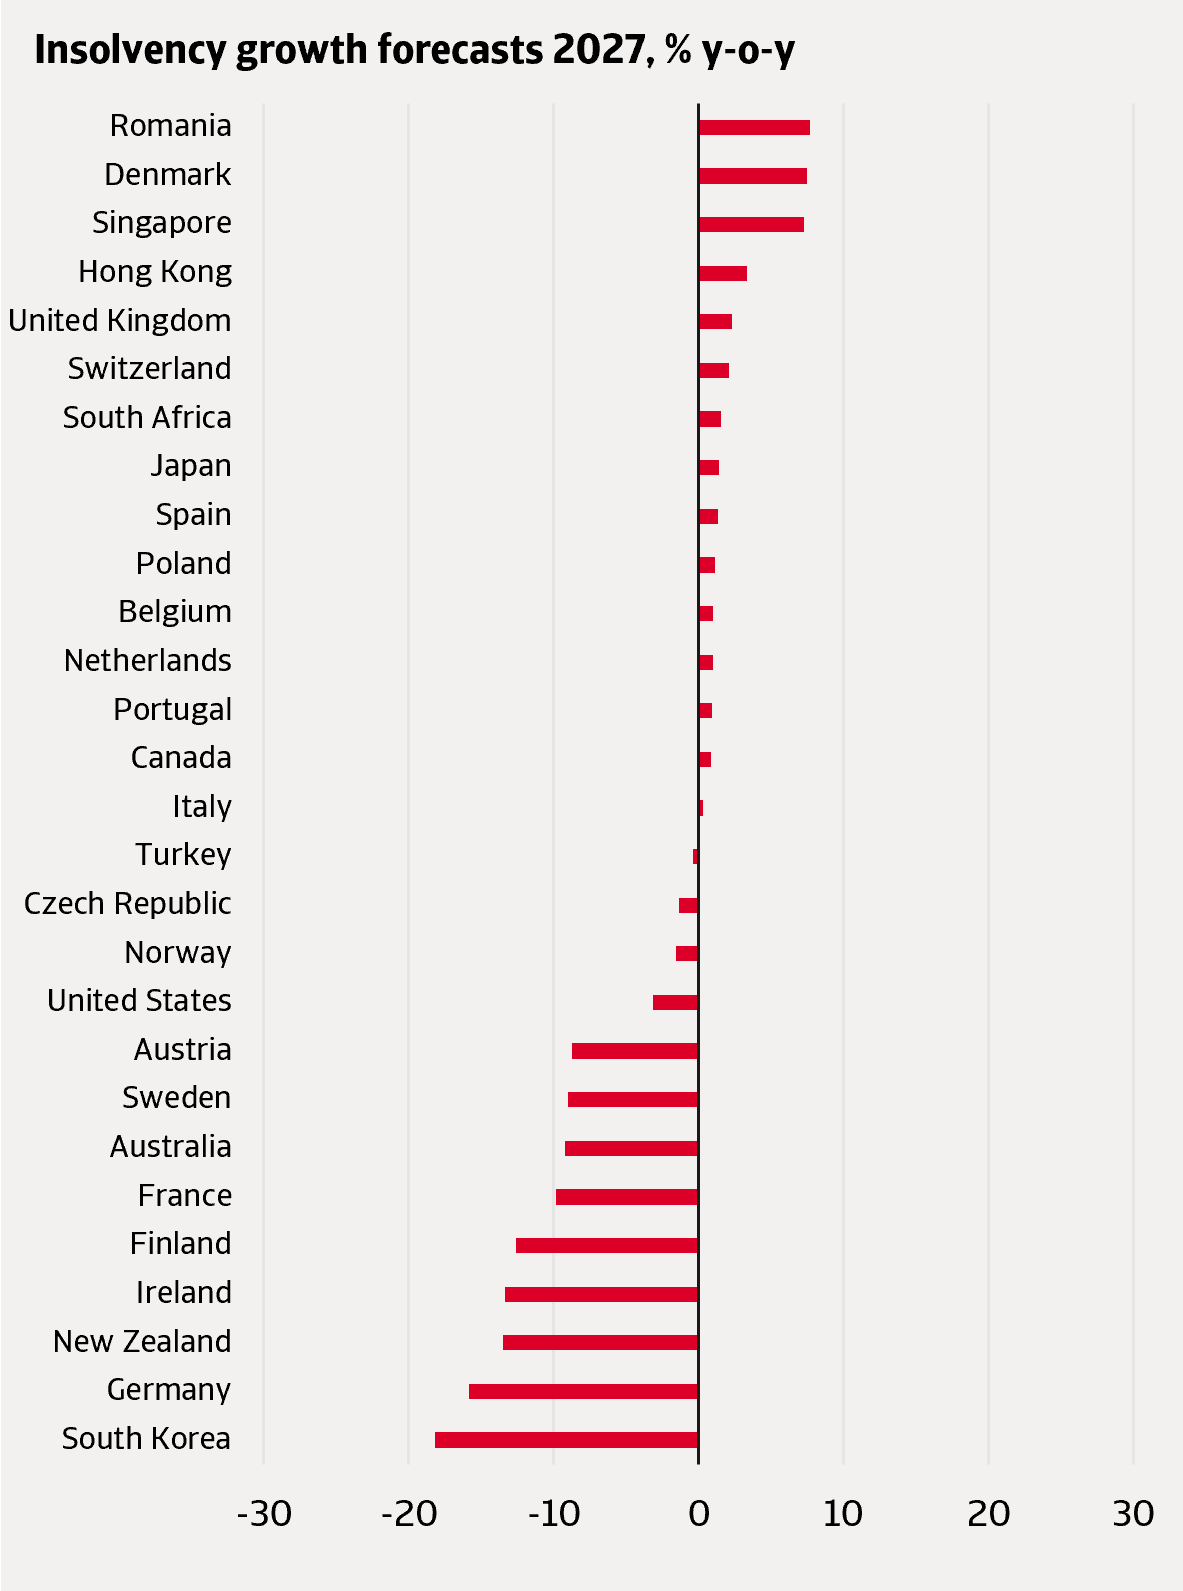
Las secciones siguientes describen los acontecimientos clave en cada región; la Figura 3 recoge las tasas de crecimiento anual para 2026 y 2027 correspondientes a todos los mercados analizados.
Figura 2: En la mayoría de las regiones, la normalización a la baja de las insolvencias se pospone hasta 2027.
Fuente: Atradius
En Estados Unidos, prevemos que las insolvencias disminuyan un 3 % en 2027, una cifra ligeramente superior a la estimada en nuestro informe de abril de 2026 sobre perspectivas de insolvencia. El entorno económico seguirá siendo difícil para las empresas, marcado por elevados aranceles comerciales y una creciente incertidumbre política. La inflación y los tipos de interés elevados también ejercen presión sobre las finanzas empresariales. No obstante, esperamos que el proceso de ajuste haya concluido en gran medida a principios de 2027. A medida que las empresas se adapten al nuevo entorno y el crecimiento económico mantenga una resiliencia relativa, las insolvencias deberían descender moderadamente a lo largo del año.
En Canadá, esperamos un ligero aumento de las insolvencias (un 1 %), lo que refleja una normalización de los niveles tras los máximos registrados en 2024-2025. Los tipos de interés son relativamente bajos, lo que deja cierto margen para un endurecimiento de la política monetaria si la inflación persiste. Sin embargo, existen riesgos al alza, ya que la economía canadiense sigue expuesta a tensiones comerciales con Estados Unidos que podrían perjudicar especialmente a las pequeñas empresas, las cuales cuentan con menos margen de maniobra frente al aumento de precios o las interrupciones en la cadena de suministro.
Figura 3: Se prevé que las insolvencias disminuyan moderadamente en muchos mercados clave en 2027.
Fuente: Atradius
Prevemos que las insolvencias en Europa disminuyan un 5 % en 2027; la mayoría de los países experimentarán descensos sustanciales o una evolución relativamente estable, mientras que solo dos países registrarán aumentos considerables.
Todos los países con previsiones de descensos sustanciales en las insolvencias están experimentando una normalización a la baja tras los elevados niveles registrados en 2026. Consideramos que el aumento de las insolvencias en estos mercados se debió a condiciones económicas adversas, pero que no existen motivos estructurales para que se mantengan en niveles altos a largo plazo. Por ello, esperamos que para 2027 las empresas más vulnerables hayan salido del mercado, mientras que las restantes se habrán adaptado al nuevo entorno económico.
Esperamos descensos sustanciales de las insolvencias en 2027 en algunos países de la eurozona: Alemania, Irlanda, Francia y Austria. A pesar de la presión persistente sobre las empresas reflejada en las elevadas cifras de insolvencia de los datos más recientes, el entorno empresarial debería beneficiarse de una mejora de la actividad económica, unas perspectivas de inflación contenida y unos tipos de interés relativamente moderados en la eurozona.
En Finlandia, la situación de las insolvencias ya comenzó a mejorar el año pasado gracias a una recuperación económica generalizada, impulsada principalmente por la demanda interna. Dada esta perspectiva positiva, prevemos que continúe la tendencia de normalización. En Suecia, las empresas deberían beneficiarse en 2027 de un crecimiento económico sólido y de unos tipos de interés más favorables que los de la eurozona.
Prevemos un aumento de las insolvencias en solo dos mercados europeos Dinamarca y Rumanía, aunque por motivos muy distintos. En Dinamarca, la brusca caída de las insolvencias registrada en 2026 no parece explicarse totalmente por los fundamentos macroeconómicos. Por consiguiente, esperamos que las insolvencias repunten ligeramente respecto a los niveles actuales, lo que dará lugar a un aumento global para el conjunto del año 2027.
Por otro lado, en Rumanía esperamos un incremento de las insolvencias debido a la presión persistente sobre el entorno empresarial. Ante la necesidad de aplicar nuevas medidas de ajuste fiscal y la posible discontinuidad en las políticas derivada de la actual crisis política, prevemos que el crecimiento económico se mantenga contenido. Asimismo, se espera que tanto la inflación como los tipos de interés sigan situándose entre los más elevados de Europa del Este. En el resto de los mercados europeos analizados, prevemos que los niveles de insolvencia se mantengan prácticamente estables en 2027 con respecto a 2026. Esto refleja la resiliencia frente a las perturbaciones mundiales en ciertos países como Bélgica, Italia, Portugal, Polonia y España o bien una estabilización en niveles más elevados, como ocurre en Suiza, donde consideramos que las modificaciones de la legislación concursal tendrán efectos duraderos.
En los Países Bajos y Noruega, esperamos que las insolvencias se estabilicen en los niveles relativamente bajos observados en 2026. Los indicadores macroeconómicos más recientes sugieren que las condiciones empresariales internas seguirán siendo relativamente favorables, al tiempo que las empresas han continuado demostrando resiliencia a pesar de un entorno externo más complejo.
En general, prevemos que las insolvencias en la región de Asia-Pacífico disminuyan un 5 % en 2027. Esta tendencia se debe principalmente a correcciones a la baja desde los niveles históricamente elevados registrados en Australia y Corea del Sur, dos de los mayores mercados de la región.
En Australia, dado que se espera que los tipos de interés se mantengan altos durante todo 2027 debido a una inflación relativamente elevada, y que los indicadores de confianza empresarial apuntan a un entorno de negocios deprimido, anticipamos un número elevado de insolvencias en la primera mitad de 2027 en comparación con los niveles observados en 2026. No obstante, para la segunda mitad del año, y aun cuando las condiciones macroeconómicas no mejoren considerablemente, esperamos que las empresas más débiles ya hayan salido del mercado, lo que resultará en una cifra global de insolvencias menor para el conjunto del año.
En Corea del Sur, también se prevé que los tipos de interés se mantengan relativamente altos. Sin embargo, al igual que en Australia, esperamos un descenso de las insolvencias una vez que las empresas más vulnerables hayan abandonado el mercado, incluso si el entorno económico sigue mostrando signos de tensión en 2027.
También se espera que Nueva Zelanda experimente una reducción significativa de las insolvencias, reflejando una normalización tras los elevados niveles observados en 2025 y 2026. Aunque se prevé un aumento de la inflación, la actual postura monetaria expansiva ofrece margen para un endurecimiento gradual de la política monetaria sin ejercer una presión excesiva sobre la situación financiera de las empresas.
Por otro lado, en Japón esperamos que las insolvencias se mantengan elevadas a lo largo de 2027, lo que sugiere escasas variaciones. Consideramos que la presión sobre las finanzas empresariales aumentará en 2027, ya que se prevé que el Banco de Japón aplique varias subidas de tipos de interés para frenar las presiones de depreciación del yen.
En Singapur, las insolvencias descendieron bruscamente a principios de 2026. Esta evolución parece responder solo en parte a las condiciones macroeconómicas subyacentes. Prevemos un ligero repunte de las insolvencias a lo largo de 2027, lo que se traducirá en un aumento para el conjunto del año.