Atradius Atrium
Obtenga acceso directo a la información de su póliza, herramientas de solicitud de límites de crédito y perspectivas.

 México
 Alemania
 Australia
 Austria
 Bélgica
 Brazil
 Bulgaria
 Canadá
 China
 Dinamarca
 Emiratos Árabes Unidos
 Eslovaquia
 Eslovenia
 Estados Unidos Estados
 Finlandia
 Francia
 Grecia
 Grupo
 Hong Kong
 Hungría
 India
 Irlanda
 Italia
 Japón
 Lituania
México
 Noruega
 Nueva Zelanda
 Países Bajos
 Polonia
 Portugal
 Reino Unido
 República Checa República
 Rumania
 Singapur
 Spain
 Suecia
 Suiza
 Turquía
América Latina y el Caribe (ALC) vuelve a demostrar una considerable resiliencia en un entorno mundial desafiante. El crecimiento económico sigue siendo modesto para los estándares de los mercados emergentes (figura 1), pero los grandes choques externos no han desencadenado la inestabilidad generalizada que se experimentó en períodos anteriores de tensión mundial. Unos marcos de política monetaria más sólidos, tipos de cambio flexibles y mejores colchones externos han dotado a gran parte de la región de una mayor capacidad para absorber los choques.
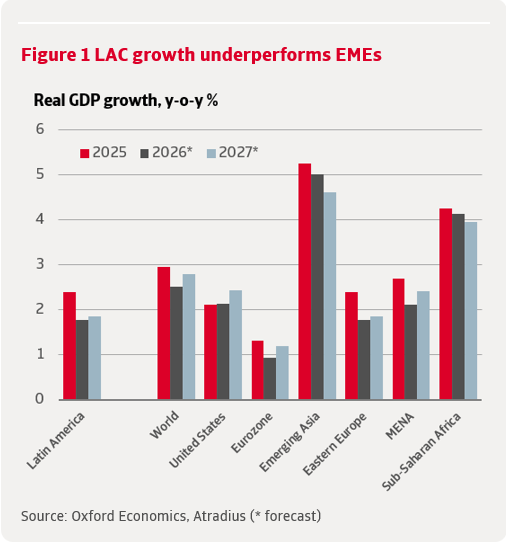
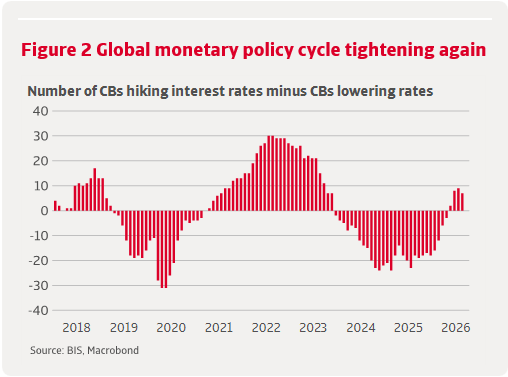
El entorno externo se está volviendo menos favorable. La economía mundial atraviesa un periodo de crecimiento más lento y cada vez más desigual, aunque todavía constante; se prevé que el crecimiento del PIB mundial se desacelere del 3,0 % en 2025 al 2,5 % en 2026, para luego recuperarse moderadamente hasta el 2,8 % en 2027. Estados Unidos sigue superando a la mayoría de las economías avanzadas, gracias a que la inversión impulsada por la inteligencia artificial amortigua la desaceleración en otros sectores y a que la expansión fiscal estimulará aún más el crecimiento el próximo año. Asia emergente continúa siendo el principal motor del crecimiento mundial, si bien su dinamismo se está moderando. No obstante, las perturbaciones en el mercado energético y el aumento de los costos de flete derivados del conflicto con Irán mantienen las presiones inflacionarias mundiales por encima de lo previsto. Esto ralentiza la desinflación, limita el margen para una flexibilización monetaria (figura 2) y prolonga el endurecimiento de las condiciones de financiación a escala global. El comercio mundial también pierde impulso a medida que las rivalidades geopolíticas, la diversificación de las cadenas de suministro y las medidas de política industrial reconfiguran los flujos comerciales. Para América Latina y el Caribe, estas tendencias son relevantes principalmente a través de los precios de las materias primas, la demanda de exportaciones, los flujos de inversión y las condiciones de financiación.
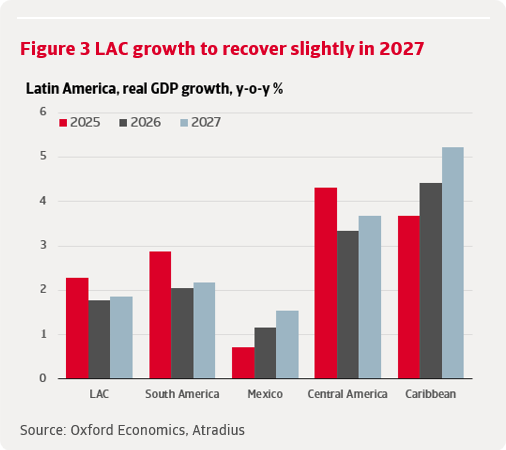
Las perspectivas de crecimiento varían considerablemente en toda la región (figura 3). América del Sur sigue siendo la subregión con el desempeño más débil; se prevé que el crecimiento se desacelere del 2,9 % en 2025 al 2,0 % en 2026 y al 2,2 % en 2027, lastrado por una inflación persistente y condiciones de financiamiento más restrictivas. México también crece por debajo de su potencial, ya que las preocupaciones sobre el debilitamiento del Estado de derecho, la consolidación fiscal y la incertidumbre en torno al comercio con Estados Unidos mantienen el crecimiento cerca de apenas el 1 %. América Central presenta un panorama más favorable, con un fuerte flujo de remesas que impulsa la demanda interna. Se espera que el crecimiento en el Caribe supere al de las otras subregiones, impulsado por el turismo, la inversión y las labores de reconstrucción así como por el aumento de la producción petrolera de Guyana, aunque los elevados niveles de deuda y la exposición a desastres naturales siguen siendo limitaciones importantes.
El último año ha estado marcado por numerosas elecciones nacionales que han traído consigo cambios significativos en la política económica, los cuales podrían contribuir a reforzar la resiliencia de la región. Los nuevos gobiernos de Bolivia, Chile, Colombia, Costa Rica y Perú están poniendo mayor énfasis en la disciplina fiscal, la inversión y las reformas estructurales; sin embargo, la capacidad de implementación y el respaldo político varían considerablemente. Argentina sigue avanzando en la corrección de desequilibrios macroeconómicos previos, mientras que las reformas en países como Paraguay y la República Dominicana están fortaleciendo los marcos institucionales y las perspectivas de inversión. Si bien estos avances podrían mejorar la resiliencia a largo plazo, a corto plazo la consolidación fiscal podría lastrar el crecimiento e intensificar las presiones sociales, especialmente cuando el ajuste se produce tras un periodo prolongado de mala gestión de las políticas públicas, como ocurre en Argentina y Bolivia.
El entorno geopolítico se ha vuelto más complejo debido a la situación bélica relacionada con Irán y a la incertidumbre sobre la política de Estados Unidos, factores que se reflejan tanto en una postura regional más intervencionista como en riesgos persistentes en materia de política comercial. El conflicto en Oriente Medio, y en particular las perturbaciones en el transporte marítimo a través del estrecho de Ormuz, ha provocado un aumento de los precios mundiales del petróleo, el gas, los fertilizantes y los alimentos desde el mes de marzo. Si bien las negociaciones posteriores entre Estados Unidos e Irán aliviaron algunas presiones, los recientes repuntes de tensión han vuelto a elevar los precios, y la situación sigue siendo incierta. Al ser importadora neta de petróleo, gas y fertilizantes, la región se enfrenta a mayores costos de importación, a nuevas presiones inflacionarias y a un menor margen de maniobra para aplicar políticas monetarias expansivas.
Los efectos del conflicto en Oriente Medio también varían según el país de América Latina y el Caribe (ALC). Las economías importadoras de energía especialmente en el Caribe y Centroamérica, así como Chile son relativamente vulnerables. Por el contrario, los exportadores de energía como Argentina, Brasil, Colombia y Guyana se benefician de precios de exportación más sólidos y de una mayor producción. No obstante, incluso las economías productoras de petróleo afrontan mayores costos internos, ya que a menudo importan combustibles refinados o fertilizantes. La exposición comercial directa a las economías del Golfo sigue siendo limitada, lo que reduce la vulnerabilidad de la región en comparación con Asia y África.
Al mismo tiempo, la influencia de Estados Unidos en ALC está aumentando a medida que los intereses económicos y de seguridad hemisférica pasan a ocupar un lugar prioritario en la agenda de política exterior de Washington. Estados Unidos ha adoptado una postura más intervencionista, combinando la intervención militar, la coerción económica, las sanciones y la cooperación en materia de seguridad para promover sus objetivos. Esto incluye la captura del presidente venezolano Nicolás Maduro por parte de fuerzas estadounidenses en enero y la creciente presión sobre Cuba, país al que Estados Unidos considera una amenaza para su seguridad nacional. Aunque hasta ahora dicha presión se ha centrado en medidas económicas como la ampliación de sanciones y el bloqueo petrolero, persiste un riesgo elevado de acciones militares selectivas.
Las amenazas iniciales de emprender acciones militares unilaterales contra objetivos vinculados al narcotráfico en México y Colombia han dado paso gradualmente a un enfoque más colaborativo, basado en asociaciones con las autoridades nacionales y en la cooperación multilateral. El lanzamiento, en marzo, de la iniciativa "Escudo de las Américas" orientada a crear una Coalición Americana contra los Cárteles refleja este cambio de estrategia. Al mismo tiempo, Estados Unidos ha cobrado mayor protagonismo en la política interna, respaldando abiertamente a candidatos de derecha en Honduras, Colombia y Brasil, al tiempo que presiona a los gobiernos para que reduzcan su dependencia de la inversión china, especialmente en proyectos de infraestructura estratégica.
Los riesgos climáticos agravan estos riesgos económicos y geopolíticos. Según el Centro de Predicción Climática de la NOAA, el fenómeno de El Niño se está intensificando, con una probabilidad superior al 90 % de que se produzca un episodio de gran intensidad durante el otoño y el invierno del hemisferio norte en 2026-2027. Para el periodo de octubre a diciembre de 2026, se estima una probabilidad del 75 % de que el fenómeno supere la intensidad de los episodios de El Niño registrados desde 1950. Asimismo, el centro subraya que unas condiciones más intensas de El Niño aumentan la probabilidad de que se produzcan los impactos habituales, aunque no los garantizan.
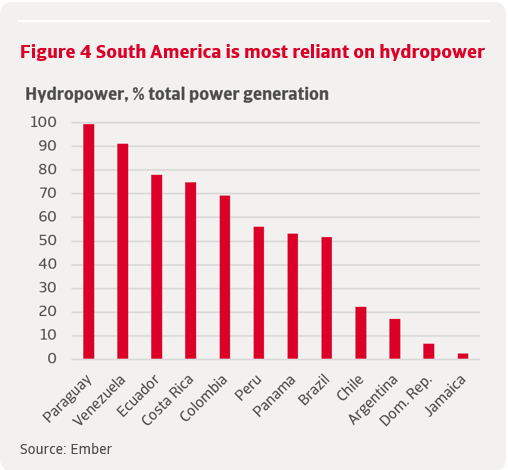
Los efectos económicos de un "super-El Niño" de esta magnitud variarán según la región de América Latina y el Caribe. La sequía podría mermar la producción agrícola y la generación hidroeléctrica en zonas del norte de Sudamérica, Centroamérica y el Caribe. En otras áreas, las precipitaciones excesivas podrían dañar los cultivos, las infraestructuras y las cadenas de suministro. Los países que dependen en gran medida de la energía hidroeléctrica, como Paraguay, Venezuela y Ecuador, se enfrentan a un riesgo adicional para la seguridad energética (figura 4), mientras que las interrupciones en el suministro de alimentos podrían mantener la inflación elevada y retrasar la flexibilización de la política monetaria.
La intensidad potencial de este evento hace que la preparación sea especialmente importante. Unas finanzas públicas sólidas, mecanismos de financiación para el riesgo de desastres e infraestructuras resilientes pueden ayudar a limitar los daños económicos. Los esfuerzos de reforma en curso desde el programa de estabilización de Argentina hasta las reformas de gobernanza en Paraguay y las reformas de competitividad en la República Dominicana sitúan a gran parte de América Latina y el Caribe en una mejor posición para afrontar perturbaciones que en anteriores periodos de tensión mundial.
Descargue el informe completo en la sección de documentos relacionados a continuación.